Điểm nổi bật đến sáng thứ Tư
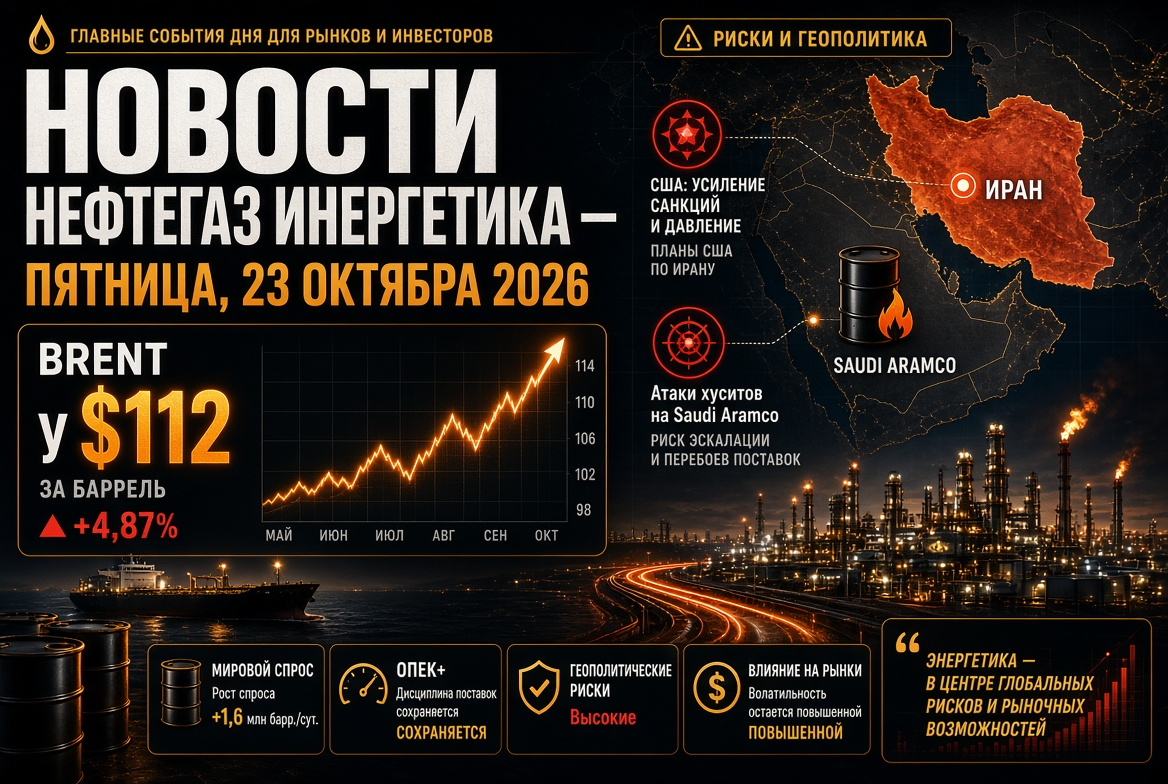
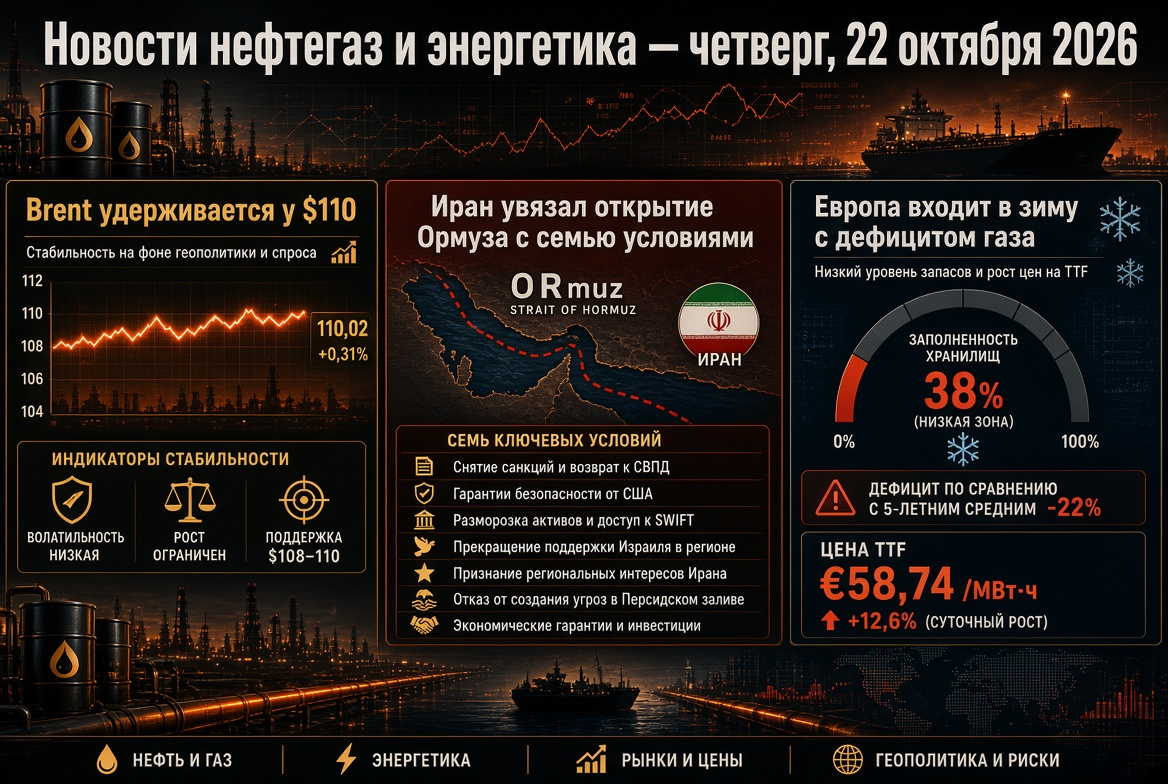
- Dầu mỏ: Brent - khoảng 105-106 USD mỗi thùng, WTI - khoảng 93 USD; ngày hôm trước, giá đã tăng lên trên 107 USD.
- Sản phẩm dầu: Nga đã gỡ bỏ một phần lệnh cấm xuất khẩu diesel và phát hành ra thị trường thế giới 500.000 tấn.
- Gas: TTF giao dịch khoảng 83 EUR mỗi MWh - mức cao nhất từ đầu năm 2023; kho dự trữ của EU được lấp đầy khoảng 73%.
- OPEC+: hạn ngạch cho tháng 11 không thay đổi, cuộc họp tiếp theo vào ngày 1 tháng 11.
- Địa chính trị: các cuộc tấn công vào tàu chở dầu gần Eo biển Hormuz và các cuộc tấn công của Houthi vào Ả Rập Saudi đang giữ nguyên rủi ro cho chuỗi cung ứng.
Thị trường dầu: phần thưởng rủi ro giữ Brent trên 100 USD
Vào thứ Ba, giá dầu đã điều chỉnh giảm khoảng 1% sau khi tăng gần 2 USD vào thứ Hai, khi Brent đóng cửa ở mức cao nhất kể từ giữa tháng 9. Cuộc xung đột giữa Mỹ và Iran đã kéo dài đến tháng thứ tám, và thị trường vẫn đang đánh giá chủ yếu khả năng tiếp cận thực tế của các thùng dầu, thay vì cân bằng giữa cung và cầu.
Các yếu tố hỗ trợ
- Cuộc tấn công bằng máy bay không người lái vào một tàu chở dầu gần cảng Sohar của Oman và việc làm hỏng một tàu khác ở Eo biển Hormuz; từ đầu tháng 10 đã ghi nhận ít nhất chín cuộc tấn công.
- Các cuộc tấn công của Houthi vào sân bay Riyadh đã gia tăng lo ngại về cơ sở hạ tầng của Ả Rập Saudi.
- Các mức phí thuê và bảo hiểm cao đã mở rộng chênh lệch giữa Brent và WTI.
Các yếu tố kìm hãm
- Thị trường đang chờ đợi các khối lượng diesel bổ sung từ Nga.
- Khôi phục sản lượng tại Vịnh Mexico sau cơn bão "Isaias".
- Cầu yếu: OPEC đã giảm dự báo tăng trưởng tiêu thụ dầu vào năm 2026 xuống còn 0,4 triệu thùng mỗi ngày so với 1,4 triệu vào đầu năm.
OPEC+ và dự báo giá dầu
Bảy quốc gia OPEC+ - Ả Rập Saudi, Nga, Iraq, Kuwait, Kazakhstan, Algeria và Oman - giữ nguyên quyết định không tăng sản lượng trong tháng thứ hai liên tiếp: hạn ngạch tổng cộng cho tháng 11 là 31,01 triệu thùng mỗi ngày. Sản lượng thực tế của liên minh vẫn thấp hơn các mức mục tiêu vì các hạn chế xuất khẩu qua Eo biển Hormuz.
Các dự báo của các nhà phân tích đang khác nhau:
- Goldman Sachs đã nâng dự báo giá Brent tháng 12 lên 90 USD từ 85 USD, đánh giá phần thưởng rủi ro chỉ hơn 20 USD mỗi thùng.
- Cục Quản lý Thông tin Năng lượng của Mỹ dự kiến giá trung bình trong quý IV sẽ là 105 USD và 84 USD vào năm 2027.
- Dự báo đồng thuận từ các nhà phân tích cho thấy giá trung bình Brent năm 2026 khoảng 89 USD.
Sản phẩm dầu và nhà máy lọc dầu: cuộc khủng hoảng diesel có được hơi thở
Thị trường các chế phẩm trung bình vẫn là phân khúc bị căng thẳng nhất trong ngành năng lượng. Phần thưởng cho gasoil so với Brent vào tuần trước gần chạm 98 USD mỗi thùng: sự thiếu hụt tập trung không ở dầu thô mà ở chế biến. Các nhà máy lọc dầu của Mỹ hoạt động với mức tải khoảng 96%, gần như không có công suất trống.
- Nga: kể từ ngày 10 tháng 10, xuất khẩu 500.000 tấn diesel được cho phép; Washington nói về khả năng cung cấp thêm lên tới 3 triệu tấn. Mỹ đã tạm thời dỡ bỏ các lệnh trừng phạt đối với nhiên liệu của Nga.
- Trung Quốc: sau một tuần tạm ngừng, Bắc Kinh đã phê duyệt xuất khẩu xăng, diesel và nhiên liệu hàng không trong tháng 10 với khối lượng khoảng 3,7 triệu tấn.
- IEA: cơ quan này đã kêu gọi các quốc gia thành viên tăng tốc việc giải phóng dự trữ với ưu tiên cho diesel.
Hợp đồng tương lai cho gasoil trên ICE đã phản ứng giảm 2,3%, xuống còn 1449 USD mỗi tấn. Hiệu ứng có thể hạn chế: chế biến dầu mỏ của Nga đã bị thiệt hại nặng nề do các cuộc tấn công bằng máy bay không người lái, và khối lượng được cho phép tương đương với mức tiêu thụ một ngày của Mỹ. Giá xăng tại Mỹ hiện trung bình là 4,36 USD mỗi gallon.
Gas và LNG: châu Âu bước vào mùa đông với dự trữ thấp kỷ lục
Thị trường gas châu Âu vẫn là nguồn lo lắng chính cho ngành năng lượng và công nghiệp. Không có LNG từ Qatar, hợp đồng tương lai TTF giữ ở mức khoảng 83 EUR mỗi MWh - khoảng 2,5 lần so với năm ngoái.
- Các kho của EU đã được lấp đầy 73% so với mức chuẩn theo mùa khoảng 90% - đây là chỉ số thấp nhất kể từ khi theo dõi vào năm 2011.
- Mức mục tiêu lấp đầy đã được nới lỏng từ 90% xuống 80%.
- Trong trường hợp mùa đông lạnh, khối này có thể cần cắt giảm cầu khoảng 7%, tương đương 14 tỷ mét khối.
- Ngày 1 tháng 1 năm 2027 sẽ chính thức cấm nhập khẩu LNG từ Nga.
Các dự báo cho mùa đông rất khác nhau: từ 56 EUR trong kịch bản cơ bản của Citi, nơi mà cầu đã giảm do các sự ngừng hoạt động trong ngành công nghiệp, đến 85-100 EUR và hơn nữa của Morgan Stanley trong trường hợp lạnh giá và gián đoạn cung cấp mới.
Điện và năng lượng tái tạo: phát điện tái tạo làm dịu cú sốc gas
Giá gas cao thúc đẩy các thay đổi cấu trúc trong ngành điện. Trong nửa đầu năm 2026, phát điện năng lượng mặt trời ở EU đã thiết lập kỷ lục mới, sản lượng từ các nhà máy điện gió tăng, trong khi giá điện bán buôn ở một số quốc gia đang ngày càng ít chịu ảnh hưởng từ giá gas. Mặt trái là sự gia tăng số giờ có giá âm và các mức đỉnh giá vào buổi tối, điều này nâng cao sức hấp dẫn đầu tư trong lĩnh vực lưu trữ năng lượng.
Tại Mỹ, dự kiến vào năm 2026 sẽ có kỷ lục khoảng 86 GW công suất mới được đưa vào, trong đó khoảng 93% đến từ các nhà máy điện mặt trời, gió và pin. Đối với các nhà đầu tư, lĩnh vực năng lượng tái tạo và cơ sở hạ tầng lưới điện vẫn là một câu chuyện bảo hiểm trong bối cảnh sự biến động của các nguồn năng lượng hóa thạch.
Than: cầu được hỗ trợ bởi gas đắt đỏ
Thị trường than được lợi từ sự thiếu hụt gas. Giá gas tăng sau khi cuộc xung đột ở Trung Đông bắt đầu đã làm tăng tính cạnh tranh của than trong phát điện, và giá than năng lượng trong năm 2026 đã phục hồi từ mức thấp cuối năm 2025. Tình hình cầu chủ yếu từ Trung Quốc, Ấn Độ và các quốc gia Đông Nam Á, trong khi tại châu Âu, các nhà máy than đóng vai trò dự phòng trong trường hợp mùa đông lạnh. Trong dài hạn, theo dự đoán của các nhà phân tích ngành, khối lượng thương mại than trên biển sẽ giảm.
Địa chính trị và lệnh trừng phạt: sự hòa bình năng lượng vẫn bị đặt câu hỏi
Chủ tịch Mỹ đã công bố một thỏa thuận hòa bình năng lượng giữa Nga và Ukraine, nhưng ngay thứ Hai, Kyiv đã cáo buộc Moscow vi phạm thỏa thuận. Đối với thị trường, điều này có nghĩa là rủi ro cho các nhà máy lọc dầu Nga và cơ sở hạ tầng xuất khẩu được giữ nguyên. Đồng thời, việc tạm thời nới lỏng các lệnh trừng phạt đối với nhiên liệu của Nga đã trở thành một bước đi thực tiễn đầu tiên của Washington nhằm mở rộng nguồn cung sản phẩm dầu.
Những điều quan trọng với các nhà đầu tư và thành viên thị trường năng lượng
- Eo biển Hormuz: mỗi cuộc tấn công mới vào các tàu chở dầu sẽ làm tăng giá dầu thêm vài USD; việc giảm leo thang có thể nhanh chóng giảm phần thưởng đáng kể.
- Diesel và biên lợi nhuận của nhà máy lọc dầu: các shipments thực tế từ Nga và Trung Quốc sẽ chỉ ra liệu thị trường sản phẩm dầu đã đạt đến đỉnh điểm hay chưa.
- Gas: các dự báo thời tiết trong tháng 11 và tốc độ rút từ các kho của EU sẽ xác định động thái của TTF.
- Thống kê: chú ý vào dữ liệu hàng tuần về dự trữ dầu và sản phẩm dầu tại Mỹ và các báo cáo tháng mới nhất về thị trường dầu.
- OPEC+: cuộc họp vào ngày 1 tháng 11 sẽ cho thấy liệu liên minh có sẵn sàng trở lại với việc tăng sản xuất hay không.
Tình huống cơ bản trong những ngày tới là biến động cao: dầu, gas và sản phẩm dầu vẫn là con tin của các tin tức từ Trung Đông, trong khi ngành điện và năng lượng tái tạo được thúc đẩy thêm bởi các nguồn năng lượng hóa thạch đắt đỏ.