Thị trường dầu mỏ: Brent lùi khỏi đỉnh trên kỳ vọng đàm phán
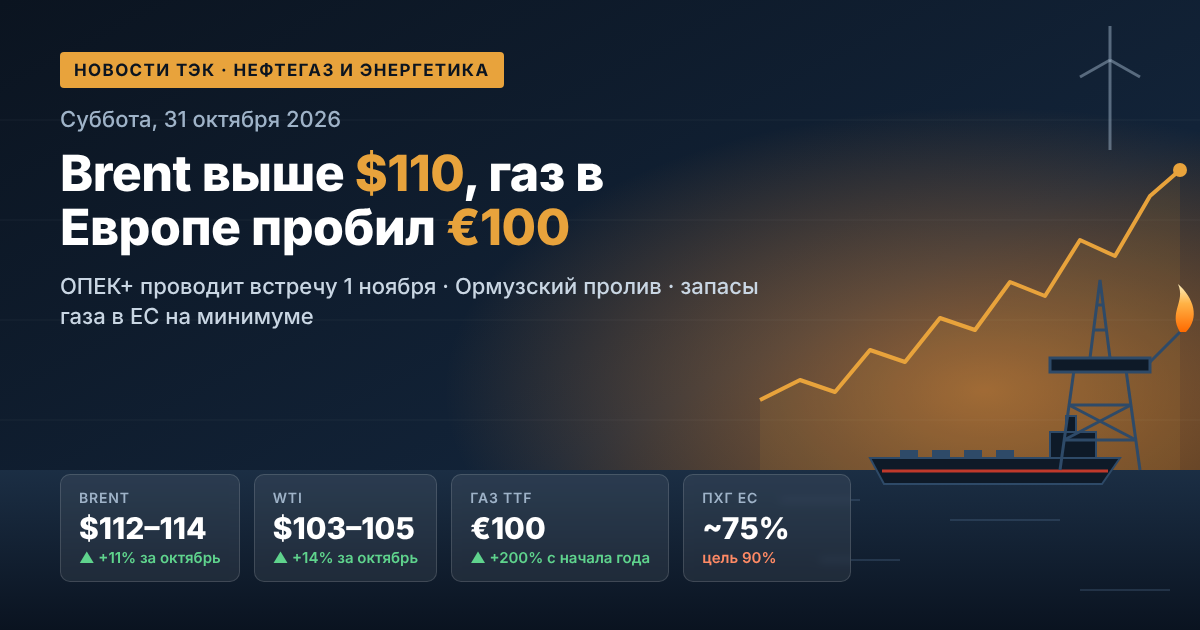
Trong phiên thứ Năm, giá dầu giảm khoảng 1%. Dầu Brent Biển Bắc giảm về mức 114 USD/thùng sau khi đóng cửa phiên thứ Tư quanh 115,3 USD. Dầu WTI của Mỹ giao dịch quanh mức 101 USD. Nguyên nhân của đợt điều chỉnh là các thông tin về nỗ lực của Washington nhằm nối lại đàm phán hòa bình với Tehran. Phía Iran tuyên bố sẵn sàng cho con đường ngoại giao và sẵn sàng đẩy nhanh kế hoạch hòa bình bảy ngày đang được thảo luận.
Các mốc giá tham chiếu chính của thị trường dầu mỏ:
- Brent: khoảng 114 USD/thùng, tăng gần 78% trong năm;
- WTI: khoảng 101 USD/thùng, chênh lệch Brent–WTI thu hẹp còn khoảng 12,6 USD;
- Biên độ 52 tuần của Brent: từ 58,7 USD (tháng 12/2025) đến 120,9 USD (cuối tháng 4/2026);
- Urals: khoảng 111–112 USD/thùng sau khi giảm theo đà điều chỉnh chung.
Mức phụ trội chiến tranh vẫn được duy trì. Thị trường đang tính đến hai rủi ro: khả năng Mỹ tiến hành chiến dịch quân sự chống Iran sau ngày 3/11 và sự gia tăng các cuộc tấn công của Houthi nhằm vào Ả Rập Xê Út. Do đó, ngay cả với tin tức ngoại giao tích cực, dầu vẫn duy trì trên mức 110 USD.
Trung Đông: các cuộc tấn công nhà máy lọc dầu và nguy cơ đối với nguồn cung
Nguồn biến động chính vẫn là an ninh hạ tầng tại Vịnh Ba Tư. Ngày 27/10, Houthi tuyên bố đã tiến hành cuộc tấn công bằng tên lửa nhằm vào Ras Tanura — nhà máy lọc dầu lớn nhất của Ả Rập Xê Út. Riyadh chưa chính thức xác nhận vụ tấn công, tuy nhiên một đám cháy đã được khoanh vùng tại khu vực cảng trung chuyển. Hôm thứ Năm, liên quân do Ả Rập Xê Út dẫn đầu thông báo đã đánh chặn một tên lửa đạn đạo phóng về phía các tỉnh phía đông của vương quốc.
Đối với các chủ thể thị trường sản phẩm dầu, điều này đồng nghĩa với:
- duy trì rủi ro đối với công suất xuất khẩu của nhà cung cấp nguyên liệu thô lớn nhất;
- biến động gia tăng đối với biên lợi nhuận chế biến tại Trung Đông và châu Á;
- tăng chi phí bảo hiểm và cước vận tải trên các tuyến tàu chở dầu trong khu vực.
OPEC+: hạn ngạch trên giấy và thực tế thiếu hụt nguồn cung
Chủ nhật ngày 1/11, bảy quốc gia chủ chốt của OPEC+ sẽ tiến hành phiên họp trực tuyến tiếp theo. Các thành viên tham gia gồm Ả Rập Xê Út, Nga, Iraq, Kuwait, Kazakhstan, Algeria và Oman. Đối với tháng 11, liên minh đã giữ nguyên mục tiêu sản lượng: 10,5 triệu thùng/ngày đối với Ả Rập Xê Út và 9,9 triệu thùng/ngày đối với Nga.
Vấn đề then chốt nằm ở chỗ các hạn ngạch phần lớn chỉ tồn tại trên giấy. Trong tháng 8, bảy quốc gia này khai thác khoảng 25 triệu thùng/ngày. Con số này thấp hơn khoảng 5 triệu thùng/ngày so với mức trước chiến tranh của tháng 2. Xuất khẩu của các nước Vùng Vịnh dao động trong khoảng 60–80% mức bình thường. Các nguồn tin trong liên minh cho biết những thay đổi nghiêm trọng về chính sách khai thác khó có khả năng xảy ra trước năm 2027. Việc xem xét lại công suất sản xuất — yếu tố quyết định các hạn ngạch trong tương lai — đã bị hoãn lại do chiến tranh.
Tồn kho tại Mỹ: dự trữ chiến lược ở mức thấp nhất kể từ năm 1982
Theo dữ liệu của EIA, tồn kho dầu thương mại của Mỹ trong tuần tính đến ngày 23/10 đã giảm 1,89 triệu thùng, xuống còn 410,6 triệu thùng. Tình hình với Kho dự trữ dầu chiến lược (SPR) còn đáng chú ý hơn. Lượng dự trữ đã giảm xuống còn khoảng 283 triệu thùng. Đây là mức thấp nhất kể từ tháng 10/1982 và dưới 40% công suất thiết kế. Việc sụt giảm liên quan đến cam kết của Washington giải phóng 172 triệu thùng để ổn định giá. Khả năng của Mỹ trong việc giảm thiểu các cú sốc mới nhờ dự trữ ngày càng trở nên hạn chế.
Khí đốt và LNG: châu Âu bước vào mùa đông với mức tồn kho thấp kỷ lục
Thị trường khí đốt châu Âu đang trải qua giai đoạn căng thẳng nhất kể từ năm 2022. Ngày 28/10, hợp đồng tương lai TTF kỳ hạn gần nhất trong phiên đã tăng lên 100,9 EUR/MWh. Để so sánh: vào tháng 2, trước khi xung đột bắt đầu, giá khí đốt ở mức khoảng 30 EUR. Các kho dự trữ ngầm của EU đã được lấp đầy khoảng 75%. Đây là mức thấp nhất cho thời điểm này trong năm kể từ năm 2009, trong khi mức chuẩn năm năm là khoảng 89%. Brussels đã hạ mục tiêu lấp đầy kho dự trữ khí đốt từ 90% xuống 80%.
Các yếu tố chính của thị trường khí đốt:
- Qatar: khoảng 17% công suất xuất khẩu của Ras Laffan bị đưa ra khỏi vận hành trong nhiều năm;
- Châu Á: LNG giao ngay có giá trên 30 USD/MMBtu, và châu Âu đang cạnh tranh với người mua châu Á cho từng lô hàng;
- Mỹ: Henry Hub duy trì quanh mức 3 USD/MMBtu — chênh lệch với giá châu Âu gần gấp mười lần, điều này hỗ trợ xuất khẩu LNG của Mỹ.
Điện lực và năng lượng tái tạo: gió kìm hãm giá
Bất chấp khí đốt đắt đỏ, trong tuần từ ngày 19/10, giá điện bán buôn đã giảm trên hầu hết các thị trường châu Âu. Nguyên nhân chính là sản lượng điện gió cao. Tại Pháp và Hà Lan, giá điện theo tuần đã giảm 29%. Ngày 23/10, Pháp đã thiết lập kỷ lục tuyệt đối về sản lượng điện gió cho một ngày tháng 10 — 415 GWh. Năng lượng tái tạo đang chứng minh vai trò của mình như một yếu tố ổn định giá. Tuy nhiên, các nhà phân tích dự báo giá điện sẽ tăng trong tuần hiện tại — khi gió yếu đi và nhu cầu sưởi ấm tăng lên. Sản xuất điện từ khí đốt sẽ lại định hình giá biên.
Than: cú sốc khí đốt làm hồi sinh nhu cầu
Than nhiệt là một trong những bên hưởng lợi chính từ cuộc khủng hoảng trên thị trường LNG. Giá chuẩn Newcastle của Australia giao dịch quanh mức 150 USD/tấn. Con số này cao hơn khoảng 40% so với mức đầu năm, và ngày 6/10 giá đã đạt 152,2 USD — mức cao nhất kể từ mùa thu năm 2024. Các công ty điện lực châu Á và châu Âu đang chuyển từ khí đốt đắt đỏ sang than, điều này hỗ trợ các nhà xuất khẩu từ Australia, Indonesia, Nam Phi và Nga.
Xuất khẩu dầu của Nga: cước vận tải đắt đỏ và cạnh tranh tại châu Á
Xuất khẩu dầu bằng đường biển của Nga trong bốn tuần tính đến ngày 25/10 đạt trung bình 3,55 triệu thùng/ngày — mức thấp nhất trong năm tuần. Trong tuần gần nhất, lượng giao hàng ngược lại đã tăng lên 3,85 triệu thùng/ngày. Doanh thu xuất khẩu hàng tuần duy trì quanh mức 2,6–2,8 tỷ USD.
Các xu hướng chính trong cơ cấu xuất khẩu:
- cước vận tải Urals từ các cảng phía tây đến Ấn Độ đạt mức kỷ lục khoảng 30 USD/thùng;
- trong tháng 9, nguồn cung sang Trung Quốc tăng lên 1,68 triệu thùng/ngày, sang Ấn Độ — giảm xuống 1,8 triệu thùng/ngày;
- các nhà máy lọc dầu Ấn Độ đang chuyển một phần sang dầu từ Iraq, Ả Rập Xê Út và Brazil.
Sản phẩm dầu tại Nga: lệnh cấm xuất khẩu và ổn định thị trường
Thị trường nhiên liệu nội địa của Nga đang dần thoát khỏi khủng hoảng. Lệnh cấm tạm thời xuất khẩu xăng, dầu diesel và nhiên liệu hàng hải có hiệu lực từ ngày 1/8/2026 đến ngày 31/1/2027. Đối với các nhà sản xuất dầu diesel và nhiên liệu hàng hải, có một thời hạn riêng vào cuối tháng 10. Thị trường đang chờ quyết định về chế độ xuất khẩu tiếp theo. Sau cuộc tấn công vào nhà máy lọc dầu Ryazan ngày 15/10, không ghi nhận thêm các cuộc tấn công được xác nhận nào nhằm vào các nhà máy lọc dầu của Nga. Giá bán lẻ nhiên liệu trung bình đến giữa tháng 10 ở mức khoảng 78,7 rúp/lít. Nhập khẩu xăng từ Belarus, Ấn Độ và Kazakhstan sẽ tiếp tục ít nhất đến cuối năm.
Dự báo và lịch trình: nhà đầu tư cần theo dõi điều gì
Ngân hàng Thế giới trong dự báo cập nhật kỳ vọng giá năng lượng sẽ tăng khoảng 32% trong năm 2026 và giảm 12% trong năm 2027. Đây là kịch bản bình thường hóa nguồn cung dần dần. Trong những ngày tới, thị trường năng lượng sẽ định hướng theo các sự kiện sau:
- 30/10 — chốt tháng trên các sàn giao dịch hàng hóa và dữ liệu về hoạt động khoan tại Mỹ;
- 1/11 — phiên họp của bảy quốc gia OPEC+ về sản lượng cho tháng 12;
- 3/11 — bầu cử giữa nhiệm kỳ tại Mỹ, sau đó rủi ro leo thang quân sự xoay quanh Iran gia tăng;
- đầu tháng 11 — diễn biến rút khí từ các kho dự trữ ngầm châu Âu khi mùa sưởi ấm bắt đầu.
Thị trường dầu mỏ và khí đốt vẫn duy trì trạng thái giao dịch theo "tiêu đề", khi một tin tức có thể đẩy giá dịch chuyển vài phần trăm. Đối với các công ty dầu khí, nhà máy lọc dầu, nhà giao dịch và doanh nghiệp điện lực, điều này đồng nghĩa với lợi nhuận cao đi kèm rủi ro đáng kể. Phòng ngừa rủi ro và quản lý thanh khoản đang trở thành những ưu tiên hàng đầu cho đến cuối năm.