Thị trường dầu mỏ: ngoại giao tác động đến giá cả, địa chính trị giữ lại mức tăng trưởng
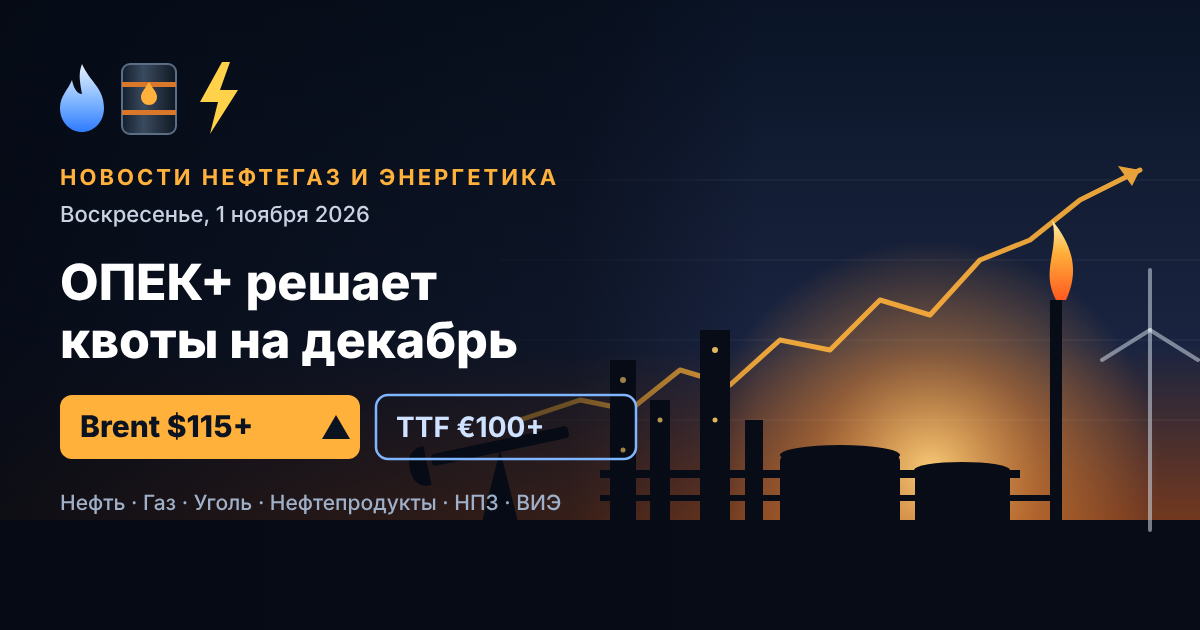
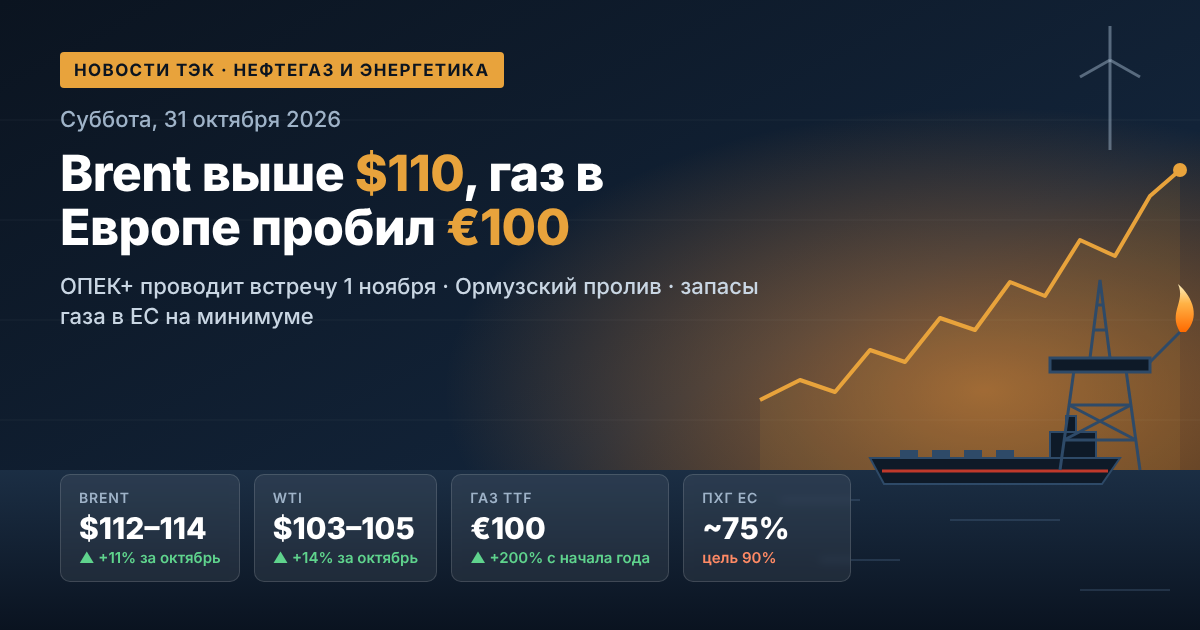
Vào cuối ngày thứ Ba, hợp đồng tương lai tháng 1 cho dầu Brent đã giảm xuống dưới 110 đô la Mỹ mỗi thùng, trong khi hợp đồng tháng 12 gần nhất dao động khoảng 114–116 đô la Mỹ. Mức chênh lệch giữa các hợp đồng phản ánh sự biến chuyển sâu sắc: thị trường sẵn sàng trả mức phí bảo hiểm đáng kể cho việc giao hàng dầu ngay lập tức. WTI giữ ở mức khoảng 101 đô la Mỹ, và mức chênh lệch Brent-WTI đã thu hẹp khoảng 9 đô la Mỹ.
Các yếu tố chính định hình động lực giá dầu:
- Đường lối ngoại giao. Các phái đoàn từ Ả Rập Xê Út, Thổ Nhĩ Kỳ và Pakistan đã tiến hành các cuộc đàm phán tại Tehran vào đầu tuần, các bên đã đồng ý tiếp tục liên lạc. Đây là lập luận quan trọng đầu tiên cho phía bán hàng trong thời gian diễn ra tăng giá do chiến tranh.
- Thời gian chính trị ở Mỹ. Washington đã cho thấy không có kế hoạch thực hiện các cuộc tấn công mới đối với Iran cho đến cuộc bầu cử giữa kỳ ngày 3 tháng 11, điều này tạm thời làm giảm nguy cơ leo thang đột ngột.
- Chính sách tiền tệ. Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên sau ba năm vào tháng 9, và dầu đắt tiền tăng cường áp lực lạm phát và dự báo tiếp tục thắt chặt, điều này kìm hãm nhu cầu đối với các tài sản hàng hóa.
- Bức tranh kỹ thuật. Giá cả đang ngừng lại ở rìa trên của khoảng giá hàng năm; một số nhà phân tích dự đoán có thể có sự điều chỉnh, trong khi nếu có sự leo thang mới không loại trừ khả năng tăng lên 120 đô la Mỹ vào cuối năm.
Vịnh Hormuz và Vịnh Ba Tư: rủi ro vật lý đối với nguồn cung dầu mỏ
Bất chấp các tín hiệu ngoại giao, rủi ro cơ sở hạ tầng vẫn ở mức vô cùng cao. Trong tuần qua, Iran đã công bố cáo buộc về việc thiệt hại của bảy tàu chở dầu chỉ trong một đêm, trong khi Lực lượng Vệ binh Cách mạng Iran đã công bố việc đánh bom "đường đi không được phép" ở miền nam, nơi hai siêu tàu chở dầu đã bị nổ với tổng tải trọng hơn 4,5 triệu thùng. Những kẻ Houthi ở Yemen vẫn tiếp tục tấn công vào các cơ sở của Saudi Aramco, công ty đã phải di tản nhân viên khỏi trụ sở tại tỉnh phía đông.
Tuy nhiên, xuất khẩu dầu từ Trung Đông đã phục hồi một cách nghịch lý: theo dữ liệu theo dõi tàu, trong tuần đến ngày 18 tháng 10, xuất khẩu đã vượt qua 24 triệu thùng mỗi ngày — cao hơn mức trước chiến tranh. Saudi Aramco đã tăng cường mức bơm qua các đường ống đi vòng qua vịnh đến các cảng ở Biển Đỏ hơn ba lần, tuy nhiên chi phí bảo hiểm rủi ro chiến tranh vẫn chiếm khoảng 3% giá trị của con tàu.
OPEC+: hạn ngạch chỉ trên giấy và cuộc gặp ngày 1 tháng 11
Bảy thành viên chính của liên minh — Ả Rập Xê Út, Nga, Iraq, Kuwait, Kazakhstan, Algeria và Oman — đã giữ nguyên mức sản xuất mục tiêu trong hai tháng liên tiếp. Hạn ngạch của Riyadh là 10,5 triệu thùng mỗi ngày, của Nga là 9,9 triệu thùng. Tuy nhiên, sản lượng thực tế của nhóm trong tháng 8 chỉ khoảng 25 triệu thùng mỗi ngày, thấp hơn khoảng 5 triệu thùng so với mức trước chiến tranh. Cuộc họp tiếp theo được dự kiến vào ngày 1 tháng 11; thị trường không mong đợi thay đổi về hạn ngạch cho đến năm 2027, vì chiến tranh đã trì hoãn việc xem xét khả năng sản xuất của các quốc gia thành viên. Giá giảm của dầu Urals của Nga so với Brent được đánh giá trong khoảng 8-15 đô la mỗi thùng.
Thị trường khí: Châu Âu bước vào mùa đông với nguồn dự trữ thấp nhất trong 15 năm
Hợp đồng tương lai TTF tháng 11 vào thứ Hai đã tăng lên 1133 đô la Mỹ cho mỗi nghìn mét khối — mức cao nhất kể từ tháng 12 năm 2022. Vào thứ Ba, giá đã điều chỉnh về khoảng 1100 đô la Mỹ, trong khi hợp đồng tháng 12 giao dịch quanh mức 96 euro cho mỗi MWh. Điều này gần gấp ba lần mức trung bình của mùa đông năm ngoái.
Các động lực chính thúc đẩy giá khí đi lên:
- Thiếu hụt khí hóa lỏng từ Vịnh Ba Tư. Cung cấp từ khu vực, nơi đã cung cấp khoảng 20% nguồn cung toàn cầu khí hóa lỏng, đã giảm thiểu; hai nhà máy hóa lỏng của Qatar với công suất 12,8 triệu tấn mỗi năm đã bị đóng cửa trong thời gian từ ba năm.
- Kho dự trữ thấp trong lò chứa khí. Các kho lưu trữ của EU đã được lấp đầy khoảng 74,9% (khoảng 80 tỷ mét khối) — thấp hơn 14–15 điểm phần trăm so với mức trung bình năm năm. Ủy ban châu Âu đã giảm mục tiêu đầy 90% xuống còn 80% vào ngày 1 tháng 12.
- Cạnh tranh với châu Á. Các nhà mua ở châu Âu buộc phải trả thêm cho các lô hàng khí hóa lỏng giao ngay.
- Yếu tố thời tiết. Thời tiết lạnh đã buộc một số quốc gia EU bắt đầu rút khí sớm hơn bình thường.
Các nhà phân tích dự đoán giá có thể tăng lên 1200–1400 đô la Mỹ cho mỗi nghìn mét khối trong các tháng cao điểm nếu mùa đông lạnh.
Hội nghị thượng đỉnh FSEH tại Moscow: tín hiệu cho thị trường khí toàn cầu
Vladimir Putin, phát biểu tại hội nghị thượng đỉnh của Diễn đàn các quốc gia xuất khẩu khí đốt, đã đề cập đến những chấn động nghiêm trọng trong ngành và liên kết sự gia tăng chi phí cho các người tiêu dùng châu Âu với việc từ chối các nguồn năng lượng của Nga. Trong số các điểm chính:
- nhu cầu toàn cầu về khí có thể tăng lên tới 5,5 triệu tỷ mét khối mỗi năm vào giữa thế kỷ, thương mại quốc tế lên tới 1,7 triệu tỷ;
- để ổn định thị trường cần chấm dứt các cuộc xung đột và gỡ bỏ các lệnh trừng phạt;
- các nhà sản xuất coi trọng sự ổn định hơn là việc tăng giá giao ngay gấp đôi;
- Nga đang xem xét khả năng hợp tác với các đối tác Mỹ ở Bắc Cực.
Trước đó, Điện Kremlin đã thông báo sẵn sàng thảo luận về việc khôi phục các chuyến cung cấp khí tới châu Âu khi có các người mua quan tâm.
Sản phẩm dầu và các nhà máy lọc dầu: thiếu hụt dầu diesel và quy định ở Nga
Thị trường sản phẩm dầu toàn cầu vẫn căng thẳng hơn so với thị trường dầu thô. Hợp đồng tương lai cho dầu mazut và dầu diesel tại Mỹ được giao dịch khoảng 4,9 đô la Mỹ cho mỗi gallon — cao hơn gấp đôi mức năm ngoái. Thiếu hụt các loại dầu trung bình giúp duy trì biên lợi nhuận lọc dầu và có lợi cho các nhà máy lọc dầu độc lập có quyền tiếp cận nguyên liệu.
Tại Nga, hiện có lệnh cấm hoàn toàn đối với việc xuất khẩu xăng, dầu diesel và dầu tàu cho đến ngày 31 tháng 1 năm 2027. Giá bán lẻ xăng đã tăng khoảng 20,5% kể từ đầu năm, trong khi giá dầu diesel đã tăng 13,4%. Theo dữ liệu giữa tháng 10, giá trung bình của xăng đã giảm xuống còn 78 rúp mỗi lít, tuy nhiên tình hình vẫn rất mong manh: các nhà máy lọc dầu hoạt động với công suất tối đa, các kế hoạch bảo trì đã bị hoãn lại và dữ liệu về quy trình lọc đã bị giữ bí mật.
Điện năng và Năng lượng tái tạo: khủng hoảng năng lượng thúc đẩy chuyển đổi năng lượng
Giá năng lượng hóa thạch cao thúc đẩy các lập luận kinh tế cho năng lượng tái tạo. Vào mùa xuân năm 2026, sản xuất từ năng lượng gió và mặt trời lần đầu tiên trong lịch sử đã vượt qua mức sản xuất từ khí tự nhiên toàn cầu, chiếm 22% sản lượng điện so với 20% của khí. Tại Mỹ, dự kiến trong năm sẽ đưa vào hoạt động kỷ lục 86 GW công suất mới, trong đó hơn 90% sẽ thuộc về các nhà máy năng lượng mặt trời, điện mặt trời và năng lượng gió. Indonesia, Hàn Quốc và một số quốc gia khác đang tăng tốc các chương trình phát triển năng lượng tái tạo, coi đó như một công cụ an ninh năng lượng và giảm sự phụ thuộc vào nhập khẩu khí hóa lỏng.
Than đá: nhu cầu châu Á hỗ trợ giá cả
Giá gas cao đã thúc đẩy một phần hệ thống năng lượng của Đông Bắc Á chuyển sang than. Giá than nhiệt tại Trung tâm Newcastle, Úc đã tăng lên mức cao nhất trong ba năm vào tháng 10, dự báo giá trung bình cho năm 2026 khoảng 130 đô la Mỹ mỗi tấn FOB. Tuy nhiên, sự gia tăng năng lượng tái tạo đã hạn chế nhập khẩu: dự báo về việc mua than của Trung Quốc, Ấn Độ và Nhật Bản năm nay đã giảm xuống.
Điều gì quan trọng đối với các nhà đầu tư: các tiêu chuẩn chính trong tuần
- Đàm phán với Iran - yếu tố chính tác động đến giá dầu và khí hóa lỏng; tiến trình có thể giảm bớt một phần phí bảo hiểm địa chính trị.
- Dữ liệu hàng tuần về tồn kho dầu tại Mỹ - tín hiệu về sự cân bằng cung cầu.
- Quyết định của Ngân hàng Trung ương Châu Âu - ảnh hưởng đến euro và giá khí tính theo đô la.
- Cuộc gặp OPEC+ vào ngày 1 tháng 11 - kịch bản cơ bản dự kiến giữ nguyên hạn ngạch.
- Cuộc bầu cử ở Mỹ vào ngày 3 tháng 11 - rủi ro về việc thay đổi chính sách đối ngoại của Washington.
- Thời tiết và việc rút khí từ các kho gas ở châu Âu - chỉ số về giá khí và điện trong mùa đông.
Thị trường dầu và khí vẫn trong tình trạng biến động cao, nơi các tin tức ngoại giao và sự cố tại Vịnh Ba Tư có thể thay đổi giá cả trong một phiên giao dịch chỉ trong vài phần trăm. Đối với các công ty dầu khí, khí và nhiên liệu, cũng như các nhà đầu tư trong lĩnh vực hàng hóa, hai tuần tới sẽ là bài kiểm tra độ bền của các mức giá hiện tại trước khi mùa sưởi bắt đầu.