Điểm đáng chú ý trong ngày: các sự kiện chính của ngành năng lượng
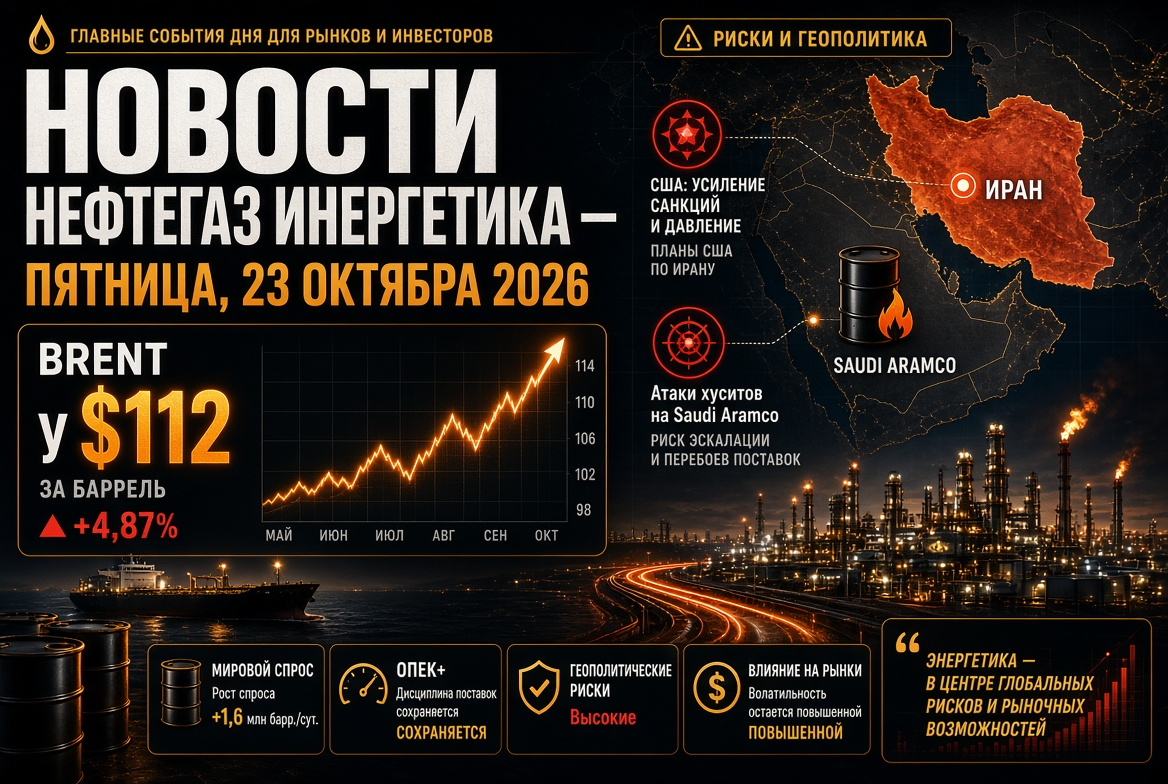
- Dầu Brent vào thứ Năm đã tăng khoảng 3%, lên mức cao nhất trong ngày là $112,68 mỗi thùng; WTI đã tạm thời vượt qua $100.
- Mỹ và Israel, theo thông tin từ báo chí Mỹ, đã chuẩn bị kế hoạch “ngắn nhưng quyết liệt” chống lại Iran sau cuộc bầu cử giữa nhiệm kỳ vào tháng 11.
- Houthi đã tấn công các cơ sở Saudi, bao gồm mỏ dầu Shaybah của công ty Saudi Aramco; Bộ Ngoại giao Mỹ đã ra lệnh cho một phần các nhà ngoại giao rời khỏi Ả Rập Saudi.
- Khí đốt tại châu Âu: TTF khoảng €87/MWh, mức độ lấp đầy kho lưu trữ dưới lòng đất rơi vào khoảng 75% so với tiêu chuẩn mùa vụ khoảng 90%.
- Cuộc khủng hoảng diesel: biên lợi nhuận tinh chế diesel tại châu Âu và Mỹ giữ ở mức trên $100 mỗi thùng.
Thị trường dầu: Brent ở mức cao nhất kể từ tháng Năm
Động lực chính của thị trường dầu là kỳ vọng về một giai đoạn mới của sự đối đầu xung quanh Iran. Các nhà giao dịch đang đánh giá khả năng tái diễn các cuộc tấn công sau cuộc bầu cử giữa nhiệm kỳ ở Mỹ, dự kiến sẽ diễn ra vào đầu tháng 11. Đồng thời, thị trường đang phản ứng với các cuộc tấn công của Houthi Yemen đối với cơ sở hạ tầng của Ả Rập Saudi: trong một cuộc tấn công bằng máy bay không người lái vào mỏ dầu Shaybah, hai người đã thiệt mạng, một người khác đã chết ở sân bay Dammam.
Các dữ liệu cơ bản cũng hỗ trợ giá. Dự trữ dầu thương mại của Mỹ đã giảm 3,06 triệu thùng trong tuần qua với dự báo giảm 0,8 triệu thùng, mặc dù dự trữ tại trung tâm Cushing đã tăng gần 1 triệu thùng. Trong tháng, giá Brent đã tăng hơn 8%, và trong khung thời gian một năm — khoảng 70%.
Một tín hiệu quan trọng cho những người tham gia thị trường chuyên nghiệp là sự khác biệt giữa thị trường giấy và thị trường thực. Trong hai tuần qua, hợp đồng tương lai Brent đã tăng khoảng $10, trong khi giá của các lô dầu thực tế lại đang giảm. Điều này cho thấy rằng phần lớn của đợt tăng giá mang tính chất đầu cơ và phản ánh phí địa chính trị, chứ không phải sự thiếu hụt nghiêm trọng về nguyên liệu thô.
Vịnh Hormuz: bảy điều kiện của Tehran
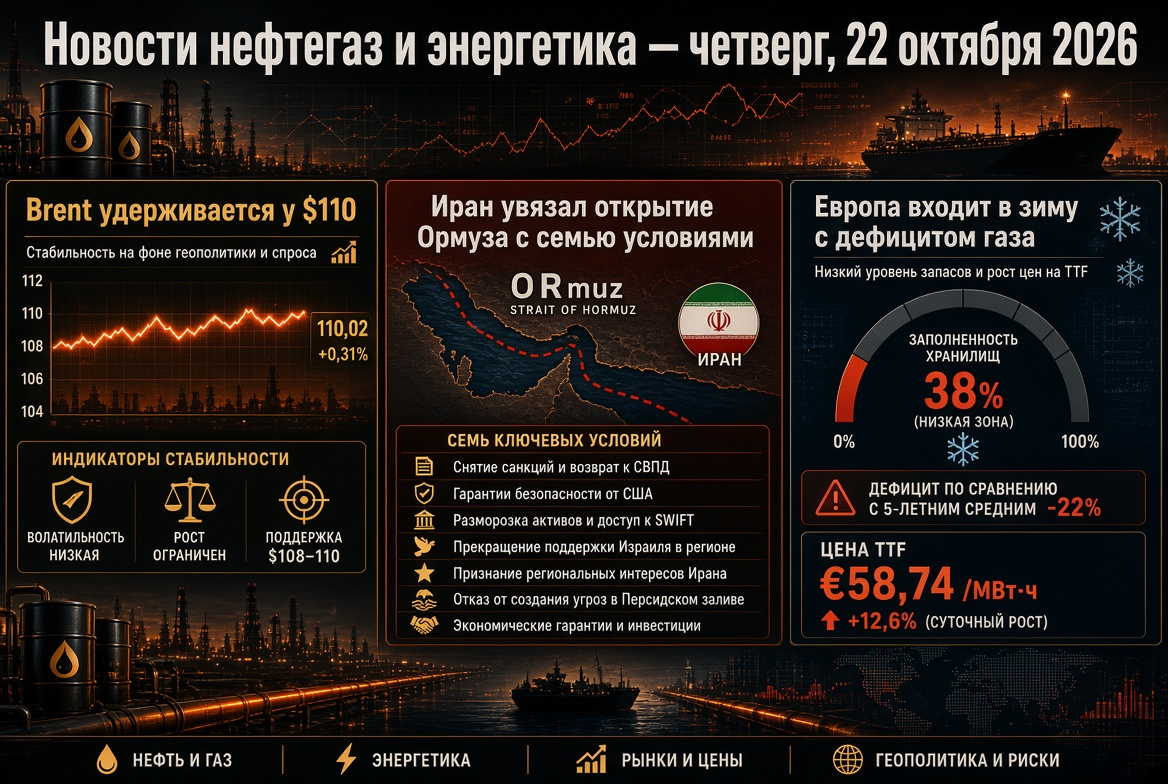
Tình hình tại vịnh Hormuz vẫn là yếu tố chính cho thị trường dầu mỏ toàn cầu và khí hóa lỏng. Lãnh đạo Iran liên kết việc mở lại hoàn toàn tuyến đường với việc Washington thực hiện bảy điều kiện được nêu trong cái gọi là bản ghi nhớ Islamabad. Người đứng đầu Bộ Ngoại giao Iran Abbas Araghchi tuyên bố rằng nếu những yêu cầu này được thực hiện, vịnh có thể được mở vào ngày thứ sáu, và đàm phán với Mỹ sẽ được khôi phục vào ngày thứ bảy.
Dòng chảy vật lý cũng đã phần nào hồi phục:
- Vận chuyển dầu thô qua vịnh được ước tính khoảng 10,3 triệu thùng mỗi ngày — khoảng 76% mức trước chiến tranh.
- Thị phần của sản phẩm dầu trong dòng chảy hàng hóa đã giảm xuống 11% so với hơn 20% trước xung đột.
- Tehran và Vệ binh Cách mạng Hồi giáo (IRGC) đe dọa mở rộng các hạn chế đến Bab-el-Mandeb và kênh Suez, điều này tạo ra rủi ro cho logistics tàu chở dầu giữa châu Á và châu Âu.
OPEC+: hạn ngạch trên giấy, sản lượng thấp hơn mục tiêu
Liên minh OPEC+ đã giữ nguyên mức sản lượng mục tiêu cho tháng 11 không thay đổi. Hạn ngạch của Ả Rập Saudi là 10,5 triệu thùng mỗi ngày, Nga — 9,9 triệu, Iraq — 4,4 triệu. Tuy nhiên, sản lượng thực tế của bảy thành viên chính vào tháng Tám chỉ đạt khoảng 25 triệu thùng mỗi ngày — thấp hơn khoảng 5 triệu so với mức trước chiến tranh vào tháng Hai. Việc tăng hạn ngạch vào năm 2026 phần lớn chỉ mang tính biểu tượng.
Cuộc họp tiếp theo của liên minh được lên lịch vào ngày 1 tháng 11. Việc kiểm toán khả năng sản xuất, cần thiết cho việc phân bổ hạn ngạch vào năm 2027, đã bị hoãn lại do chiến tranh, vì vậy thị trường không kỳ vọng có sự thay đổi đáng kể nào trong chính sách dầu cho đến năm tới. Phó Thủ tướng Nga Alexander Novak bày tỏ sự tự tin rằng OPEC+ sẽ đóng vai trò hàng đầu trong việc vượt qua cuộc khủng hoảng, nhấn mạnh sự ổn định của xuất khẩu dầu của Nga.
Sản phẩm dầu và các nhà máy lọc dầu: thiếu hụt diesel
Phân khúc căng thẳng nhất hiện nay không phải là dầu thô, mà là sản phẩm dầu. Biên lợi nhuận tinh chế diesel tại châu Âu đã vượt quá $100 mỗi thùng trong khi mức trung bình lịch sử là khoảng $20, và tại Mỹ trong tháng Chín đã ghi nhận mức kỷ lục trên $117. Nguyên nhân mang tính chất cấu trúc:
- Sự ngừng hoạt động của một phần năng lực tinh chế ở các nước vùng Vịnh;
- Các cuộc tấn công bằng máy bay không người lái thường xuyên vào các nhà máy lọc dầu của Nga;
- Cấm xuất khẩu diesel cho các nhà sản xuất Nga đến 31 tháng 10;
- Các hạn chế xuất khẩu nhiên liệu từ một số quốc gia khác, bao gồm cả Trung Quốc.
Đối với các nhà đầu tư, điều này có nghĩa là duy trì lợi nhuận cao cho các nhà máy lọc dầu độc lập với công suất hoạt động, đặc biệt là ở Mỹ. Các cơ quan quản lý năng lượng Mỹ dự kiến rằng biên lợi nhuận diesel sẽ giữ ở mức cao hơn mức trung bình lịch sử cho đến năm 2027.
Khí và LNG: châu Âu vào mùa đông với thiếu hụt dự trữ
Thị trường khí đốt châu Âu vẫn là một trong những rủi ro lớn nhất của mùa này. Hợp đồng tương lai TTF giao dịch quanh mức €87/MWh - các mức chưa từng thấy kể từ đầu năm 2023. Mức độ lấp đầy các kho lưu trữ dưới lòng đất ở châu Âu rơi vào khoảng 74–75%, thấp hơn khoảng 17 điểm phần trăm so với tiêu chuẩn mùa vụ. EU đã nới lỏng chỉ tiêu bắt buộc về mức bơm từ 90% xuống còn 80%.
Vấn đề chính là thiếu khí hóa lỏng. Các cuộc tấn công vào tổ hợp Ras Laffan của Qatar đã làm hư hại hai dây chuyền công nghệ với tổng công suất 12,8 triệu tấn mỗi năm và nhà máy Pearl GTL, trong khi QatarEnergy đã loại trừ việc xây dựng các đường ống như một phương án thay thế cho xuất khẩu biển qua Hormuz. Châu Âu và châu Á đang cạnh tranh để có được những lô hàng khí hóa lỏng, và mùa đông lạnh có thể gây ra một cuộc tăng giá mới.
Thị trường nhiên liệu Nga: hạn chế xuất khẩu
Tại Nga, lệnh cấm xuất khẩu xăng vẫn có hiệu lực cho đến cuối năm 2026, trong khi hạn chế đối với sản phẩm diesel cho các nhà sản xuất kéo dài đến cuối tháng 10. Giữa tháng, đã xuất hiện tín hiệu về việc nới lỏng một phần quy chế xuất khẩu sản phẩm dầu với điều kiện đảm bảo đầy đủ thị trường nội địa. Các nhà máy lọc dầu đang chuyển sang sản xuất diesel mùa đông, và chính quyền kiểm soát việc hình thành dự trữ trong thời gian sửa chữa định kỳ. Quyết định về việc gia hạn hoặc nới lỏng các hạn chế xuất khẩu kể từ ngày 1 tháng 11 sẽ là một trong những sự kiện quan trọng đối với các thành viên thị trường nhiên liệu.
Năng lượng điện, NNL và than
Cuộc khủng hoảng năng lượng đang thúc đẩy nhanh chóng chuyển đổi sang các nguồn năng lượng tái tạo. Theo ước tính của IEA, vào năm 2026, NNL lần đầu tiên sẽ vượt qua than và trở thành nguồn lớn nhất cho sản xuất điện toàn cầu. Dự kiến, sản lượng từ NNL sẽ tăng hơn 8%, sản lượng điện mặt trời sẽ tăng khoảng 600 TWh và vượt qua gió. Nhu cầu điện toàn cầu vào năm 2026 sẽ tăng 3,6%, tại Trung Quốc là 5,5%, tại Ấn Độ là 7%.
Đồng thời, giá khí đốt cao hỗ trợ sản xuất điện từ than ở châu Á và phần nào ở châu Âu: các hệ thống năng lượng sử dụng than như một bảo hiểm chống lại tình trạng thiếu khí hóa lỏng. Thị trường than năng lượng vẫn ở mức cao, và các nhà xuất khẩu than vẫn giữ vị thế mạnh mẽ trong khu vực Châu Á - Thái Bình Dương.
Dự báo và những điều cần theo dõi vào thứ Sáu
Kết thúc tuần, tin tức dầu khí và năng lượng sẽ chủ yếu được xác định bởi yếu tố địa chính trị. Các thành viên thị trường năng lượng nên chú ý đến các yếu tố sau:
- Tín hiệu từ Washington và Tehran về Iran và vịnh Hormuz trước cuộc bầu cử ở Mỹ.
- Các cuộc tấn công mới của Houthi vào cơ sở hạ tầng dầu của Ả Rập Saudi và giao thương hàng hải.
- Động thái chênh lệch giữa hợp đồng tương lai và các loại dầu thực tế như một chỉ báo về sự bền vững của đợt tăng giá.
- Quyết định về xuất khẩu sản phẩm dầu của Nga sau ngày 31 tháng 10.
- Dự báo thời tiết cho châu Âu và tốc độ rút khí từ các kho lưu trữ dưới lòng đất.
Kịch bản cơ bản dự đoán giá Brent giữ trong khoảng $105–115 mỗi thùng cho đến đầu tháng 11. Các nhà phân tích đồng thuận rằng không nên mong đợi sự giảm leo thang trước cuộc bầu cử ở Mỹ, do đó mức phí địa chính trị trong giá dầu, khí và diesel có lẽ sẽ vẫn tồn tại. Sự giảm mạnh chỉ có thể xảy ra khi có tiến bộ thực sự trong các cuộc đàm phán về Hormuz.