Thị trường dầu mỏ: phần thưởng địa chính trị giữ giá Brent trên 105 USD
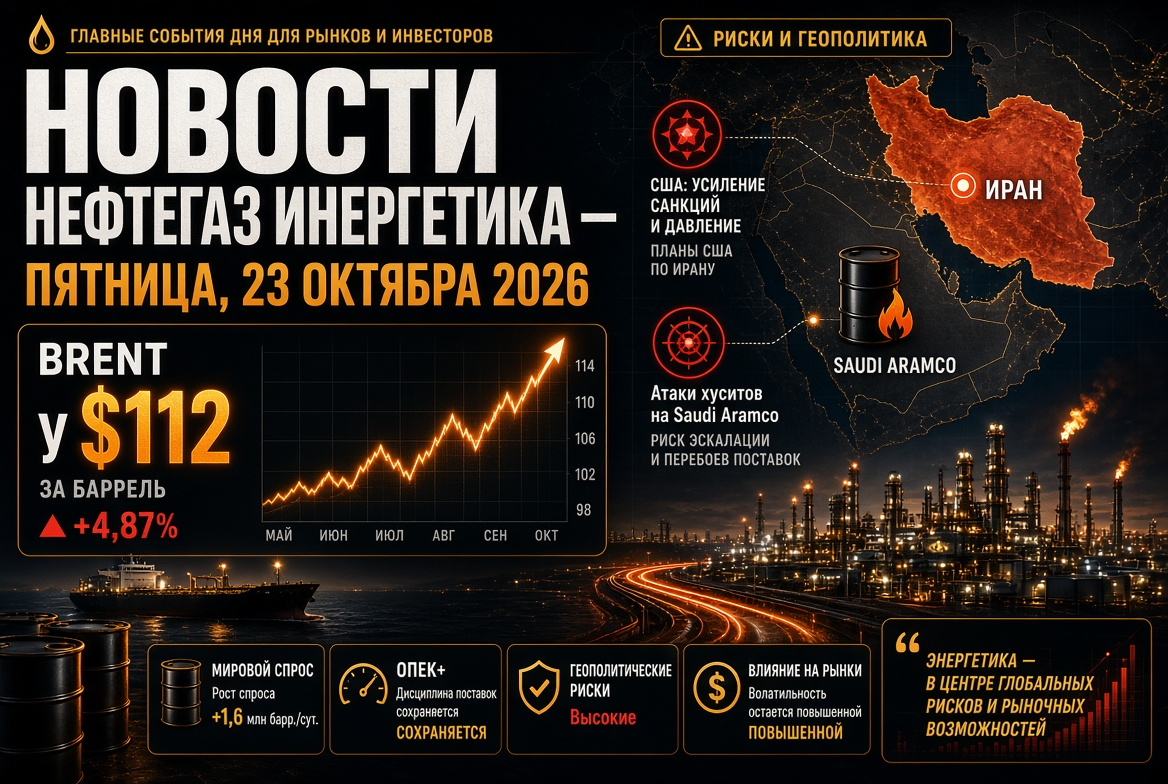
Vào cuối phiên giao dịch ngày 14 tháng 10, hợp đồng tương lai tháng 12 của Brent được định giá khoảng 106,3-106,5 USD mỗi thùng, trong ngày tăng tới 107,15 USD. WTI của Mỹ đang giao dịch quanh mức 95 USD. Một năm trước, giá dầu khoảng 62-63 USD, tức là mức tăng trong mười hai tháng qua vượt quá 70%.
Các động lực chính driving giá:
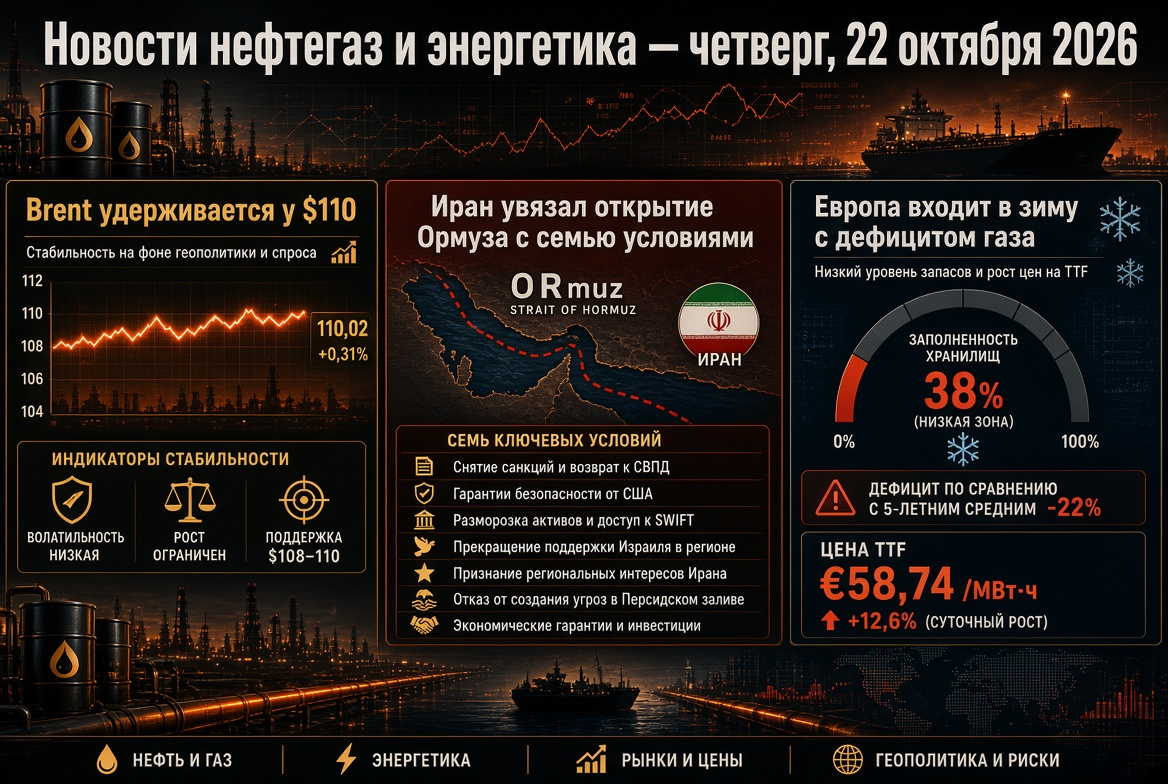
- Eo biển Hormuz. Các cuộc tấn công vào tàu chở hàng vẫn tiếp diễn: các tàu chở dầu đi qua các lộ trình không có sự đồng ý của Tehran đã bị đánh chìm trên các quả mìn, vào ngày 13 tháng 10, một tàu container đã chìm ở lối ra của eo biển. Iran liên kết việc mở hoàn toàn eo biển với việc thực hiện bảy điều kiện mà Washington đã đưa ra.
- Các cuộc tấn công của Houthi vào Ả Rập Xê Út. Phong trào "Ansar Allah" đã tuyên bố thực hiện các cuộc tấn công vào các cơ sở của Saudi Aramco ở Dhahran và tỉnh Đông, nhà máy lọc dầu ở Riyadh và sân bay thủ đô, hứa hẹn mở rộng danh sách các mục tiêu.
- Sự khác biệt giữa thị trường giao dịch và thị trường vật chất. Các lô thực tế của nguyên liệu thô, theo ước tính của các cơ quan giá cả, có giá khoảng 129 USD mỗi thùng — cao hơn nhiều so với giá Brent trên giấy.
- Cước phí vận tải kỷ lục. Việc vận chuyển dầu thô của Nga từ các cảng Baltic và Biển Đen tới Ấn Độ có chi phí từ 27-32 USD mỗi thùng, trong khi vận chuyển từ Ras Tanura đến Rotterdam đã tăng từ khoảng 2 USD vào năm 2025 lên hơn 35 USD.
Các nhà phân tích cho rằng giá WTI có thể biến động trong khoảng 90-100 USD trong những tuần tới; sự leo thang thêm nữa ở Trung Đông có khả năng đưa giá Brent về mức đỉnh mùa xuân trên 120 USD.
Báo cáo IEA: giảm nhu cầu dầu tương đương các cuộc khủng hoảng lớn nhất
Báo cáo tháng 10 của IEA là sự kiện phân tích chính của tuần cho ngành dầu khí. Các con số chính:
- Nhu cầu dầu thô toàn cầu vào năm 2026 sẽ giảm 2,61 triệu thùng/ngày — xuống còn 102,38 triệu thùng/ngày (dự báo đã bị điều chỉnh xấu đi khoảng 110.000 thùng/ngày).
- Cung dầu thô toàn cầu năm 2026 sẽ giảm 5,8 triệu thùng/ngày — xuống còn 100,7 triệu thùng/ngày.
- Sự trở lại của tăng trưởng tiêu thụ dự kiến sẽ không diễn ra trước tháng 3 năm 2027; vào năm 2027, nhu cầu sẽ đạt khoảng 104,38 triệu thùng/ngày, vẫn thấp hơn mức năm 2025.
- Sự mất mát lớn nhất đến từ các loại dầu tinh chế và nguyên liệu hóa dầu, đặc biệt là ở châu Á.
IEA cũng đang đẩy nhanh việc giải phóng các kho dự trữ chiến lược: sau quyết định kỷ lục vào tháng 3 về việc phát hành 400 triệu thùng, cơ quan này đã kêu gọi các nước tăng tốc cung cấp dầu diesel từ kho dự trữ ra thị trường. OPEC, trong khi đó, đã lần thứ sáu liên tiếp điều chỉnh giảm dự báo nhu cầu cho năm 2026, nhưng đã tăng dự báo tăng trưởng cho năm 2027, chỉ ra sự cần thiết phải bổ sung các kho dự trữ đã cạn kiệt.
OPEC+: chỉ tiêu giữ nguyên, sản lượng thực tế thấp hơn kế hoạch
Bảy nước OPEC+ đã duy trì các mức sản xuất dầu mục tiêu cho tháng 11 không thay đổi. Các chỉ tiêu được phân bổ như sau:
- Ả Rập Xê Út — 10,478 triệu thùng/ngày;
- Nga — 9,949 triệu thùng/ngày;
- Iraq — 4,431 triệu thùng/ngày;
- Kuwait — 2,676 triệu thùng/ngày;
- Kazakhstan — 1,628 triệu thùng/ngày;
- Algeria — 1,007 triệu thùng/ngày;
- Oman — 841 nghìn thùng/ngày.
Trên thực tế, các chỉ tiêu phần lớn vẫn chỉ là trên giấy: do chiến tranh và các hạn chế về logistics, sản lượng thực tế của một số thành viên thấp hơn nhiều so với mục tiêu. Cấu trúc của liên minh đã thay đổi sau khi UAE rời OPEC và OPEC+ từ ngày 1 tháng 5 năm 2026. Cuộc họp tiếp theo của "bảy nước" được lên kế hoạch vào ngày 1 tháng 11, cuộc họp của ủy ban giám sát vào ngày 29 tháng 11.
Thỏa thuận dầu diesel giữa Nga và Mỹ: yếu tố mới cho thị trường sản phẩm dầu
Thị trường sản phẩm dầu đang tiếp tục ghi nhận thỏa thuận đạt được vào ngày 9 tháng 10 trong cuộc điện thoại giữa Tổng thống Nga và Mỹ. Bộ Tài chính Mỹ đã cấp giấy phép, tạm thời nới lỏng các biện pháp trừng phạt đối với dầu diesel của Nga. Các thông số của thỏa thuận:
- hơn 300.000 tấn dầu diesel cho các thị trường Mỹ và toàn cầu trong tháng 10;
- thêm 500.000 tấn trong tháng 11 và sau đó khoảng 1 triệu tấn;
- về lâu dài — lên tới 3 triệu tấn mỗi tháng tùy thuộc vào tình trạng của các nhà máy lọc dầu Nga.
Moscow đã dỡ bỏ các hạn chế về xuất khẩu dầu diesel sớm. Đối với các công ty dầu mỏ Nga, đây là nguồn thu ngoại tệ bổ sung và động lực để hoạt động chế biến. Đối với Washington — đây là công cụ để giảm giá nhiên liệu trước cuộc bầu cử Quốc hội. Nền ngoại giao châu Âu đã chỉ trích thỏa thuận và thông báo các biện pháp trừng phạt mới. Vấn đề vẫn là khả năng thực hiện: sau các cuộc tấn công vào các nhà máy lọc dầu vào mùa hè, một số cơ sở chế biến vẫn đang trong quá trình phục hồi.
"Ngừng bắn năng lượng": khoảng lặng mong manh cho cơ sở hạ tầng
Vào ngày 11 tháng 10, Donald Trump đã thông báo về việc bắt đầu có hiệu lực của "ngừng bắn năng lượng" giữa Nga và Ukraine - thỏa thuận ngừng tấn công vào cơ sở hạ tầng năng lượng. Điện Kremlin đã gọi ý tưởng này là tích cực, tuy nhiên các điều kiện chính thức chưa được công bố. Vào ngày 12 tháng 10, các cuộc tấn công vào các cơ sở năng lượng của Ukraine vẫn tiếp diễn, và chỉ vào ngày 13 tháng 10 mới ghi nhận ngày đầu tiên không có các cuộc tấn công như vậy. Đối với các bên tham gia thị trường, sự ổn định của khoảng lặng là rất quan trọng: chính các cuộc tấn công vào các nhà máy lọc dầu đã trở thành một trong những yếu tố dẫn đến tình trạng thiếu hụt dầu diesel toàn cầu năm 2026.
Khí và LNG: châu Âu bước vào mùa đông với thiếu hụt dự trữ
Thị trường khí đốt châu Âu là phân khúc căng thẳng nhất của ngành năng lượng toàn cầu. Hợp đồng tương lai tại trung tâm TTF đã tăng lên 86-87 EUR mỗi MWh, đạt mức cao nhất kể từ tháng 12 năm 2022; mức tăng hàng năm khoảng 170%. Nguyên nhân:
- sự thiếu hụt xuất khẩu LNG từ Qatar sau khi các cơ sở Ras Laffan bị hư hại;
- sự lấp đầy các kho chứa dưới lòng đất của EU khoảng 73%, trong khi mức bình thường theo mùa khoảng 90%;
- sự cạnh tranh gay gắt với châu Á về các lô LNG tự do.
Một phần các nhà phân tích vẫn giữ dự báo ôn hòa — khoảng 56 EUR mỗi MWh trong quý 4 nhờ vào việc bơm nhanh chóng. Tuy nhiên, các hạn chế vật lý trên thị trường khí gas không được giải quyết bằng các tuyên bố ngoại giao. Đáng chú ý, xuất khẩu LNG vùng Arctic của Nga đến các cảng châu Âu đã tăng khoảng 9,5% trong chín tháng qua.
Than: sự trở lại của nhiên liệu chính ở châu Á
Sự thiếu hụt LNG đã khiến than trở thành người hưởng lợi chính của cuộc khủng hoảng. Than năng lượng Newcastle đang được giao dịch khoảng 149-150 USD mỗi tấn, gần mức cao nhất trong ba năm, với mức tăng hơn 40% trong năm qua. Khi giá LNG ở châu Á khoảng 25 USD mỗi MMBtu, than chất lượng cao giúp các công ty phát điện tiết kiệm khoảng 80% chi phí. IEA dự báo nhu cầu than toàn cầu sẽ đạt mức kỷ lục vào năm 2026: Trung Quốc, Ấn Độ, Nhật Bản, Hàn Quốc và một phần châu Âu đang gia tăng sản lượng điện từ than. Quý 4 thường là mùa cao điểm cho nhập khẩu, vì vậy xuất khẩu than có thể tăng đáng kể vào cuối năm. Tại Ấn Độ, số lượng nhà máy điện có lượng dự trữ nhiên liệu dưới 25% mức bình thường đến ngày 1 tháng 10 đã đạt 85.
Năng lượng tái tạo và điện: kỷ lục phát điện và vấn đề lưới điện
Chuyển đổi năng lượng vẫn tiếp tục ngay cả trong bối cảnh cú sốc ngành dầu khí. Vào năm 2025, các nguồn năng lượng tái tạo lần đầu tiên trong một thế kỷ đã vượt qua than trong sản xuất điện toàn cầu. Các kỷ lục mới:
- Australia: vào ngày 11 tháng 10, sản lượng điện từ các tấm năng lượng mặt trời trên mái nhà trong hệ thống năng lượng chính của nước này đã đạt 17,5 GW, và tỷ lệ năng lượng mặt trời trong tiêu thụ đạt 72%;
- Ấn Độ: sản lượng điện từ năng lượng mặt trời hàng ngày đã xác lập mức cao vào ngày 30 tháng 9;
- Mỹ: vào tháng 5, sản lượng điện mặt trời lần đầu tiên vượt qua sản lượng điện từ than.
Mặt trái là các hạn chế kỷ lục về sản lượng năng lượng tái tạo và giá điện âm trong các giờ cao điểm ánh sáng mặt trời. Điều này làm rõ rằng đầu tư vào hệ thống lưu trữ năng lượng và cơ sở hạ tầng lưới điện đang trở thành chủ đề chính cho các công ty năng lượng.
Thị trường nhiên liệu Nga: ổn định dưới sự kiểm soát của cơ quan quản lý
Thị trường sản phẩm dầu trong nước của Nga vẫn đang trong giai đoạn ổn định không bền vững:
- giá bán lẻ trung bình của xăng — 78,73 rúp mỗi lít, dầu diesel — 86,72 rúp;
- từ đầu năm đến nay, giá xăng đã tăng 21%, vượt trội hơn đáng kể so với lạm phát chung;
- trên sàn giao dịch, giá AИ-92 đã giảm trong tuần xuống còn 69,4 nghìn rúp mỗi tấn, trong khi AИ-95 đã tăng lên 70,9 nghìn rúp;
- Cơ quan chống độc quyền đã ký các thỏa thuận giá cả về nhiên liệu với 35 vùng.
Rủi ro chính là các sự sửa chữa không theo kế hoạch tại các nhà máy lọc dầu: việc mở rộng xuất khẩu dầu diesel cần phải cân bằng các nghĩa vụ bên ngoài với việc đảm bảo đầy đủ thị trường nội địa.
Điều gì quan trọng đối với các nhà đầu tư và các bên tham gia thị trường năng lượng
- Dầu: phần thưởng địa chính trị vẫn được duy trì; phạm vi cơ sở của Brent — từ 100-110 USD với nguy cơ tăng vọt khi có các cuộc tấn công vào cơ sở hạ tầng của Vùng Vịnh.
- Sản phẩm dầu: dầu diesel vẫn là sản phẩm thiếu hụt nhất; các nguồn cung của Nga và các dự trữ chiến lược của IEA có khả năng làm giảm phần thưởng.
- Khí: giá ở châu Âu nhạy cảm với thời tiết và tốc độ bơm; mùa đông lạnh có thể khiến TTF vượt qua 100 EUR.
- Than: hỗ trợ giá được duy trì đến cuối năm trong bối cảnh sự phát triển nhu cầu theo mùa tại châu Á.
- Ngày quan trọng: cuộc họp OPEC+ ngày 1 tháng 11 và dữ liệu về dự trữ dầu và khí ở Mỹ và châu Âu.
Năng lượng toàn cầu vào mùa thu năm 2026 đang sống trong chế độ đồng thời bị sốc cung và thu hẹp nhu cầu. Đối với các công ty dầu khí, đây là thời kỳ thu nhập cao và rủi ro gia tăng, trong khi đối với người tiêu dùng, đây là thời gian năng lượng đắt đỏ, còn đối với khu vực năng lượng tái tạo và lưu trữ, đây là cơ hội để tăng trưởng nhanh chóng.