Thị trường dầu mỏ: lần điều chỉnh tuần đầu tiên sau ba tuần
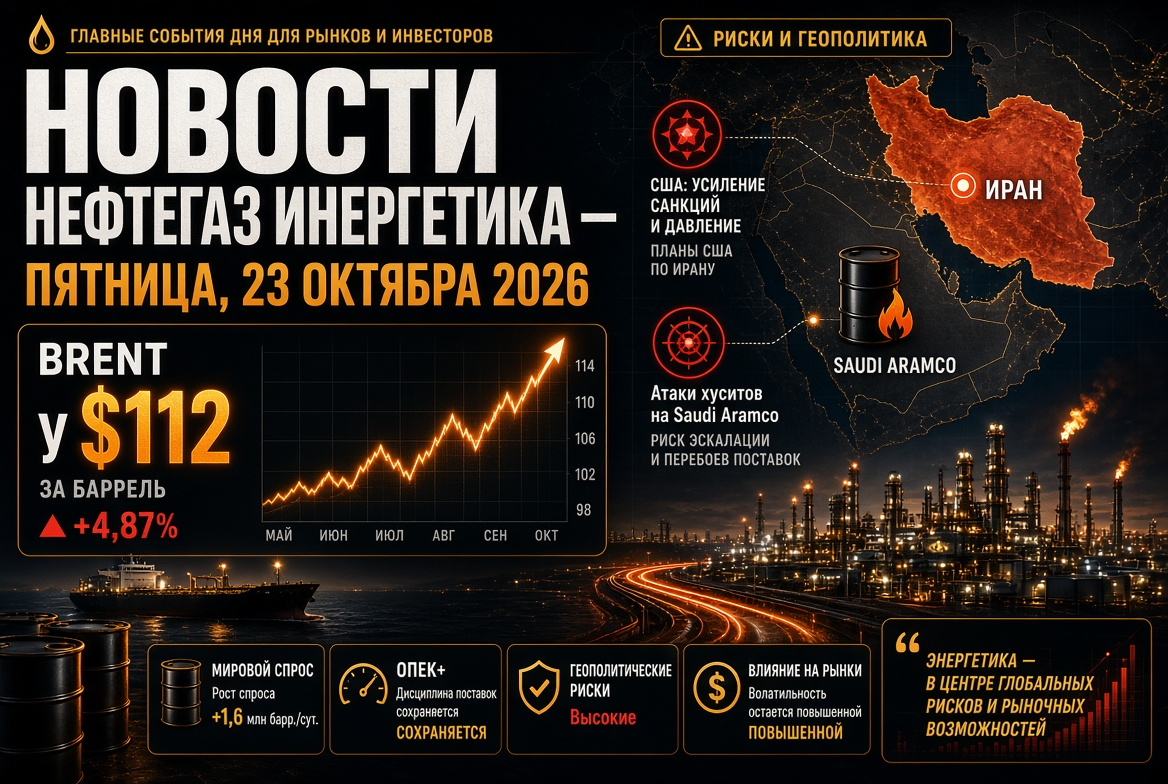
Vào thứ Sáu, dầu mỏ giảm giá phiên thứ ba liên tiếp: giá Brent giảm xuống còn 102,5–103,5 USD mỗi thùng, WTI giảm xuống 100 USD, tạm thời xuống dưới mức này. Tính đến cuối tuần, giá Brent giảm khoảng 2%, mặc dù vào thứ Hai vừa qua, giá đã tăng lên 108 USD — gần mức cao nhất trong gần bốn tháng.
- Thứ Tư: giảm gần 3%, xuống 105,7 USD — mức giảm mạnh nhất trong ba tuần — sau thông tin về việc sắp khôi phục một phần đường ống dầu của Ả Rập Saudi Đông — Tây.
- Thứ Năm: Brent đóng cửa ở mức 104,82 USD, WTI là 101,91 USD mỗi thùng.
- Trong tháng: WTI tăng khoảng 18–19%, Brent tăng khoảng 13%; so với mức giá một năm trước, dầu hiện cao hơn hơn 50%.
Các nhà phân tích đồng ý rằng bức tranh cơ bản không ủng hộ việc giá Brent duy trì lâu dài dưới 100 USD. Đường cong hợp đồng tương lai vẫn trong tình trạng bậc thang sâu: hợp đồng tháng 12 thấp hơn gần 5 USD so với hợp đồng tháng 11 — thị trường đang trả thêm cho việc cung cấp ngay lập tức.
Trung Đông: Đông — Tây, Biển Đỏ và Hormuz
Đường ống dầu Đông — Tây với công suất lên tới 7 triệu thùng mỗi ngày là tuyến đường chính để tránh eo biển Hormuz, nơi trong những tháng gần đây vận chuyển tới 5 triệu thùng mỗi ngày. Sau các cuộc tấn công bằng drone, ba trạm bơm đã bị hỏng, hoạt động xuất khẩu từ Yanbu đã bị tạm ngưng. Riyadh hy vọng sẽ phục hồi khoảng một nửa công suất trong vòng vài ngày; việc phục hồi hoàn toàn sẽ mất từ năm đến sáu tuần.
- Đường tránh: Ả Rập Saudi đề nghị các nhà máy lọc dầu châu Á cung cấp thêm lô hàng qua việc chuyển giao "bồn — bồn" tại cảng Sohar của Oman.
- Biển Đỏ: lực lượng Houthi đã chiếm Moka, đảo Perim và Hanish, tuyên bố phong tỏa các cảng của Ả Rập Saudi; hôm thứ Năm, hai bên đã tiếp tục có các cuộc tấn công qua biên giới.
- Hormuz: eo biển này gần như bị đóng cửa đối với tàu thương mại, không có cuộc đàm phán trực tiếp nào giữa Mỹ và Iran, phong tỏa biển đối với các cảng của Iran vẫn tiếp diễn.
- Sản xuất: Ả Rập Saudi cho biết sản lượng trong tháng 8 đã giảm xuống mức thấp nhất kể từ năm 1990.
IEA cảnh báo: các gián đoạn cung cấp đã buộc người tiêu dùng phải giảm nhu cầu dầu mỏ.
Sản phẩm dầu và nhà máy lọc dầu: diesel vẫn là tâm điểm của sự thiếu hụt
- Chênh lệch giá giữa diesel tại Mỹ (crack spread) vào thứ Tư đạt mức kỷ lục 117,97 USD mỗi thùng; gasoil tại châu Âu cũng ở mức cao lịch sử.
- Giá diesel giao ngay tại New York khoảng 5,05–5,25 USD mỗi gallon; giá bán lẻ ở Mỹ đạt mức kỷ lục 6,23 USD mỗi gallon, xăng là 4,32 USD.
- Kho dự trữ sản phẩm tinh chế ở Mỹ tăng trong ba tuần liên tiếp: +1,6 triệu thùng, lên 107,9 triệu thùng — tín hiệu đầu tiên của sự giảm nhiệt.
Diesel ở châu Âu hiện cao hơn khoảng 70% so với mức tháng 2. Đối với các nhà máy lọc dầu ngoài vùng xung đột, đây là giai đoạn siêu lợi nhuận, trong khi đối với các công ty nhiên liệu, hàng không và logistics thì đây là cú sốc về chi phí.
Khí đốt và LNG: Châu Âu bước vào mùa sưởi với dự trữ đạt 68%
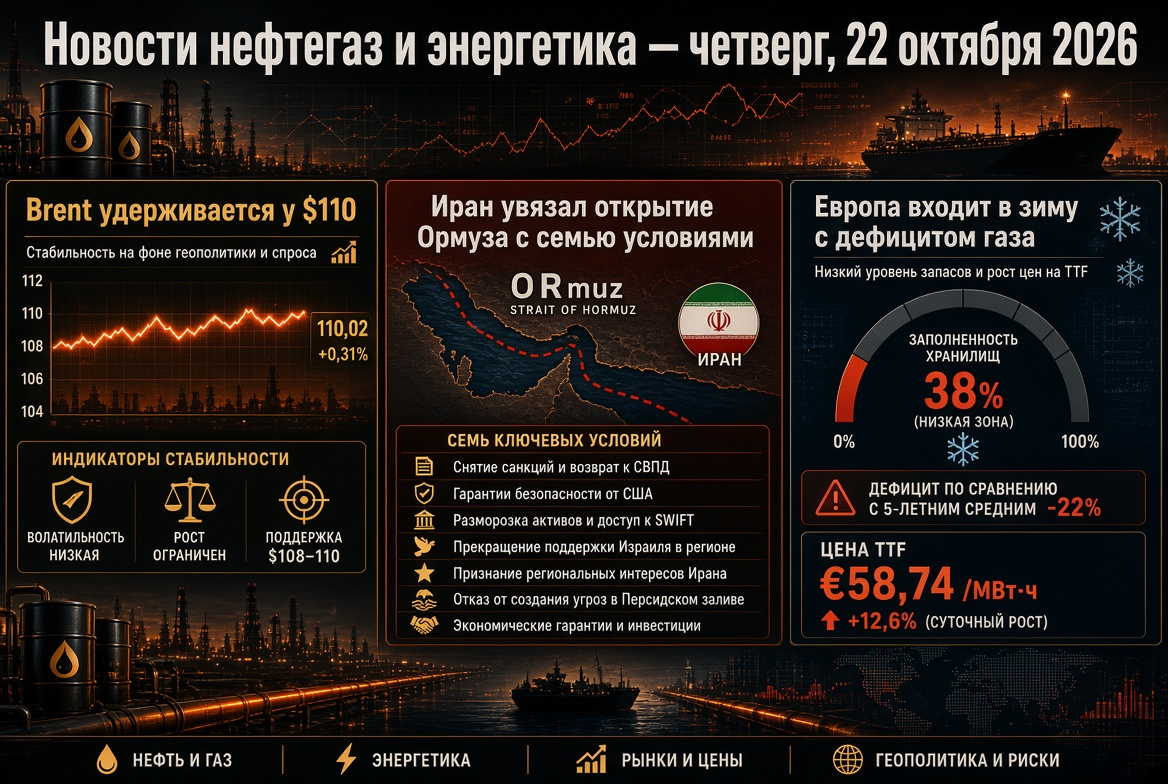
Hợp đồng tương lai TTF vào thứ Sáu đã tăng 1,5–2%, lên 77–78 EUR mỗi MWh, sau mức 82 EUR vào thứ Tư; trong một năm qua, giá khí đốt ở châu Âu đã tăng khoảng 140%. Kho dự trữ của EU hiện đã đầy khoảng 68% — thấp hơn 16 điểm phần trăm so với mức trung bình năm năm và gần mức thấp nhất trong hai thập kỷ.
- Qatar: tình trạng bất khả kháng trong việc cung cấp LNG được kéo dài đến tháng 11; khoảng 17% công suất của Ras Laffan đã bị ngừng hoạt động, việc sửa chữa được ước tính sẽ mất từ ba đến năm năm.
- Châu Á: LNG giao ngay có giá 26–28 USD mỗi triệu BTU — mức cao nhất kể từ năm 2022; nhu cầu LNG trong khu vực có thể giảm từ 3–10% vào cuối năm, một số người mua ở Nam Á đã từ chối các chào hàng đắt đỏ.
- Na Uy: các sửa chữa định kỳ tạm thời làm giảm lượng cung qua đường ống.
- Mỹ: Henry Hub khoảng 2,86 USD mỗi triệu BTU; chênh lệch kỷ lục hỗ trợ các nhà xuất khẩu LNG của Mỹ.
Russia và Ukraine: lệnh ngừng bắn về các cơ sở năng lượng chưa được xác nhận, xuất khẩu nhiên liệu bị hạn chế
Lời hứa của Washington vào ngày 14 tháng 9 về việc ngừng tấn công vào lĩnh vực năng lượng thực tế không hiệu quả: trong tuần qua, các nhà máy lọc dầu ở Syzran và Yaroslavl đã bị tấn công, các cuộc tấn công vào hạ tầng của Ukraine vẫn tiếp diễn. Moscow cho rằng ý tưởng này là "tốt", trong khi Kyiv sẵn sàng giảm leo thang nếu có sự đảm bảo từ các đối tác.
- Cấm xuất khẩu diesel cho các nhà sản xuất, theo thông tin từ các nguồn trong ngành, được kéo dài đến cuối tháng 10; đối với những người không sản xuất, lệnh này có hiệu lực đến 31 tháng 1 năm 2027.
- Cấm hoàn toàn xuất khẩu xăng — đến 31 tháng 1 năm 2027; xuất khẩu jet fuel bị hạn chế đến 30 tháng 11.
- Sau các cuộc tấn công bằng drone, sản lượng đã giảm ở sáu nhà máy lọc dầu lớn của Nga.
Đối với thị trường sản phẩm dầu toàn cầu, sự thiếu hụt diesel của Nga là một trong những yếu tố dẫn đến mức chênh lệch kỷ lục trong các sản phẩm tinh chế trung bình.
Châu Á: Ấn Độ và Trung Quốc chia sẻ những thùng dầu có sẵn
Nhu cầu nhập khẩu dầu của Nga vào Ấn Độ trong tháng 8 giảm xuống khoảng 2,1 triệu thùng mỗi ngày so với 2,7–2,8 triệu thùng mỗi ngày trong tháng 7: do các sửa chữa ở các nhà máy lọc dầu, sự sẵn có giảm và các cuộc mua sắm quyết liệt từ các nhà chế biến Trung Quốc. Việc giá Brent giảm từ mức cao giúp Ấn Độ có thêm không gian thở — đồng rupee giữ ở mức khoảng 95,8 USD mỗi đô la. Ngược lại, đồng nhân dân tệ đã tăng lên mức cao nhất trong bốn năm, giúp giảm giá nhập khẩu năng lượng cho Trung Quốc.
Điện năng, năng lượng tái tạo và hạt nhân: chuyển đổi cấu trúc được thúc đẩy
- Năng lượng tái tạo: theo ước tính của IEA, sản lượng từ các nguồn tái tạo sẽ tăng khoảng 1000 TWh mỗi năm đến năm 2030, trong đó hơn 600 TWh là từ năng lượng mặt trời; tỷ lệ nguồn năng lượng ít carbon trong điện toàn cầu sẽ tăng từ 42% lên 50%.
- Hạt nhân: uranium giá khoảng 90 USD mỗi pound; Mỹ và Ả Rập Saudi đã ký thỏa thuận về năng lượng hạt nhân hòa bình, trong khi một tổ máy điện tại Hàn Quốc đã hoàn thành giai đoạn Saeul 3. Nắng nóng mùa hè đã hạn chế hoạt động của các nhà máy điện hạt nhân tại châu Âu.
- Điểm nghẽn: thời gian giao hàng của các tuabin khí lớn vượt quá chu kỳ xây dựng của chính nhà máy điện.
Giá khí đắt giúp cải thiện kinh tế năng lượng tái tạo và các bộ lưu trữ, tuy nhiên, lãi suất gia tăng đang làm tăng chi phí vốn cho lưới điện và các dự án mới.
Than: bảo hiểm cho các hệ thống năng lượng châu Á
Than năng lượng tại Newcastle vẫn giữ ở mức khoảng 145 USD mỗi tấn. Đông Bắc Á đang thay thế LNG đắt tiền bằng than và năng lượng hạt nhân, duy trì nhu cầu cho các nhà xuất khẩu — Úc, Indonesia, Nga và Nam Phi. Xu hướng lâu dài không thay đổi: theo dự báo của IEA, tỷ lệ than trong sản xuất điện toàn cầu sẽ giảm từ 34% vào năm 2025 xuống 27% vào năm 2030, do đó các nhà sản xuất lớn không vội đầu tư vào các mỏ mới.
Kinh tế vĩ mô: lãi suất tăng theo lạm phát năng lượng
Ngân hàng Dự trữ Liên bang Mỹ (Fed) vào ngày 16 tháng 9 đã nâng lãi suất thêm 25 điểm cơ bản, lên 3,75–4,00% — lần đầu tiên kể từ năm 2023; vào thứ Sáu, Ngân hàng Nhật Bản cũng đã nâng lãi suất. Lợi tức trái phiếu 10 năm của Mỹ hiện khoảng 4,95%. Số lượng giàn khoan ở Mỹ, theo số liệu mới nhất, đã tăng lên 591 (450 giàn khoan dầu, 132 giàn khoan khí) so với 539 một năm trước: các công ty dầu khí đá phiến đang phản ứng với giá, nhưng một cách thận trọng.
Những gì cần theo dõi cho các nhà đầu tư và người tham gia thị trường năng lượng
- Việc khôi phục thực tế đường ống dầu Đông — Tây và sự khôi phục hoạt động xuất khẩu từ Yanbu.
- Hoạt động hàng hải qua eo biển Hormuz và Bab-el-Mandeb, các cuộc tấn công mới vào hạ tầng.
- Trạng thái ngừng bắn về năng lượng giữa Nga và Ukraine cùng tình trạng của các nhà máy lọc dầu Nga.
- Việc chính thức gia hạn lệnh cấm xuất khẩu diesel từ Nga.
- Động thái TTF, tiến độ bơm vào kho dự trữ khí của châu Âu và sự cạnh tranh với châu Á về LNG.
- Chênh lệch giá diesel và số liệu kho dự trữ hàng tuần ở Mỹ.
Kịch bản cơ bản trong những ngày tới là giá Brent trong khoảng 98–108 USD mỗi thùng với độ nhạy cao đối với các tin tức từ Trung Đông. Sản phẩm dầu và khí mặt đất vẫn là những phân khúc căng thẳng nhất của thị trường năng lượng toàn cầu.