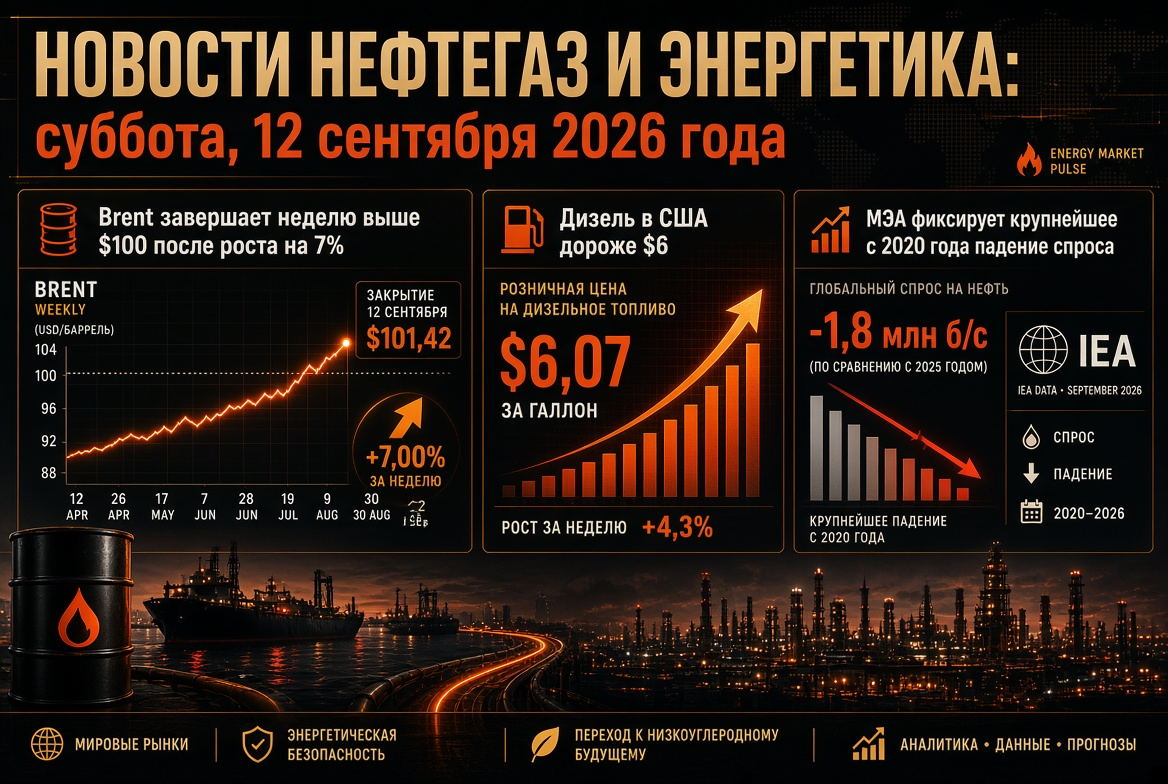
Thông cáo dầu khí và năng lượng: thứ Sáu, ngày 11 tháng 9 năm 2026 — Giá Brent giữ trên $102 sau cuộc tấn công lớn nhất vào tàu chở dầu tại Eo biển Hormuz, giá khí đốt ở Châu Âu vượt €80
Mảng nhiên liệu toàn cầu gặp cú sốc giá lành mạnh vào thứ Sáu, ngày 11 tháng 9 năm 2026. Dầu Brent lần đầu tiên từ cuối tháng Năm giao dịch trên $102 mỗi thùng, chỉ số khí đốt châu Âu TTF đã vượt mức €80 mỗi MWh lần đầu tiên kể từ tháng 1 năm 2023, trong khi kho khí dưới lòng đất trong EU chỉ được lấp đầy hai phần ba so với tiêu chuẩn mùa là hơn 80%. Nguyên nhân chính là cuộc tấn công lớn nhất vào lĩnh vực hàng hải kể từ khi chiến tranh bắt đầu, xảy ra tại Eo biển Hormuz, cùng với một mặt trận thứ hai ở Biển Đỏ. Đối với các nhà đầu tư, công ty dầu khí và nhiên liệu, các nhà điều hành nhà máy lọc dầu và các thành viên trên thị trường khí đốt, than đá, điện và năng lượng tái tạo, câu hỏi quan trọng nhất của ngày hôm nay là: nền kinh tế toàn cầu còn có thể tiếp nhận bao nhiêu lợi tức địa chính trị trước khi nhu cầu năng lượng bắt đầu giảm mạnh.
Chủ đề nổi bật ngày: cuộc chiến tàu chở dầu tại Eo biển Hormuz đã tăng lên cấp độ mới
Vào đêm thứ Tư, Mỹ đã đánh chìm năm tàu chở dầu Iran tại Vịnh Oman và gần hòn đảo Kharg như một phần của chính sách " tàu đổi tàu", do Washington công bố vào đầu tháng 9. Tehran đã phản ứng bằng cách tấn công mười tàu gần Eo biển Hormuz và phóng tên lửa vào căn cứ quân sự Mỹ ở Al-Azraq tại Jordan. Theo dữ liệu của các máy giám sát hàng hải, ít nhất một thành viên trong tổ lái của tàu chở dầu đã thiệt mạng, một người khác được báo là mất tích. Đây là đợt tấn công lớn nhất nhằm vào hàng hải thương mại kể từ ngày 28 tháng 2, khi chiến tranh bắt đầu.
Tình hình thực tế cho thị trường dầu và khí đang xấu đi theo ba hướng:
- Mở rộng vùng cấm. IRGC đã công bố vùng hạn chế hàng hải từ Chabahar qua Vịnh Oman vào Biển Ả Rập và kêu gọi các thủy thủ trên tàu chở dầu ở bờ biển Bahrain và Kuwait phải rời khỏi tàu ngay lập tức.
- Bảo hiểm và thuê tàu. Các sự cố mới đã hủy bỏ khả năng tiếp cận rủi ro chiến tranh cho tàu đi "lộ trình không được phép", làm giữ mức giao thông qua eo biển ở mức tối thiểu.
- Rủi ro môi trường. Những tàu chở dầu bị hư hại và ngập nước ở Vịnh Persia đã biến khu vực này thành một mối đe dọa đối với các nhà máy khử mặn và cơ sở hạ tầng ven biển của các nước vùng Vịnh.
Dầu: Brent trên $102, WTI ở $96 — thị trường đang điều chỉnh kỳ vọng giá
Các mốc quan trọng của thị trường dầu vào sáng thứ Sáu:
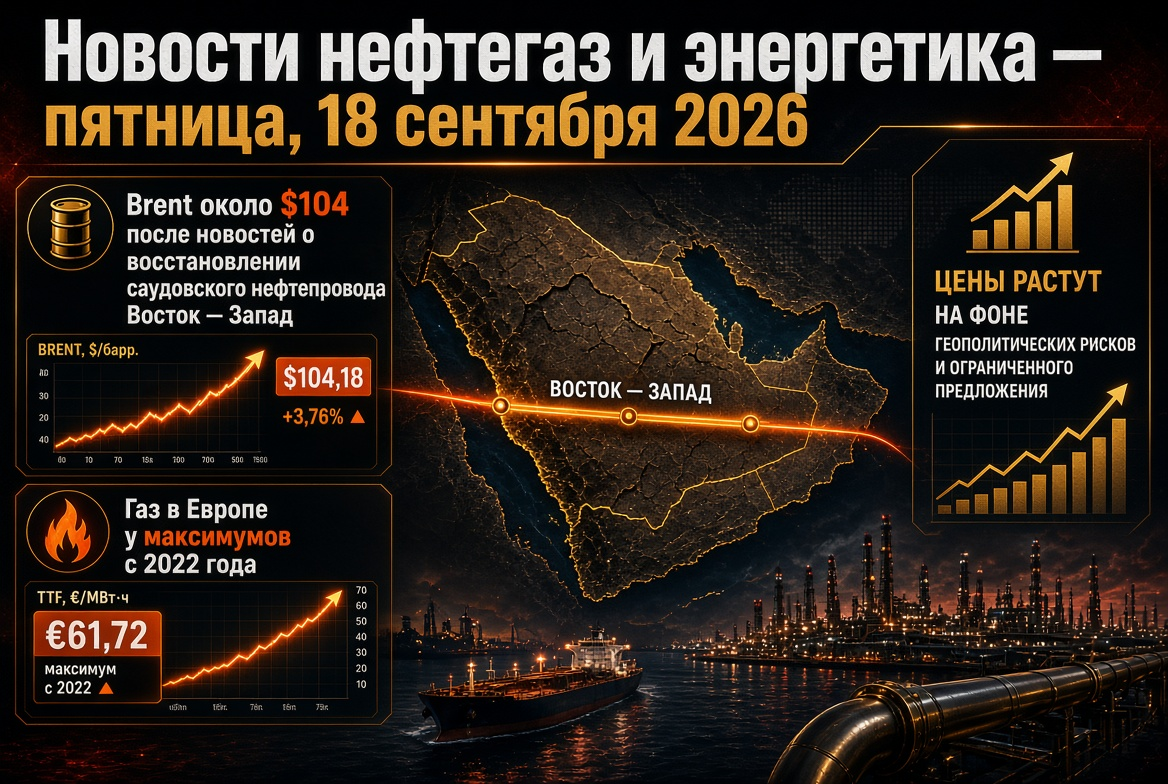
- Brent (hợp đồng tháng 11, ICE): vào thứ Tư đã tăng 3,4% lên $101,21, và vào thứ Năm có lúc đạt $102,4–102,9 — mức cao nhất kể từ ngày 22 tháng 5. Mức cao nhất trong năm đạt $126,41 (ngày 30 tháng 4) vẫn là cột mốc cho kịch bản "gấu" ở Hormuz.
- WTI (hợp đồng tháng 10, NYMEX): giữ vững ở khoảng $96–97 mỗi thùng.
- Dự đoán: báo cáo tháng 9 của Bộ Năng lượng Mỹ đã đặt giá trung bình dầu Brent ở khoảng $90 trong nửa cuối năm 2026 và giảm xuống $74 vào năm 2027 — những con số này trở nên lỗi thời chỉ hai ngày sau khi công bố với mức giá hiện tại. Các mô hình dài hạn của một số ngân hàng châu Á chỉ ra rằng giá sẽ ở mức $113–114 sau 12 tháng.
Kho dự trữ và cân bằng thực tế
Dự trữ dầu toàn cầu, theo đánh giá của cơ quan quản lý Mỹ, đã giảm khoảng 400 triệu thùng từ đầu năm, trong khi việc phục hồi sản lượng từ Trung Đông đến mức trước chiến tranh đã lùi lại đến quý hai năm 2027. Kho dự trữ chiến lược của Mỹ — khoảng 286,6 triệu thùng, mức thấp nhất kể từ đầu những năm 1980. Dự trữ dầu thương mại ở Mỹ trước báo cáo tuần được hoãn đến thứ Năm đạt 424,5 triệu thùng với mức vận hành nhà máy lọc dầu đạt 98%; dự trữ chế phẩm giảm 14% so với tiêu chuẩn năm năm và dự kiến sẽ giảm xuống dưới 100 triệu thùng vào tháng 9.
OPEC+ và các báo cáo hàng tháng
Bảy quốc gia OPEC+ đã giữ nguyên hạn ngạch tháng 10 tại cuộc họp ngày 6 tháng 9 sau sáu tháng liên tiếp cắt giảm sản lượng; cuộc họp tiếp theo sẽ diễn ra vào ngày 4 tháng 10. Báo cáo hàng tháng của OPEC sẽ được công bố vào thứ Năm, sẽ xác định nhu cầu sau khi điều chỉnh dự đoán tăng trưởng tiêu thụ vào tháng 8 năm 2026 xuống 0,58 triệu thùng/ngày. Cơ quan Năng lượng Quốc tế dự báo sẽ giảm nhu cầu dầu toàn cầu xuống 1,6 triệu thùng/ngày với tình trạng thiếu hụt 1,8 triệu thùng/ngày trong quý III và sản lượng vẫn bị dừng ở mức 8,3 triệu thùng/ngày trong khu vực Vịnh.
Biển Đỏ: các cuộc tấn công của Houthis vào nhà máy lọc dầu Jazan mở ra mặt trận thứ hai cho xuất khẩu dầu
Khi thị trường chú ý đến Hormuz, các Houthis Yemen đã thực hiện một loạt các cuộc tấn công bằng máy bay không người lái và tên lửa vào nhà máy lọc dầu Saudi Aramco ở Jazan với công suất 400 nghìn thùng/ngày, cũng như vào kho chứa tại Jazan và Abha. Nhà máy đã ngừng hoạt động, liên minh đứng đầu là Riyadh đã hứa "đáp trả vào các nguồn gây ra mối đe dọa". Đồng thời, các Houthis đang giao tranh gần cảng Mocha, tiến gần đến bờ biển Bab-el-Mandeb.
Tầm quan trọng của mặt trận này đối với năng lượng toàn cầu là rất lớn: sau khi đóng cửa Hormuz, Ả Rập Saudi đã chuyển hướng xuất khẩu qua đường ống "Đông-Tây" đến cảng Yanbu, nơi đã tiếp nhận hơn 90% lượng hàng hải của vương quốc vào tháng 6. Lệnh cấm vận của Houthis đã buộc phải chuyển hướng các lô hàng đến Châu Á qua Suez, làm kéo dài cuộc hành trình khoảng 30 ngày và tăng chi phí thuê tàu. Mối đe dọa đối với Yanbu là mối đe dọa đối với kênh xuất khẩu lớn cuối cùng cho dầu Trung Đông.
Thị trường khí đốt châu Âu: TTF vượt €80, kho chứa ở mức 67% — khởi đầu mùa Đông tệ nhất trong 15 năm
Hợp đồng tương lai TTF vào thứ Năm giao dịch ở mức €80,3–80,8 mỗi MWh (khoảng $985 cho một nghìn mét khối), đây là lần đầu tiên vượt quá €80 kể từ mùa đông năm 2023. Kể từ khi xung đột bắt đầu, giá đã tăng khoảng 150%, và từ đầu năm đến nay — hơn 120%. Chỉ số NBP của Anh đã gần đạt 200 pence mỗi therm. Các mức tăng trưởng chủ yếu là:
- các cuộc tấn công vào tàu chở dầu trong Vịnh Persia và tình trạng ngừng xuất khẩu LNG từ Qatar;
- mở rộng chênh lệch JKM–TTF, thu hút các lô hàng giao ngay vào Châu Á;
- dự trữ thấp kỷ lục: tính đến ngày 9 tháng 9, kho chứa khí ở EU đạt 67,33% (71,87 tỷ mét khối) so với mức trung bình năm năm khoảng 84%.
Biên độ giữa các quốc gia vẫn rất nghiêm trọng: Đức — khoảng 53%, Áo — 67%, Pháp — 71%, Ý — 83%. Các nhà điều hành châu Âu đang bơm khí với tốc độ kỷ lục, nhưng với mức giá cao nhất trong bốn năm qua. Trong khi đó, trên thị trường Mỹ, Henry Hub đã giảm xuống dưới $2,8 cho mỗi triệu BTU — chênh lệch xuyên Đại Tây Dương cho các nhà xuất khẩu LNG từ Mỹ đã đạt quy mô lịch sử.
LNG và than: khoảng cách của Qatar được lấp đầy bởi Atlantic và sản xuất than
Sự hư hại của tổ hợp Ras Laffan đã làm giảm khoảng 17% công suất xuất khẩu của Qatar; việc phục hồi hoàn toàn dự kiến sẽ mất đến năm năm và tổn thất khoảng $20 tỷ doanh thu mỗi năm. Bên ngoài Hormuz, khoảng 15 tàu chở LNG đã được chất hàng, hai tàu khác đang được xếp hàng tại cảng — thị trường đánh giá việc quay trở lại của các tàu trống về nhà như một dấu hiệu có thể cho sự chuẩn bị cho việc tái xuất hàng, nhưng nếu không đi qua eo biển thì điều này chỉ là tín hiệu chứ không phải giao hàng thực sự.
Đối với ngành than, cuộc khủng hoảng LNG nghĩa là một khoảng thời gian nhu cầu không có kế hoạch. Khối lượng chuyển đổi từ khí đốt sang than ở Châu Âu và Châu Á được ước tính đạt từ 40–60 triệu tấn; sản lượng từ các nhà máy điện than ở Hàn Quốc đã tăng gần 40%, trong khi ở Nhật Bản tăng hơn 11%. Giá Newcastle giữ ở mức khoảng $130 mỗi tấn nhờ việc gián đoạn cung cấp từ Indonesia, trong khi nhu cầu toàn cầu về than vào năm 2026 có thể tăng khoảng 3% — lên 9,1 tỷ tấn.
Sản phẩm dầu và nhà máy lọc dầu: biên lợi nhuận chế biến tăng, Nga duy trì thị trường nội địa bằng tay
Thị trường toàn cầu cho các chế phẩm trung bình vẫn là phân khúc hẹp nhất: nhu cầu nhiên liệu diesel và nhiên liệu máy bay ở Châu Á và Châu Âu giữ giá cào tăng ở mức cao nhất trong nhiều năm, trong khi việc sửa chữa theo kế hoạch mùa thu của các nhà máy lọc dầu Mỹ tạm thời giảm nguồn cung. Sự dừng hoạt động của Jazan đã loại bỏ khỏi thị trường hơn 200 nghìn thùng/ngày khối lượng xuất khẩu dầu diesel và dầu mỏ.
Tại Nga, thị trường nội địa cho các sản phẩm dầu hoạt động một cách thủ công:
- cấm xuất khẩu hoàn toàn xăng đã được gia hạn đến ngày 31 tháng 1 năm 2027, tỷ lệ giao dịch lên sàn giảm xuống 10% (trong đó 8% là giao dịch địa chỉ), điều này thực tế chỉ để lại khoảng 2% sản xuất cho thị trường tự do;
- các chỉ số sàn giao dịch giảm một cách nghịch lý mặc dù đang thiếu hụt: giá trung bình xăng Aи-92 tại SPbMTSB ngày 8 tháng 9 là 69,2 nghìn rúp/tấn, trong khi Aи-95 là 71,8 nghìn rúp/tấn với khối lượng giao dịch 11,6 nghìn tấn mỗi phiên — thấp hơn ba lần so với tiêu chuẩn;
- nguyên nhân là do sự chậm trễ trong việc xuất hàng theo hợp đồng sàn giao dịch kéo dài tháng này sang tháng khác do các nhà máy lọc dầu dừng hoạt động sau các cuộc tấn công bằng máy bay không người lái; khoảng cách giá giữa các cơ sở đạt đến 25 nghìn rúp/tấn;
- thiếu hụt được bù đắp bằng việc nhập khẩu xăng biển từ Ấn Độ với khối lượng lên đến 400 nghìn tấn mỗi tháng.
Năng lượng điện và năng lượng tái tạo: chuyển đổi năng lượng như là xu hướng duy nhất có thể dự đoán
Khi tình hình nguyên liệu trở nên hỗn loạn, sự chuyển dịch cấu trúc trong ngành năng lượng điện đang được thúc đẩy nhanh chóng. Nhu cầu toàn cầu về điện tăng khoảng 3,6% vào năm 2026 với sự hỗ trợ từ các trung tâm dữ liệu, phương tiện giao thông điện và điều hòa không khí, trong khi nguồn năng lượng tái tạo lần đầu tiên vượt qua than trong sản lượng toàn cầu. Sản xuất năng lượng mặt trời tăng khoảng 600 TWh và đứng thứ hai sau năng lượng thủy điện. Tuy nhiên, tình trạng dễ bị tổn thương trong ngắn hạn vẫn tồn tại: tại châu Âu, tỷ lệ điện gió ở đầu tuần đã giảm xuống dưới 15% nhu cầu, điều này đã dẫn đến tăng giá khí đốt và điện. Mỗi euro tăng TTF làm gia tăng kinh tế cho các thiết bị lưu trữ, đầu tư mạng và hợp đồng dài hạn cho điện "xanh".
Lịch trình: những gì các thành viên thị trường năng lượng cần chú ý vào thứ Sáu
- Phản ứng của thị trường đối với báo cáo tháng của OPEC và dữ liệu thống kê hàng tuần về dầu, xăng và các chế phẩm từ Bộ Năng lượng Mỹ.
- Dữ liệu về lạm phát ở Mỹ cho tháng 8: cú sốc nguyên liệu làm tăng khả năng siết chặt chính sách của Cục Dự trữ Liên bang, điều này kìm hãm nhu cầu đầu cơ đối với dầu.
- Các tuyên bố từ liên minh về Yemen và bất kỳ tín hiệu nào về tình trạng của cảng Yanbu.
- Động thái trong việc bơm khí vào các kho chứa khí dưới lòng đất châu Âu và chênh lệch JKM–TTF như là chỉ số của cuộc cạnh tranh cho LNG giao ngay.
- Kết quả tuần lễ tại SPbMTSB và các quyết định của nhà điều hành Nga về các quy định thương mại và nhập khẩu nhiên liệu.
Kết luận và rủi ro cho nhà đầu tư và công ty trong lĩnh vực năng lượng
- Dầu. Mức giá $100 chuyển từ ngưỡng kháng cự thành hỗ trợ; khoảng giá kịch bản cho quý là từ $85 trong trường hợp giảm leo thang đến $120 trong trường hợp có các cuộc tấn công mới vào tàu và cơ sở hạ tầng ở Biển Đỏ.
- Khí. Châu Âu bước vào mùa sưởi với sự thiếu hụt dự trữ lịch sử; nếu mùa đông lạnh, giá TTF trên €90–100 mỗi MWh sẽ trở thành kịch bản cơ bản chứ không phải là kịch bản căng thẳng.
- Than. Phần phía Bắc và Đông Á và một phần châu Âu sẽ duy trì nhu cầu than cao cho đến khi khí LNG của Qatar được phục hồi — ít nhất đến mùa xuân năm 2027.
- Sản phẩm dầu và nhà máy lọc dầu. Các mức chênh lệch chế biến vẫn duy trì lợi nhuận cho những người chế biến bên ngoài khu vực xung đột; tại Nga, lợi nhuận chuyển từ các trạm xăng độc lập sang các công ty tích hợp theo chiều dọc.
- Năng lượng tái tạo và điện. Dòng vốn dài hạn đổ vào năng lượng mặt trời và gió, cùng với các thiết bị lưu trữ và mạng vẫn là ý tưởng đầu tư ổn định nhất trong bối cảnh địa chính trị không ổn định.
Tóm tắt ngày cho ngành công nghiệp dầu khí và năng lượng toàn cầu: hai điểm chốt hàng hải — Hormuz và Bab-el-Mandeb — đang cùng lúc chịu áp lực, và chính tình trạng của chúng, không phải hạn ngạch OPEC+ hay thống kê vĩ mô, sẽ xác định giá dầu, khí đốt và điện trong những tuần tới. Các thành viên thị trường năng lượng cần thiết lập kế hoạch kịch bản, đa dạng hóa logistics cung cấp và tuân thủ quy trình bảo hiểm.