Những điểm chính trên thị trường năng lượng toàn cầu trong tuần: dầu mỏ, khí đốt, than và sản phẩm dầu trước thềm quyết định của OPEC+
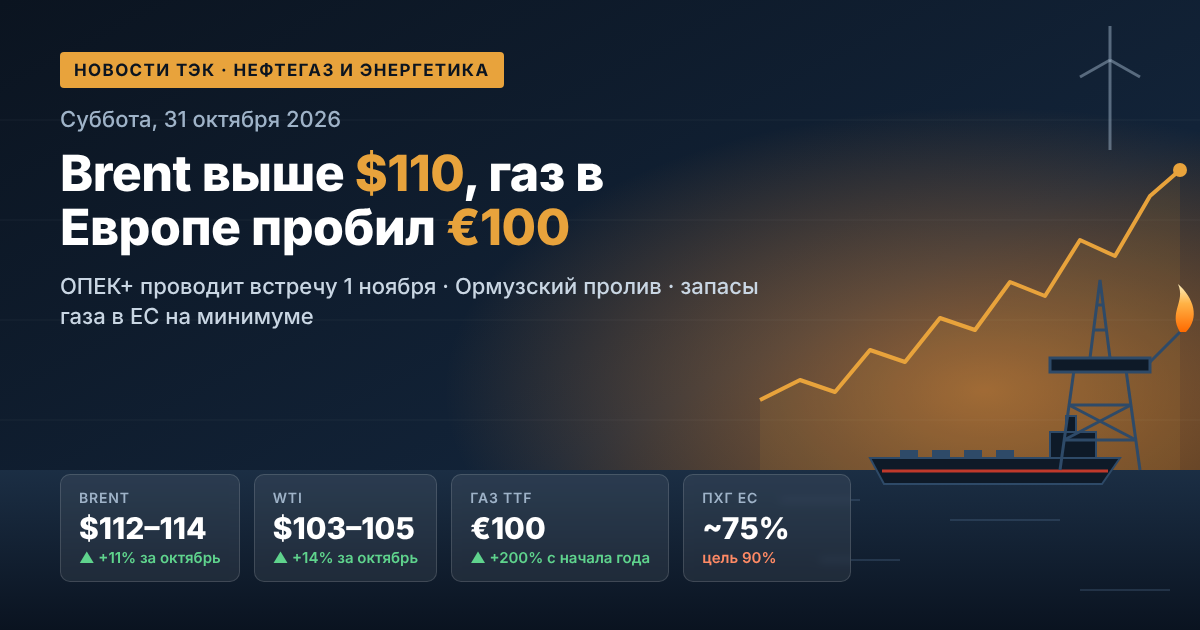
Thị trường dầu mỏ và khí đốt toàn cầu bước vào tháng 11 ở mức cao nhất trong nhiều năm. Trong tháng 10, giá dầu Brent tăng khoảng 11%, WTI tăng 14%: cả hai loại dầu đều tăng tháng thứ tư liên tiếp. Hôm thứ Sáu, trong ngày giao dịch cuối cùng của hợp đồng tháng 12, giá dầu Brent lần đầu tiên kể từ ngày 30 tháng 4 lên tới 118 USD/thùng. Nguyên nhân là các cuộc tấn công mới của lực lượng Houthi nhằm vào cơ sở hạ tầng dầu mỏ của Ả Rập Xê Út, vụ tấn công tàu chở dầu tại eo biển Hormuz và kỳ vọng về khả năng leo thang xung đột Mỹ-Iran sau cuộc bầu cử giữa nhiệm kỳ tại Mỹ. Chủ nhật ngày 1 tháng 11, bảy thành viên chủ chốt của OPEC+ tổ chức cuộc họp trực tuyến về hạn ngạch cho tháng 12. Trong khi đó, khí đốt châu Âu lần đầu tiên kể từ tháng 12 năm 2022 có giá cao hơn 1200 USD/1000 m³.
1. Thị trường dầu mỏ: Brent và WTI kết thúc tháng 10 trong xu hướng tăng
Đối với dầu Brent, tuần qua là một trong những tuần biến động mạnh nhất kể từ mùa xuân. Hôm thứ Năm, giá giảm về 110–111 USD sau thông tin về các liên hệ ngoại giao: phía Mỹ đã gửi thư cho Tehran đề nghị nối lại đàm phán. Đến thứ Sáu, phần bù rủi ro địa chính trị đã quay trở lại giá.
- Brent (hợp đồng tháng 12): lên tới 118 USD/thùng trong ngày, mức cao nhất trong nửa năm;
- Brent (hợp đồng tháng 1): khoảng 113–114 USD/thùng, tăng 2,5% trong phiên;
- WTI: khoảng 103–105 USD/thùng, mức cao nhất kể từ tháng 9;
- Chênh lệch Brent–WTI: thu hẹp còn khoảng 9 USD: dầu Mỹ đang bắt kịp dầu châu Âu.
Theo các nhà phân tích, giá dầu cao sẽ được duy trì ngay cả sau khi xung đột kết thúc. Saxo Bank dự báo Brent sẽ giao dịch trong khoảng 70–90 USD thay vì 60–70 USD trước chiến tranh: thị trường sẽ phải bổ sung dự trữ, và rủi ro tái bùng phát xung đột vẫn còn.
2. Trung Đông: các cuộc tấn công vào Ras Tanura, Abqaiq và Rabigh
Nguồn căng thẳng chính đối với các công ty dầu mỏ và nhà giao dịch là tình hình leo thang trên bán đảo Ả Rập. Lực lượng Houthi tuyên bố đã thực hiện sáu cuộc tấn công vào các cơ sở của Ả Rập Xê Út, bao gồm:
- nhà máy lọc dầu Ras Tanura với công suất 550 nghìn thùng/ngày (cuộc tấn công thứ hai trong tuần);
- nhà máy lọc dầu tại Rabigh;
- cơ sở của Saudi Aramco tại Abqaiq;
- đường ống dầu Đông–Tây, qua đó vương quốc này chuyển hướng xuất khẩu sang Biển Đỏ, tránh eo biển Hormuz. Đến đầu tháng 10, công suất vận chuyển qua đường ống này đã phục hồi lên 5,8 triệu thùng/ngày.
Riyadh vẫn chưa chính thức xác nhận các cuộc tấn công này. Tuy nhiên, thị trường coi gián đoạn nguồn cung dầu từ Trung Đông là rủi ro thực tế. Hôm thứ Sáu, cơ quan UKMTO của Anh cũng báo cáo về một tàu chở dầu tại eo biển Hormuz bị hư hại bởi thiết bị nổ được gắn từ một tàu nhỏ.
3. OPEC+: cuộc họp ngày 1 tháng 11 và hạn ngạch cho năm 2027
Ả Rập Xê Út, Nga, Iraq, Kuwait, Kazakhstan, Algeria và Oman tổ chức cuộc họp vào Chủ nhật. Theo các nguồn tin trong liên minh, kịch bản cơ bản là giữ nguyên hạn ngạch cho tháng 12. Đây sẽ là lần tạm dừng thứ ba liên tiếp sau sáu tháng tăng sản lượng dần dần.
Hạn ngạch OPEC+ cho tháng 11 năm 2026
- Ả Rập Xê Út — 10,5 triệu thùng/ngày;
- Nga — 9,9 triệu thùng/ngày;
- Iraq — 4,4 triệu thùng/ngày;
- Kuwait — 2,7 triệu thùng/ngày;
- Kazakhstan — 1,6 triệu, Algeria — 1,0 triệu, Oman — 0,8 triệu thùng/ngày.
Quyết định phần lớn mang tính biểu tượng: sản lượng thực tế tại vùng Vịnh vẫn còn thấp hơn đáng kể so với hạn ngạch. Đối với nhà đầu tư, các tín hiệu về chính sách cho năm 2027 quan trọng hơn. Liên minh vẫn duy trì khoảng 2 triệu thùng/ngày cắt giảm được áp dụng từ năm 2022, và chưa hoàn tất việc kiểm toán năng lực sản xuất của các thành viên, trên cơ sở đó sẽ thiết lập các mức cơ sở mới. Cuộc họp cấp bộ trưởng đầy đủ của OPEC+ được lên kế hoạch vào ngày 29 tháng 11.
4. Cân bằng cung cầu: dự trữ đang giảm
Theo đánh giá của IEA, nhu cầu dầu toàn cầu năm 2026 sẽ giảm 2,6 triệu thùng/ngày, xuống 102,4 triệu thùng. Nguồn cung sẽ giảm mạnh hơn — 5,8 triệu thùng/ngày. Kết quả là thị trường vẫn thâm hụt cho đến cuối năm:
- đến cuối tháng 9, dự trữ dầu toàn cầu thấp hơn 509 triệu thùng so với mức cuối tháng 2;
- khoảng 330 triệu thùng đã được giải phóng khỏi dự trữ chiến lược của các nước IEA, lượng còn lại được quyết định giải phóng nhanh hơn, ưu tiên dầu diesel;
- theo dự báo của cơ quan này, tình trạng thiếu hụt sản phẩm chưng cất trung bình sẽ tiếp tục trong năm 2027.
OPEC cũng đã hạ dự báo tăng trưởng nhu cầu dầu toàn cầu năm 2026 — xuống 400 nghìn thùng/ngày so với 1,4 triệu thùng ban đầu.
5. Châu Á: Trung Quốc quay lại mua hàng
Nhập khẩu dầu của Trung Quốc trong tháng 10 ước tính vượt 10 triệu thùng/ngày — mức cao nhất kể từ tháng 3. Các nhà máy lọc dầu Trung Quốc đang nhận các lô hàng được ký hợp đồng vào đầu tháng 8, khi Brent giảm xuống dưới 80 USD. Dự trữ thương mại tại Trung Quốc ước khoảng 1,19 tỷ thùng, và khi nhập khẩu tăng, việc giảm dự trữ có thể chấm dứt. Đối với các nhà xuất khẩu, đây là yếu tố hỗ trợ nhu cầu. Đối với các nhà cung cấp Nga, tình hình phức tạp hơn: Ấn Độ tích cực mua dầu Trung Đông hơn, và xuất khẩu từ các nước vùng Vịnh trong tháng 9 đã phục hồi lên khoảng 75% mức trước chiến tranh.
6. Dầu và sản phẩm dầu của Nga: chiết khấu Urals và lệnh cấm xuất khẩu dầu diesel
Đối với ngành dầu khí Nga, tháng 10 diễn ra không đồng nhất. Giá tuyệt đối của Urals tăng theo Brent, nhưng chiết khấu mở rộng. Tại cảng Novorossiysk, mức chiết khấu cho các lô hàng Suezmax đạt 28,85 USD/thùng — mức cao nhất kể từ tháng 3, và giá cước vận tải đã lập kỷ lục mới. Trên thị trường sản phẩm dầu nội địa, chính quyền tiếp tục điều tiết thủ công:
- lệnh cấm xuất khẩu xăng đối với tất cả các chủ thể thị trường có hiệu lực đến ngày 31 tháng 1 năm 2027;
- lệnh cấm xuất khẩu dầu diesel đối với các nhà sản xuất hết hạn vào ngày 31 tháng 10. Theo dữ liệu ngành, dự kiến sẽ được gia hạn đến cuối năm 2026 với việc duy trì nguồn cung theo hạn ngạch;
- sau cuộc đàm phán giữa tổng thống Nga và Mỹ ngày 9 tháng 10, các lệnh trừng phạt của Mỹ đối với dầu diesel của Nga đã được tạm hoãn trong sáu tháng, đến ngày 7 tháng 4 năm 2027;
- Duma Quốc gia đã thông qua lần đọc đầu tiên ngân sách giai đoạn 2027–2029, trong đó có giá dầu cơ sở thấp hơn để tính thu nhập từ dầu khí.
7. Thị trường khí đốt châu Âu: TTF vượt 100 EUR/MWh
Khí đốt châu Âu tăng lên mức cao nhất trong gần bốn năm. Giá giao ngay tại trung tâm TTF hôm thứ Sáu đạt khoảng 104 EUR/MWh (khoảng 1204 USD/1000 m³), hợp đồng tương lai tháng 12 — khoảng 103 EUR. Theo dữ liệu của GIE, tính đến ngày 26 tháng 10, các kho dự trữ khí ngầm của EU đã được lấp đầy 74,9% (80 tỷ m³), thấp hơn đáng kể so với mức năm ngoái. Châu Âu đang cạnh tranh với người mua châu Á để giành các lô hàng LNG, và Tổng giám đốc Gazprom Alexey Miller cho rằng trong mùa đông lạnh giá, giá đỉnh có thể tăng lên 2500 USD/1000 m³.
8. Than và điện lực: khí đốt đắt đỏ, than quay trở lại
LNG đắt đỏ đã đưa nhu cầu than trở lại châu Á. Than nhiệt Newcastle giao dịch quanh 150 USD/tấn — gần mức cao nhất trong ba năm, cao hơn 45% so với một năm trước. Tính theo đơn vị năng lượng, than rẻ hơn LNG khoảng 80%, do đó Trung Quốc, Nhật Bản và Hàn Quốc có thể tăng nhập khẩu khoảng 20 triệu tấn trong quý IV. Đối với các công ty phát điện, điều này đồng nghĩa với chi phí nhiên liệu và điện tăng, đối với các nhà xuất khẩu than — một kết thúc năm mạnh mẽ.
9. Năng lượng tái tạo và chuyển đổi năng lượng: con đường đến COP31
Trọng tâm của năng lượng tái tạo là hội nghị khí hậu COP31, sẽ diễn ra tại Antalya từ ngày 9 đến 20 tháng 11. Đồng chủ trì của Thổ Nhĩ Kỳ và Australia thúc đẩy mục tiêu "35 đến 35": đưa tỷ trọng điện năng trong tiêu thụ năng lượng cuối cùng toàn cầu lên 35% vào năm 2035. Trong tháng 11, IEA cũng sẽ công bố báo cáo Renewables 2026 và World Energy Outlook 2026. Cuộc khủng hoảng năng lượng năm 2026 đã làm tăng sự quan tâm đến an ninh năng lượng, điện khí hóa và lưu trữ năng lượng.
Những gì các chủ thể thị trường cần theo dõi trong tuần
- 1 tháng 11 — quyết định của OPEC+ về sản lượng tháng 12 và các tín hiệu về hạn ngạch cho năm 2027;
- 3 tháng 11 — bầu cử giữa nhiệm kỳ tại Mỹ: thị trường lo ngại về việc nối lại các cuộc tấn công vào Iran sau đó;
- hoạt động hàng hải tại eo biển Hormuz và các cuộc tấn công vào nhà máy lọc dầu và đường ống của Ả Rập Xê Út;
- việc rút khí từ các kho dự trữ khí ngầm châu Âu và diễn biến TTF khi thời tiết lạnh đến;
- quyết định cuối cùng của chính phủ Nga về xuất khẩu dầu diesel.
Vào đầu tháng 11, thị trường hàng hóa chủ yếu được định hình bởi địa chính trị và tình trạng thiếu hụt dự trữ. Đối với nhà đầu tư, các công ty dầu mỏ và nhiên liệu, điều này đồng nghĩa với biến động giá cao đối với dầu mỏ, khí đốt, than và sản phẩm dầu ít nhất cho đến cuối năm.