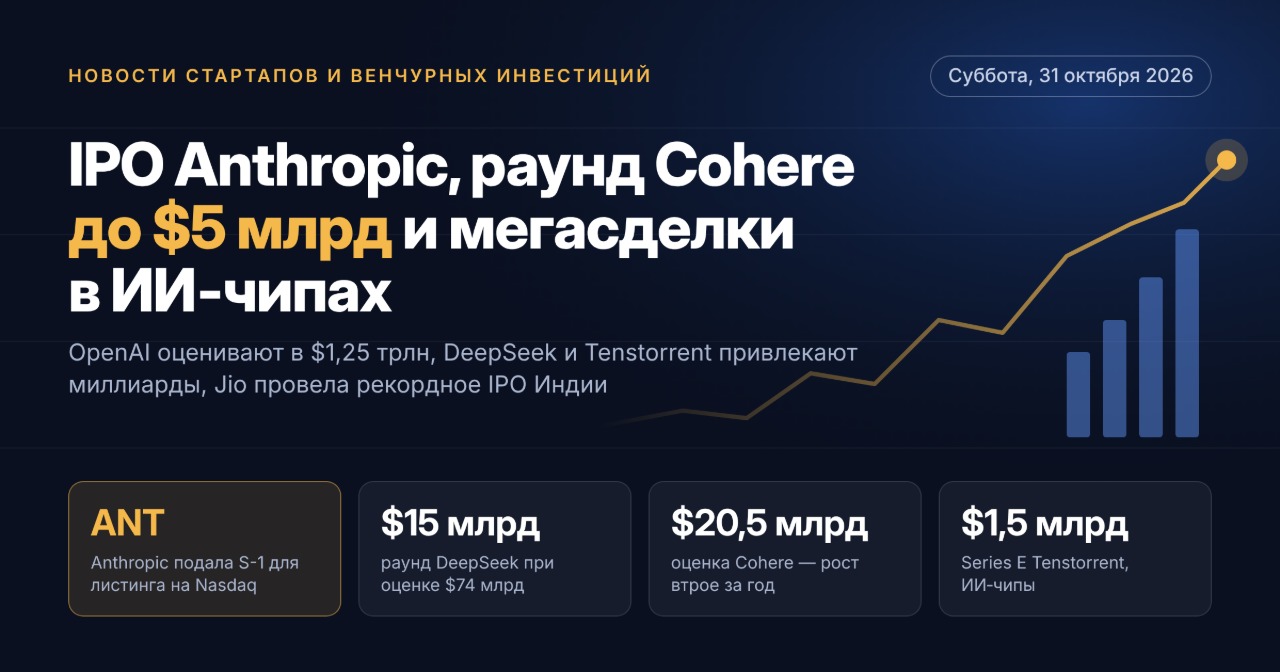
Thị trường đầu tư mạo hiểm khép lại tháng 10/2026 trong đà khởi sắc. Anthropic nộp hồ sơ IPO, các startup trong lĩnh vực chip AI, an ninh mạng và robot đã gọi được các vòng gọi vốn trị giá hàng tỷ USD, các quỹ đóng vốn trong tình trạng đăng ký vượt mức
Tuần cuối cùng của tháng 10 đã trở thành một trong những tuần sôi động nhất đối với vốn đầu tư mạo hiểm trong năm 2026. Hồ sơ IPO công khai của Anthropic đang định hình xu hướng thị trường cho cả tháng 11. Đồng thời, vốn tư nhân tiếp tục dịch chuyển từ phần mềm "thuần túy" sang hạ tầng trí tuệ nhân tạo, tự động hóa công nghiệp và an ninh. Đối với các nhà đầu tư mạo hiểm và các quỹ, tuần qua đã đưa ra hai tín hiệu cùng lúc: cửa sổ thanh khoản đang mở ra, và mức độ tập trung vốn vào các thương vụ lớn nhất tiếp tục gia tăng.
Xu hướng chính trong tuần đối với các nhà đầu tư mạo hiểm
- IPO quy mô lớn trong lĩnh vực AI. Anthropic đã công bố bản cáo bạch S-1. Đây là phép thử quan trọng nhất đối với khẩu vị của thị trường đại chúng dành cho các công ty trong lĩnh vực trí tuệ nhân tạo.
- Hạ tầng thay vì ứng dụng. Các vòng gọi vốn lớn nhất thuộc về các nhà sản xuất chip cho suy luận, các đám mây điện toán và các nền tảng sản xuất.
- AI vật lý. Robot, thiết bị xây dựng tự hành và nhà máy tự động hóa đã thu hút các khoản đầu tư từ 100 triệu USD.
- An ninh mạng. Bảo vệ đám mây và định danh của các tác nhân AI vẫn là một trong những phân khúc cạnh tranh nhất đối với đầu tư mạo hiểm.
- Gọi vốn của các quỹ. Các nhà quản lý châu Âu và Mỹ đang đóng các quỹ mới, trong đó có cả các quỹ đăng ký vượt mức.
IPO của Anthropic: phép thử lớn nhất đối với thị trường đầu tư mạo hiểm
Ngày 26 tháng 10, Anthropic đã công khai nộp mẫu S-1 và dự kiến niêm yết cổ phiếu loại A trên Nasdaq Global Select Market với mã giao dịch ANT. Các tổ chức bảo lãnh phát hành gồm Goldman Sachs và Morgan Stanley. Trong bản cáo bạch hiện chưa nêu số lượng cổ phiếu cũng như khoảng giá. Theo các nguồn tin trong ngành, trong các cuộc đàm phán đang thảo luận mức định giá từ 1,5 đến 2 nghìn tỷ USD. Vòng gọi vốn tư nhân gần nhất thuộc series H với quy mô khoảng 65 tỷ USD đã định giá công ty ở mức 965 tỷ USD.
Lịch trình niêm yết dự kiến:
- Công bố bản S-1 sửa đổi kèm khoảng giá.
- Roadshow, có thể khởi động ngay trong tuần ngày 9 tháng 11.
- Bắt đầu giao dịch, dự kiến trước Lễ Tạ ơn.
Đối với các quỹ đầu tư mạo hiểm, thương vụ này đặt ra chuẩn mực về hệ số định giá cho toàn bộ phân khúc AI tạo sinh. Riêng thị trường đang bàn luận rằng lợi ích lớn nhất từ đợt niêm yết có thể thuộc về các đối tác chiến lược, trước hết là các nhà cung cấp dịch vụ đám mây. Các nhà đầu tư mạo hiểm truyền thống ít nổi bật hơn trong thương vụ này.
Bức tranh vĩ mô: vốn đầu tư mạo hiểm sau quý III
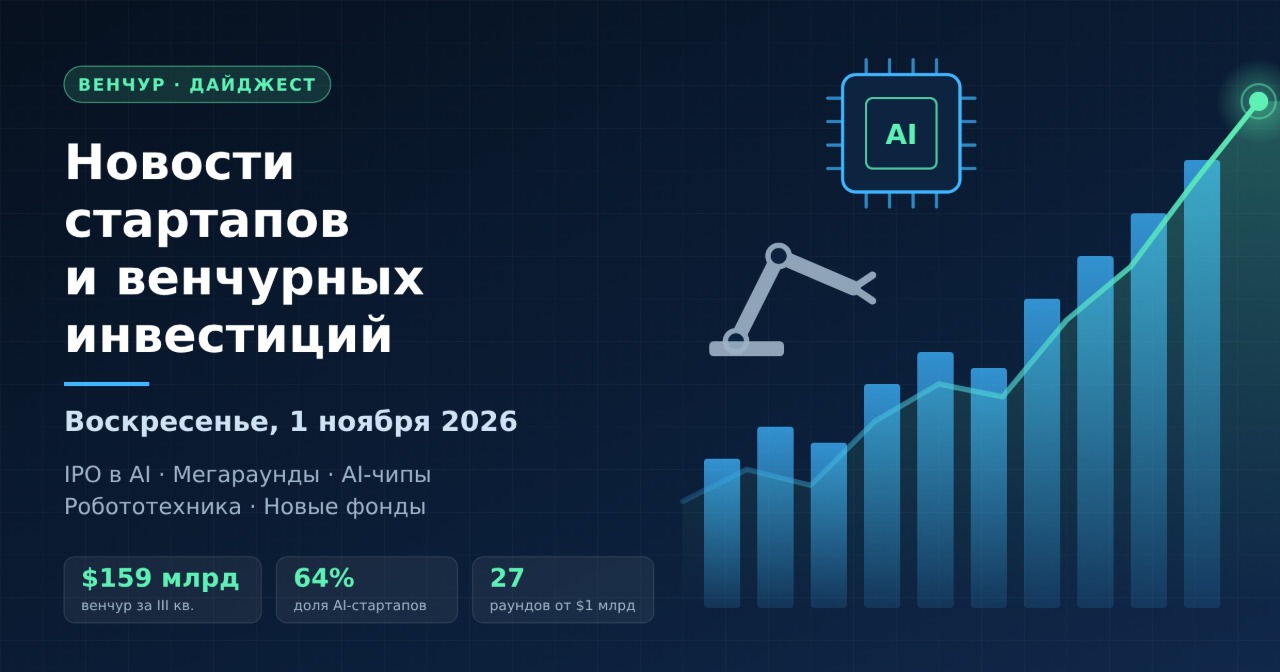
Khối lượng đầu tư mạo hiểm toàn cầu trong quý III năm 2026 đạt 159 tỷ USD. Con số này thấp hơn 25% so với quý II, nhưng cao hơn 53% so với cùng kỳ năm trước. Các chỉ số chính:
- các startup trong lĩnh vực trí tuệ nhân tạo đã huy động 102 tỷ USD, tương đương 64% tổng vốn đầu tư mạo hiểm;
- 27 công ty đã đóng các vòng gọi vốn từ 1 tỷ USD, mức kỷ lục, và chiếm gần một phần ba khối lượng của quý;
- khối lượng trong chín tháng đạt 679 tỷ USD, mức cao nhất trong lịch sử;
- nguồn vốn cho các giai đoạn đầu tăng 25% so với cùng kỳ năm trước, lên 40,6 tỷ USD;
- châu Âu ghi nhận quý mạnh nhất trong bốn năm: 25 tỷ USD.
Số liệu thống kê thương vụ tháng 10 xác nhận rằng thị trường vẫn có mức độ tập trung cao. Các công ty nằm ngoài nhóm dẫn đầu về AI vẫn gặp khó khăn trong việc đóng các vòng gọi vốn series B và C.
Các thương vụ tỷ đô trong tuần: hạ tầng AI và chất bán dẫn
Thương vụ lớn nhất trong tuần là vòng gọi vốn của Re:Build Manufacturing: 2,1 tỷ USD dưới sự dẫn dắt của General Catalyst và JPMorganChase nhằm mở rộng năng lực sản xuất công nghiệp tại Mỹ. Trong số các vòng gọi vốn đáng chú ý khác:
- FuriosaAI (Hàn Quốc) — 620 triệu USD trong series D với mức định giá 2,9 tỷ USD. Công ty phát triển các bộ xử lý giúp giảm chi phí suy luận.
- General Compute — 100 triệu USD trong series A dưới sự dẫn dắt của Blackbird.
- Hyperbolic — 30 triệu USD cho nền tảng kết nối các nhà cung cấp đám mây AI phân tán.
Trước đó trong tháng 10, Flapping Airplanes đã huy động 1 tỷ USD trong series A với mức định giá 6 tỷ USD, còn Tenstorrent huy động 1,5 tỷ USD trong series E. Xu hướng rất rõ ràng: vốn đầu tư mạo hiểm đang tài trợ cho nền kinh tế mở rộng quy mô trí tuệ nhân tạo, tức là hiệu quả năng lượng, năng lực điện toán và chi phí vận hành mô hình.
AI vật lý và robot
Robot đã khẳng định vị thế là chủ đề hấp dẫn thứ hai sau hạ tầng AI. Các thương vụ chính:
- Bedrock Robotics — 600 triệu USD trong series C dưới sự dẫn dắt của CapitalG cho máy xúc tự hành tại các công trường xây dựng.
- Foundry Robotics — 100 triệu USD trong series A cho các nhà máy tự động hóa vận hành theo mô hình "sản xuất như dịch vụ".
- Eka Robotics — 150 triệu USD trong series A từ a16z và F-Prime với mức định giá 1,45 tỷ USD.
- Arda Industries — 232 triệu USD cho nền tảng tự động hóa sản xuất.
Các startup này có nền kinh tế khác với các công ty SaaS. Mức độ thâm dụng vốn, các cột mốc kỹ thuật và chu kỳ sản xuất đòi hỏi các quỹ đầu tư mạo hiểm có tầm nhìn dài hạn hơn và sự tham gia của các nhà đồng đầu tư chiến lược.
An ninh mạng, phần mềm doanh nghiệp và fintech
Upwind đã đóng series C trị giá 400 triệu USD với mức định giá 3,8 tỷ USD dưới sự dẫn dắt của Bessemer Venture Partners. Công ty đã từ chối đề nghị thâu tóm từ Datadog với cùng mức định giá. Các thương vụ khác trong phân khúc:
- Serval — 150 triệu USD trong series C dưới sự dẫn dắt của Sequoia;
- Hex — 100 triệu USD trong series D dưới sự dẫn dắt của Peak XV;
- Collective — 100 triệu USD trong series B từ General Catalyst;
- Infisical — 40 triệu USD với mức định giá 600 triệu USD cho việc bảo vệ định danh máy và các tác nhân AI;
- Casap — 56 triệu USD trong series B cho các tác nhân AI phục vụ tranh chấp ngân hàng và chống gian lận.
Trong lĩnh vực fintech, Wealthsimple đã huy động khoảng 300 triệu USD với mức định giá 9,8 tỷ USD, còn Capitolis huy động 120 triệu USD trong series E với mức định giá 1,9 tỷ USD.
Các quỹ đầu tư mạo hiểm mới: vốn cho chu kỳ tiếp theo
Hoạt động gọi vốn của các công ty quản lý tiếp tục phục hồi. Trong tháng 10, một số quỹ đã đóng vốn, bao gồm:
- Spectrum Equity — 2,5 tỷ USD, quỹ tăng trưởng lớn nhất trong lịch sử công ty;
- Forbion — 2,3 tỷ EUR trong hai quỹ công nghệ sinh học;
- Sprints Capital — 725 triệu EUR trong quỹ thứ năm;
- Seaya — lần đóng vốn đầu tiên ở mức 600 triệu EUR cho quỹ tăng trưởng mới;
- Inspired Capital — 450 triệu USD trong quỹ thứ tư với trọng tâm là New York;
- Headline — 400 triệu USD cho các nhà sáng lập châu Âu;
- AP Ventures — 300 triệu USD trong quỹ thứ ba dành cho công nghệ công nghiệp và năng lượng;
- Bison Ventures — 160 triệu USD cho AI vật lý.
Các LP vẫn ưu tiên các nhà quản lý có hiệu suất sinh lời đã được chứng minh và chuyên môn hóa theo ngành hẹp.
Châu Á, châu Âu và các thị trường mới nổi
Tại Trung Quốc, Approaching.AI đã huy động hơn 1,3 tỷ nhân dân tệ trong series B, còn BioGeometry đã nâng quy mô series A lên hơn 100 triệu USD. Theo dữ liệu hiện có, Tencent và Alibaba đang đàm phán về việc đầu tư vào DeepSeek với mức định giá trên 20 tỷ USD. Đây sẽ là nguồn vốn bên ngoài đầu tiên cho phòng thí nghiệm này. Tại châu Âu, Cohere sau khi hợp nhất với Aleph Alpha đang thúc đẩy một vòng gọi vốn series E lớn dưới sự dẫn dắt của Schwarz Group với mức định giá tham chiếu khoảng 20 tỷ USD. Công ty Hà Lan Braid đã huy động 38 triệu USD. Châu Phi và Trung Đông được đại diện bởi DPI Venture Capital, quỹ đã gọi được 112 triệu USD cho quỹ fintech.
Nga và SNG: thị trường thận trọng
Trong chín tháng năm 2026, đầu tư mạo hiểm vào các startup công nghệ Nga đạt 5,67 tỷ rúp. Con số này thấp hơn một nửa so với cùng kỳ năm trước. Đầu tư vào các công ty AI của Nga trong năm đã tăng lên 4,2 tỷ rúp. Quỹ đầu tư mạo hiểm Moscow sẽ phân bổ 250 triệu rúp cho phát triển các công ty công nghệ và kỳ vọng thu hút khoảng 1 tỷ rúp vốn đồng đầu tư. Sự thận trọng của nhà đầu tư và việc tuyển chọn dự án kỹ lưỡng đang trở thành chuẩn mực cho thị trường nội địa.
Những gì các nhà đầu tư mạo hiểm cần theo dõi trong tháng 11
- Khoảng giá và nhu cầu tại roadshow của Anthropic: chúng sẽ trở thành chuẩn tham chiếu cho định giá các startup AI.
- Diễn biến của các thương vụ tỷ đô trong chip AI và hạ tầng điện toán.
- Các thương vụ trong robot và AI vật lý, bao gồm sự tham gia của các nhà đầu tư chiến lược.
- Các đợt đóng vốn cuối cùng của các quỹ trước cuối năm và khẩu vị của LP.
- Hoạt động M&A: việc Upwind từ chối đề nghị của Datadog cho thấy các startup mạnh sẵn sàng chờ IPO.
Tổng kết tuần: thị trường startup bước vào tháng 11 với sự kết hợp hiếm có giữa các vòng gọi vốn tư nhân kỷ lục và cửa sổ IPO đang mở ra. Đối với các quỹ đầu tư mạo hiểm, nhiệm vụ chính hiện nay là kỷ luật trong định giá khi vốn tập trung cao độ vào trí tuệ nhân tạo.