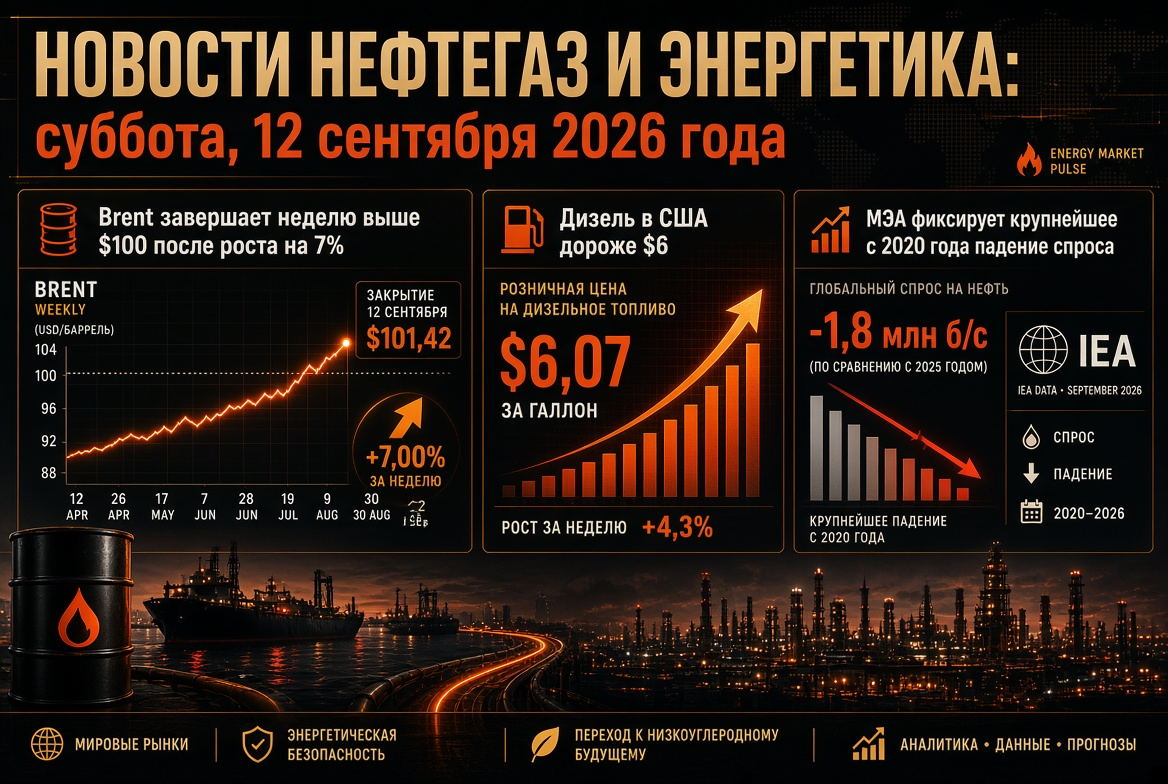
Thị trường dầu: Brent và WTI giảm, nhưng vẫn giữ ở trên $100
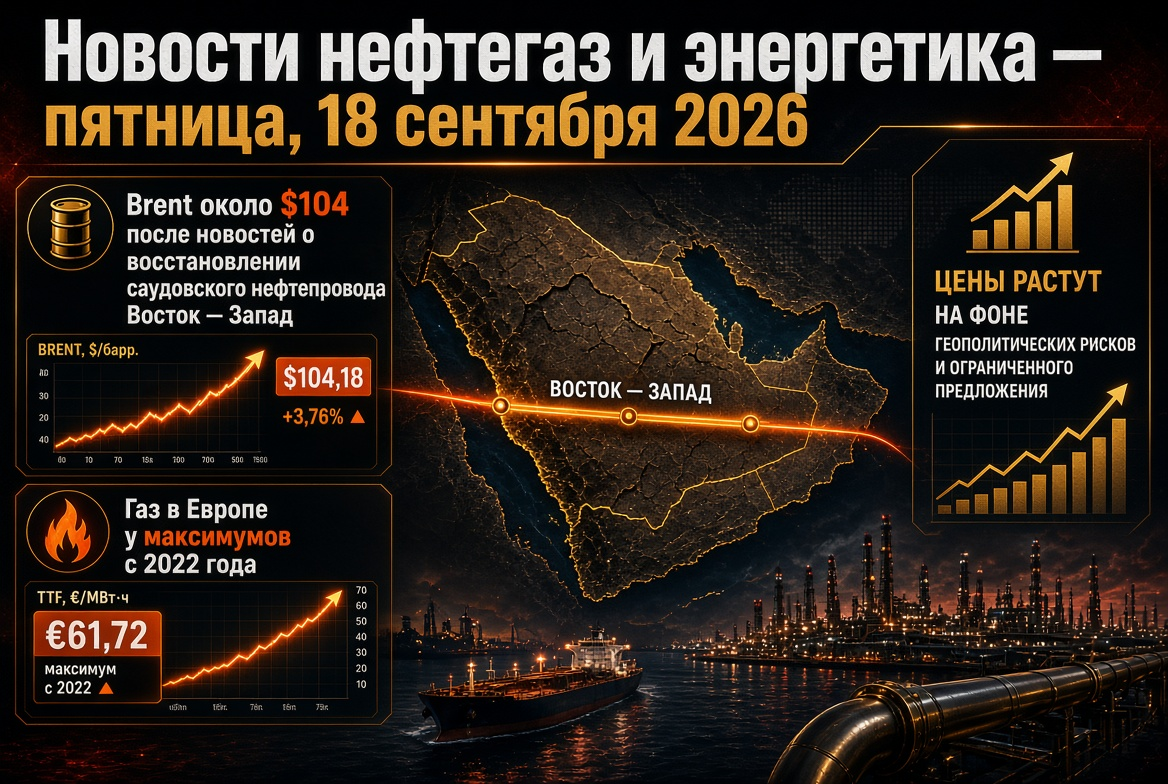
Vào chiều thứ Năm, giá dầu Brent giao dịch khoảng $104 mỗi thùng, trong khi WTI giao dịch trong khoảng $101–102. Đầu tuần, giá Brent đã tăng lên tới $109; trong vòng một tháng, chỉ số này đã tăng khoảng 14%, so với cùng thời điểm năm ngoái - hơn 50%. Những yếu tố chính thúc đẩy:
- Ả Rập Saudi: Vương quốc này dự kiến trong vài ngày tới sẽ khôi phục khoảng một nửa công suất của đường ống Đông - Tây, bị hư hại do các cuộc tấn công bằng máy bay không người lái vào tuần trước, và đạt công suất tối đa trong khoảng sáu tuần tới. Tuyến đường với công suất lên đến 7 triệu thùng/ngày – là lối đi chính thay thế cho Eo biển Hormuz.
- Hormuz: Theo dữ liệu từ Bộ Năng lượng Mỹ, vào đầu tuần đã có khoảng 18 triệu thùng dầu và sản phẩm dầu qua eo biển; Riyadh đang tăng cường xuất khẩu với sự hỗ trợ của quân đội Mỹ.
- Kho dự trữ của Mỹ: Kho dự trữ thương mại của Mỹ đã giảm 0,64 triệu thùng, xuống còn 423,4 triệu thùng – thấp hơn so với dự đoán của thị trường, mặc dù ước lượng từ ngành vào trước đó chỉ ra rằng sẽ có sự gia tăng 7,1 triệu thùng.
- Nguy cơ cung ứng: Sự tiến quân của Houthi đến Eo biển Bab-el-Mandeb, ngừng hoạt động tại một số mỏ ở Libya với nguy cơ sự kiện bất khả kháng và Tehran từ chối đàm phán với Washington cho đến khi các điều kiện của mình được thực hiện.
Cung và cầu: Những dự đoán từ OPEC và IEA
- Ả Rập Saudi đã thông báo cho OPEC rằng sản lượng trong tháng 8 giảm xuống còn 6,24 triệu thùng/ngày — mức thấp nhất kể từ năm 1990; các nguồn thứ cấp ước tính mức gần 7,3 triệu thùng/ngày.
- IEA trong báo cáo tháng 9 đã hạ dự báo cung toàn cầu cho năm 2026 xuống còn 100,7 triệu thùng/ngày (giảm 5,7 triệu thùng/ngày so với năm trước).
- Cầu toàn cầu về dầu, theo ước tính của cơ quan, sẽ giảm 2,5 triệu thùng/ngày trong năm 2026 và phục hồi 2,6 triệu thùng/ngày vào năm 2027.
- Các kho dự trữ toàn cầu quan sát được đã giảm thêm 95 triệu thùng trong tháng 8; tổng mức giảm tích lũy từ tháng 2 đã đạt 507 triệu thùng.
Sản phẩm dầu và nhà máy lọc dầu: dầu diesel là nhu cầu khan hiếm nhất trên thị trường
Cuộc khủng hoảng ngày càng chuyển từ dầu thô sang các sản phẩm dầu. Giá bán buôn dầu diesel ở Mỹ vào đầu tháng 9 đã vượt qua $200 mỗi thùng – gần gấp đôi mức trước chiến tranh, trong khi giá bán lẻ đạt kỷ lục $5,90 mỗi gallon. Tại EU, giá dầu diesel khoảng €2,04 mỗi lít, gần mức kỷ lục tháng Tư.
- Xuất khẩu ròng dầu diesel từ các nước Vùng Vịnh trong tháng 8 khoảng 390 nghìn thùng/ngày – chỉ bằng một phần tư so với mức trước chiến tranh; tổng nhập khẩu từ Vùng Vịnh và Nga hiện thấp hơn 1,6 triệu thùng/ngày so với tháng 2.
- Xử lý dầu toàn cầu đã đạt mức cao nhất vào mùa hè với 81,4 triệu thùng/ngày, nhưng dự kiến sẽ giảm 2,6 triệu thùng/ngày vào cuối năm.
- Biên lợi nhuận của các nhà máy lọc dầu trong khu vực Đại Tây Dương ở mức kỷ lục; lợi nhuận từ Singapore bị kìm hãm bởi chi phí vận chuyển cao.
Đối với các nhà máy lọc dầu ngoài khu vực xung đột, đây là giai đoạn siêu lợi nhuận, trong khi các công ty năng lượng và người tiêu dùng phải đối mặt với cú sốc chi phí.
Khí gas và LNG: Châu Âu bước vào mùa đông với kho dự trữ thấp
Các hợp đồng tương lai TTF vào thứ Năm đã giảm xuống còn €76–77 mỗi MWh sau khi cố gắng giữ trên €80; vào đầu tuần, giá đã gần chạm mức €82 - cao nhất kể từ cuối năm 2022. Trong một năm, giá khí ở châu Âu đã tăng hơn 130%. Các kho dự trữ của EU chỉ được lấp đầy khoảng 68% - là một trong những mức thấp nhất trong hai thập kỷ cho thời điểm này. Sự áp lực đến từ nguồn cung hạn chế của LNG Qatar, các kế hoạch bảo trì ở Na Uy và sự cạnh tranh với châu Á về các lô hàng. Henry Hub tại Mỹ giữ ở mức khoảng $2,90 mỗi triệu BTU - mức chênh lệch kỷ lục hỗ trợ cho các nhà xuất khẩu LNG của Mỹ.
Địa chính trị: cuộc ngừng bắn năng lượng giữa Nga và Ukraine đang bị nghi ngờ
Tổng thống Mỹ vào ngày 14 tháng 9 đã thông báo rằng Moscow và Kiev đã đồng ý ngừng tấn công vào các cơ sở năng lượng, liên kết sự tăng giá của dầu diesel chủ yếu với cuộc xung đột này. Kiev tuyên bố rằng thỏa thuận chưa được hoàn tất và chỉ có thể thực hiện sau khi có sự đảm bảo từ các đối tác; Thổ Nhĩ Kỳ đang là bên trung gian. Những nỗ lực trước đó nhằm thực hiện các cuộc ngừng bắn tương tự đều không bền vững. Nếu chế độ này hoạt động, sự phục hồi sản xuất dầu của Nga có thể làm giảm khoản chênh lệch giá trong các sản phẩm chưng cất. Trong khi đó, chế độ trừng phạt không thay đổi.
Nga: các hạn chế xuất khẩu nhiên liệu vẫn tiếp tục
- Cấm xuất khẩu xăng được áp dụng cho tất cả các bên tham gia thị trường đến ngày 31 tháng 1 năm 2027.
- Cấm xuất khẩu dầu diesel, nhiên liệu tàu và dầu nhẹ đối với các nhà sản xuất đã được gia hạn đến ngày 30 tháng 9; thị trường đang chờ quyết định về tháng 10.
- Theo ước tính của IEA, trong tám tháng, các nhà máy lọc dầu của Nga đã phải chịu những tác động mạnh mẽ mỗi ba ngày; từ tháng 7, quốc gia này bắt đầu nhập khẩu các sản phẩm dầu.
- Giá Urals so với Brent gần như biến mất do việc giảm giao hàng và nhu cầu cao ở châu Á.
Châu Á: Trung Quốc vượt qua Ấn Độ trong cuộc chiến giành dầu Nga
Im nhập khẩu dầu Nga vào Ấn Độ trong tháng 8 đã giảm khoảng 26%, xuống khoảng 2,1 triệu thùng/ngày, từ mức kỷ lục 2,8 triệu thùng/ngày trong tháng 7; tổng lượng nhập khẩu nguyên liệu đã giảm xuống còn 4,6 triệu thùng/ngày. Các nhà chế biến Trung Quốc đã tích cực thu mua các lô hàng, thay thế cho khối lượng từ Trung Đông, trong khi Ấn Độ một phần bù đắp cho sự thiếu hụt bằng dầu từ Venezuela. Sự thiếu hụt nguyên liệu tại các nhà máy lọc dầu Ấn Độ có nguy cơ làm giảm xuất khẩu dầu diesel và xăng - một yếu tố bổ sung gây căng thẳng trên thị trường sản phẩm dầu tại châu Á.
Điện lực, Năng lượng tái tạo và than: bảo hiểm và sự thay đổi cấu trúc
- Than: than công nghiệp tại Newcastle khoảng $145 mỗi tấn (+12% trong một tháng, +40% trong một năm). Sự thiếu hụt LNG bổ sung cho châu Á khoảng 70 triệu tấn nhu cầu trong năm 2026; sản xuất điện từ than ở Nhật Bản tăng 11%. Các nhà sản xuất lớn không cấp phép cho các mỏ mới, coi sự bùng nổ này là một chu kỳ tạm thời.
- Năng lượng tái tạo: Vào cuối năm 2025, nguồn năng lượng tái tạo lần đầu tiên đã vượt qua than trong tổng sản lượng toàn cầu (33,8% so với 33,0%), và vào tháng 4 năm 2026, gió và mặt trời đã lần đầu tiên tạo ra nhiều điện hơn khí (22% so với 20%). Việc đưa vào sử dụng công suất điện mặt trời trong năm 2025 đạt kỷ lục 647 GW.
Giá khí nhập khẩu cao thúc đẩy kinh tế năng lượng tái tạo và các hệ thống lưu trữ, nhưng trong ngắn hạn, việc cân bằng hệ thống năng lượng được thực hiện bởi than và năng lượng hạt nhân.
Vĩ mô: Fed phản ứng với lạm phát dầu
Fed vào ngày 16 tháng 9 đã đồng thuận tăng lãi suất lên 25 điểm cơ bản, lên mức 3,75–4,00%, – lần đầu tiên kể từ năm 2023 – và đã đưa ra tín hiệu về khả năng một bước nữa trước cuối năm. Cơ quan quản lý đã thừa nhận rằng họ không thể tác động đến giá dầu, nhưng quyết tâm ngăn chặn lạm phát lan rộng. Lợi suất trái phiếu 10 năm của Mỹ hiện khoảng 5%. Đối với ngành năng lượng, điều này có nghĩa là tăng chi phí vốn: áp lực lên các dự án tiêu tốn vốn nhiều như năng lượng tái tạo, lưới điện và LNG, trong khi các công ty dầu có dòng tiền mạnh mẽ có vẻ ổn định hơn.
Các yếu tố cần theo dõi đối với nhà đầu tư và người tham gia thị trường năng lượng vào thứ Sáu
- Tốc độ phục hồi của đường ống Đông - Tây và xuất khẩu từ Yanbu.
- Lưu lượng tàu chở dầu qua Eo biển Hormuz và Bab-el-Mandeb.
- Xác nhận về cuộc ngừng bắn năng lượng từ Moscow và Kiev.
- Quyết định của Nga về xuất khẩu dầu diesel sau ngày 30 tháng 9.
- Động thái của TTF, tốc độ bơm khí vào kho dự trữ ở châu Âu và lịch trình sửa chữa ở Na Uy.
- Thống kê hoạt động khoan hàng tuần tại Mỹ và chênh lệch giá dầu diesel.
Kịch bản cơ bản trong những ngày tới là giá dầu trong khoảng từ $100 đến $110 mỗi thùng với độ nhạy cao đối với thông tin từ Trung Đông. Các sản phẩm dầu và khí vẫn là những phân khúc căng thẳng nhất trên thị trường năng lượng toàn cầu.