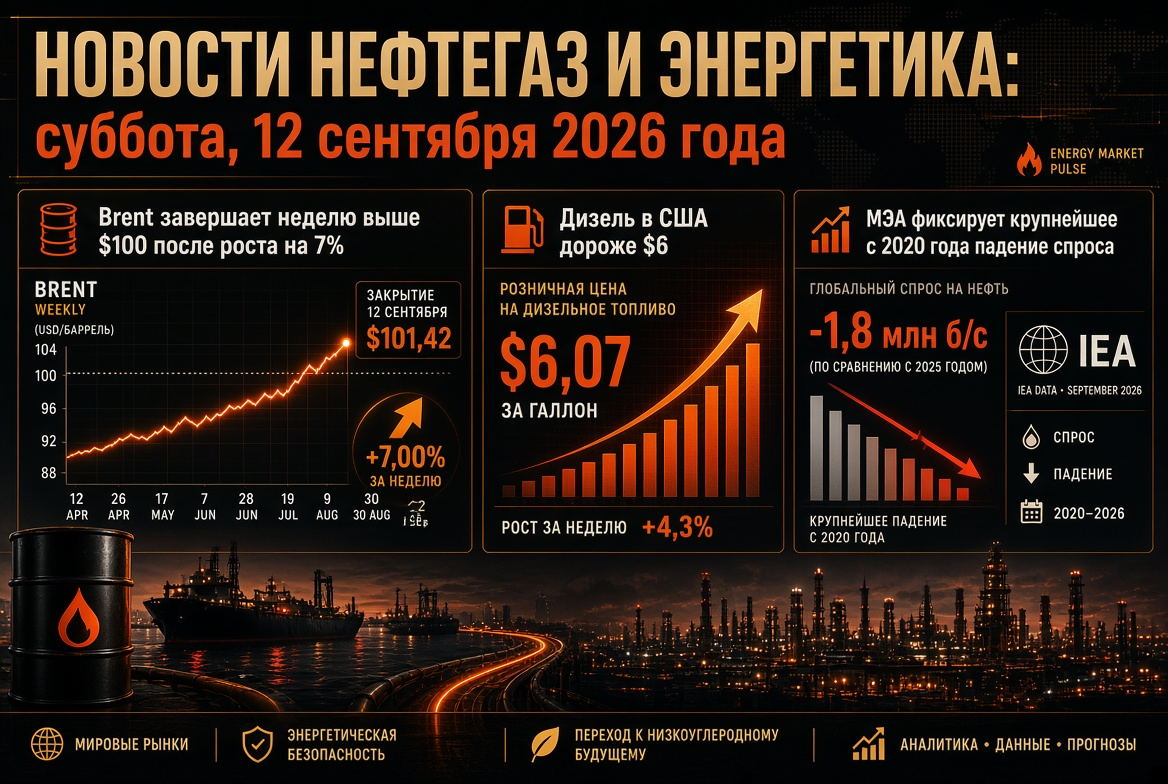
Chủ đề chính của ngày: thị trường dầu mỏ giữa sự thiếu hụt kỷ lục và hy vọng về “thỏa thuận hòa bình Hormuz”
Giá dầu trong tuần đóng cửa phản ánh hai yếu tố đối lập. Một mặt, là loạt tấn công quy mô lớn nhất kể từ khi cuộc chiến bắt đầu: sau khi năm tàu dầu Iran bị lực lượng Mỹ tiêu diệt, Tehran đã tấn công mười tàu gần Eo biển Hormuz, trong khi Lực lượng Vệ binh Cách mạng Hồi giáo (IRGC) đã hứa hẹn sẽ tăng cường phản ứng đối với bất kỳ cuộc tấn công mới nào. Mặt khác, thông tin từ Financial Times cho biết các nhà ngoại giao trong khu vực đang cố gắng đạt được một thỏa thuận tạm thời về quản lý hàng hải trong eo biển, điều này đã ngay lập tức làm giảm một phần phí bảo hiểm địa chính trị.
Tình hình vật lý vẫn khó khăn:
- Vận chuyển qua Eo biển Hormuz: vào thứ Năm, chỉ bảy tàu đã qua eo biển so với mười một tàu một ngày trước và con số trung bình khoảng 15 tàu trong mười ngày; trước cuộc chiến, khoảng 130 tàu đã đi qua mỗi ngày.
- Sản lượng của Ả Rập Xê Út: đã giảm khoảng 1,9 triệu thùng/ngày xuống còn 6,24 triệu thùng/ngày - mức thấp nhất kể từ năm 1990.
- Mặt trận thứ hai ở Biển Đỏ: Houthi đã kiểm soát cảng Mocha của Yemen vào thứ Năm, trong khi một loạt các cuộc tấn công nhằm vào các mục tiêu ở Jazan, Najran và Abha đã dẫn đến việc ngừng hoạt động của một số cơ sở dầu mỏ và làm bị thương 73 người.
Dầu mỏ: mốc giá và dự báo sau tuần tăng trưởng
Giá dầu vào cuối tuần
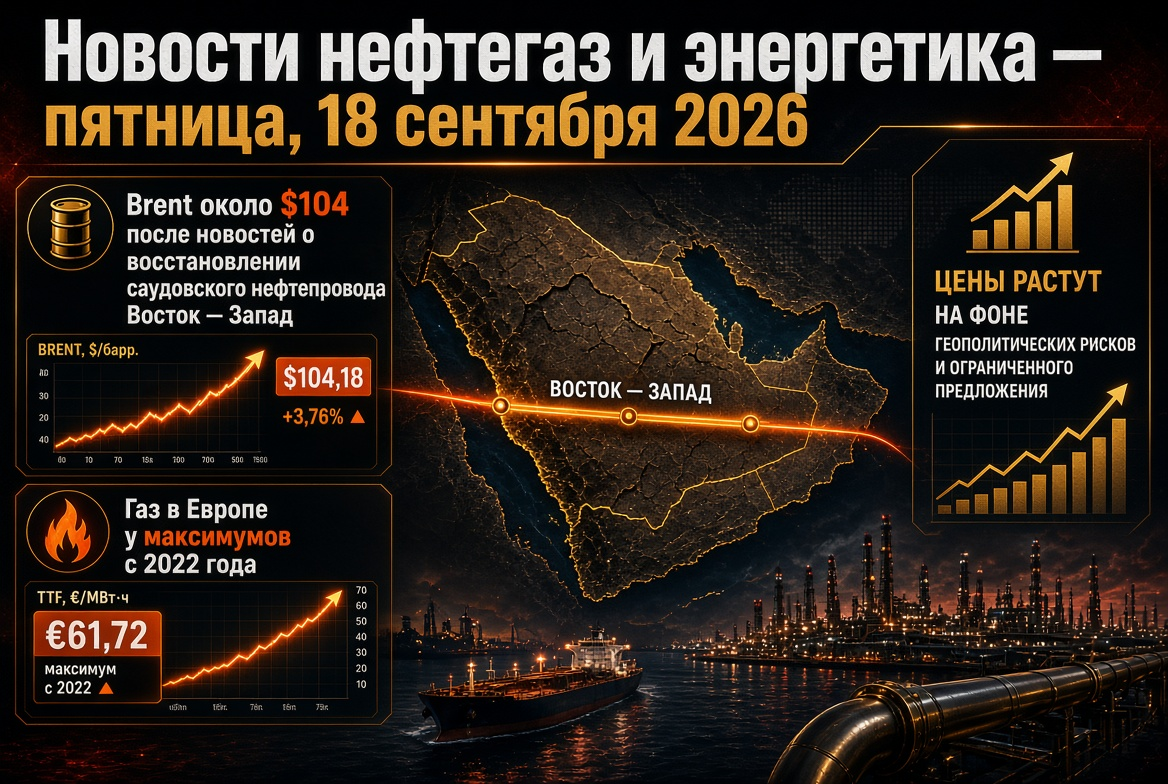
- Brent: khoảng 103–104 USD mỗi thùng vào thứ Sáu sau khi đạt mức cao trong ngày trên 108 USD vào thứ Năm; mức tăng hàng tuần hơn 7%, mức đỉnh hàng năm 126,41 USD (ngày 30 tháng 4) vẫn là mức tham chiếu cao nhất.
- WTI: khoảng 99 USD mỗi thùng sau khi tạm thời duy trì trên 100 USD.
- Kho dự trữ tại Mỹ: kho dự trữ thương mại giảm 0,3 triệu thùng trong tuần đến 4 tháng 9; Bộ Năng lượng Mỹ cũng đã nâng dự báo sản lượng cho năm 2027 lên 14,3 triệu thùng/ngày.
Xem xét lại dự báo của các ngân hàng
- Ngân hàng Commerzbank đã tăng dự báo giá Brent vào cuối năm lên 85 USD (từ 75 USD), giá nhiên liệu máy bay lên 1230 USD mỗi tấn và giá dầu diesel lên 1200 USD mỗi tấn.
- Goldman Sachs dự đoán Brent sẽ đạt 85 USD vào tháng 12 năm 2026 và 80 USD vào năm 2027, nhưng cho rằng có thể vượt qua 120 USD nếu sản lượng ở Vịnh vẫn thấp hơn mức trước chiến tranh 4 triệu thùng/ngày.
- Các nhà phân tích của UBS và KCM Trade thấy rủi ro đang có xu hướng đi lên trong bối cảnh biến động cao.
IEA và OPEC: hai quan điểm về sự cân bằng thị trường dầu mỏ toàn cầu
Báo cáo vào thứ Sáu của IEA là báo cáo nghiêm ngặt nhất kể từ khi xung đột bắt đầu. Cơ quan này dự báo nhu cầu toàn cầu về dầu mỏ sẽ giảm 2,5 triệu thùng/ngày vào năm 2026 - sự suy giảm trung bình hàng năm lớn nhất kể từ khi đại dịch năm 2020 xảy ra - và nguồn cung toàn cầu sẽ giảm 5,7 triệu thùng/ngày, tương đương với khoảng 6% vào năm 2025. Dự trữ toàn cầu đã giảm với tốc độ chưa từng thấy vào tháng 8 - 3,1 triệu thùng/ngày, và hệ thống lọc dầu toàn cầu, theo cách dùng của cơ quan này, “đang hoạt động ở mức tối đa.” Quá trình trở lại tình trạng dư thừa được hoãn cho đến năm 2027.
OPEC vào thứ Năm đã hạ dự báo tăng trưởng nhu cầu trong năm 2026 xuống 380 nghìn thùng/ngày với tổng tiêu thụ 105,84 triệu thùng/ngày - tháng thứ năm liên tiếp - nhưng trái ngược với IEA, cơ quan này không thấy sự giảm sút tuyệt đối. Đối với năm 2027, tổ chức này lại nâng dự báo: tăng 2,36 triệu thùng/ngày lên 108,19 triệu thùng/ngày, chủ yếu nhờ vào sự tăng trưởng của Trung Quốc, Ấn Độ và phần còn lại của châu Á. Sự khác biệt giữa hai cơ quan - hơn 2,8 triệu thùng/ngày cho năm hiện tại - phản ánh mức độ không chắc chắn mà các công ty dầu mỏ và các nhà giao dịch đang hoạt động.
Sản phẩm dầu mỏ và nhà máy lọc dầu: dầu diesel là phân khúc hẹp nhất của ngành năng lượng toàn cầu
Thị trường sản phẩm dầu đang tăng nhanh hơn so với dầu thô. Giá bán lẻ trung bình của dầu diesel tại Mỹ lần đầu tiên vượt qua 6 USD mỗi gallon, trong khi các chỉ số kết hợp cho các chế phẩm chính giữ ở mức cao kỷ lục. Nguyên nhân chính là cú đánh kép đối với ngành lọc dầu toàn cầu:
- giới hạn xuất khẩu nguyên liệu từ Vịnh Ả Rập và việc ngừng hoạt động của nhà máy lọc dầu ở Jazan công suất 400 nghìn thùng/ngày sau các cuộc tấn công từ lãnh thổ Yemen;
- chiến dịch tấn công của Ukraine vào các nhà máy lọc dầu của Nga - hơn 70 cuộc tấn công kể từ đầu năm 2026, sản lượng lọc dầu ở Nga đã xuống mức thấp nhất trong hai thập kỷ qua.
Russia đã gia hạn lệnh cấm xuất khẩu dầu diesel đến ngày 30 tháng 9 (đang thảo luận về việc gia hạn đến hết năm), lệnh cấm xuất khẩu xăng có hiệu lực đến ngày 31 tháng 1 năm 2027, và đối với nhiên liệu máy bay đến cuối tháng 11. Moscow lần đầu tiên trong nhiều thập kỷ nhập khẩu nhiên liệu và đã đạt được thỏa thuận về việc lọc dầu tại một nhà máy lọc dầu tư nhân ở Kazakhstan. Về phần mình, Trung Quốc từ ngày 12 tháng 9 sẽ tăng mức giá trần bán lẻ xăng và dầu diesel lần lượt là 260 và 250 nhân dân tệ mỗi tấn - một tín hiệu cho thấy cú sốc giá đã đến với cả những thị trường được quản lý ở châu Á.
Gas và LNG: Châu Âu bước vào mùa đông với TTF trên 80 € và các kho chứa đạt 67%
Chỉ số chuẩn châu Âu TTF vào thứ Sáu đã điều chỉnh xuống còn 80,75 € mỗi MWh (giảm 1,6%), vẫn giữ ở mức cao nhất kể từ tháng 12 năm 2022. Trong một tháng, giá đã tăng 32%, trong một năm đã tăng 147%. Khóa chặt Eo biển Hormuz đã làm gián đoạn khoảng 20% dòng chảy LNG toàn cầu, chủ yếu là từ Qatar, trong khi các kho chứa khí của châu Âu chỉ được lấp đầy khoảng 67% so với ngưỡng mùa cao hơn 80%. QatarEnergy vẫn đặt mục tiêu sẽ phục hồi 50% công suất trong vòng một tháng sau khi hoạt động hàng hải bình thường trở lại, nhưng nếu không có lối đi an toàn cho tàu chở dầu, điều này vẫn chỉ là một tuyên bố. Trong bối cảnh này, hai đại diện của ECB vào thứ Sáu đã không loại trừ khả năng tăng lãi suất thêm, nếu lạm phát năng lượng tiếp tục lan sang các loại giá khác trong khu vực đồng euro - một yếu tố hạn chế nhu cầu đầu cơ vào hàng hóa.
Than: mức cao nhất trong mười hai tuần trong bối cảnh chuyển đổi từ gas
Than năng lượng Newcastle vào ngày 10 tháng 9 giao dịch ở mức khoảng 148 USD mỗi tấn - mức cao nhất trong mười hai tuần, tăng 14,5% trong tháng và gần 47% trong năm. Sự thiếu hụt LNG đang thúc đẩy việc sản xuất điện bằng than ở Đông Bắc Á và một phần châu Âu, trong khi tiêu thụ điện toàn cầu, đặc biệt là từ các trung tâm dữ liệu và điều hòa không khí, đang làm chậm lại quá trình thay thế than. Nghịch lý ở đây là: Trung Quốc chính thức thông báo rằng năng lượng mặt trời lần đầu tiên đã vượt qua than về công suất lắp đặt, nhưng về sản lượng thực tế, than vẫn là nguồn điện lớn nhất thế giới.
Năng lượng điện và Năng lượng tái tạo: xu hướng cấu trúc đối lập với hỗn loạn ngắn hạn
Chuyển đổi năng lượng vẫn là hướng đi duy nhất có thể dự đoán trong ngành. Trung Quốc dẫn đầu về đầu tư, bằng sáng chế và xuất khẩu công nghệ sạch, Ấn Độ đang xây dựng các công suất năng lượng tái tạo nhanh hơn khả năng có thể sử dụng, trong khi ở châu Âu, sự dư thừa năng lượng mặt trời và gió, kết hợp với thiếu hụt các thiết bị lưu trữ, ngày càng dẫn đến giá điện âm vào ban ngày. Mỗi euro tăng giá TTF đều tăng cường kinh tế của các thiết bị lưu trữ pin, các khoản đầu tư vào mạng lưới và hợp đồng dài hạn về năng lượng “xanh”. Các công ty trong lĩnh vực tái cấu trúc danh mục đầu tư: Shell đã bán nhà máy điện bằng khí ở Mỹ với giá 715 triệu USD, trong khi Enbridge đang mua lại doanh nghiệp ống dẫn Tallgrass với giá 2,55 tỷ USD, đặt cược vào cơ sở hạ tầng vận chuyển dầu.
Logistics và freight: tàu chở dầu như điểm nghẽn mới
Khi vẫn có khối lượng vật lý, việc xuất khẩu dầu từ Vịnh đang gặp khó khăn bởi sự thiếu hụt tàu chở dầu. Giá cước tàu VLCC trên tuyến đường từ Trung Đông đến Trung Quốc đã đạt mức kỷ lục gần 800 nghìn USD mỗi ngày, trong khi chi phí vận chuyển từ Vịnh Mexico của Mỹ sang châu Á là 29,5 triệu USD cho một chuyến đi mà không tính các rủi ro quân sự. Việc điều chuyển các lô hàng của Ả Rập Xê Út qua Biển Đỏ và Địa Trung Hải kéo dài các chuyến đi thêm 30 ngày và gây áp lực lên đội tàu, làm tăng tình trạng thiếu hụt tải trọng cho tất cả các nhà xuất khẩu.
Những vấn đề mà các thành viên thị trường năng lượng cần theo dõi trong cuối tuần
- Bất kỳ xác nhận hoặc phủ nhận nào về thỏa thuận tạm thời về hàng hải trong Eo biển Hormuz và phản ứng của Tehran.
- Thông báo của liên minh về Yemen sau khi chiếm được Mocha và tình trạng của cảng Yanbu - con đường vòng quan trọng cuối cùng cho dầu của Ả Rập Xê Út.
- Động thái nạp vào các kho chứa khí LNG châu Âu và sự chênh lệch giữa JKM và TTF như một chỉ báo về sự cạnh tranh đối với LNG giao ngay.
- Các tín hiệu từ Fed và ECB: việc thắt chặt lập trường có thể làm nguội thị trường hàng hóa bất kể bối cảnh địa chính trị.
- Các quyết định của các cơ quan quản lý Nga về các hạn chế xuất khẩu và nhập khẩu nhiên liệu trước khi mùa sưởi ấm bắt đầu.
Kết luận và rủi ro đối với các nhà đầu tư và công ty trong lĩnh vực năng lượng
- Dầu mỏ. Mốc 100 USD đã trở thành mức hỗ trợ; đột phá ngoại giao về Hormuz có thể nhanh chóng kéo giá Brent xuống 85–90 USD, trong khi các cuộc tấn công mới vào tàu có thể đẩy giá lên 115–120 USD.
- Sản phẩm dầu và nhà máy lọc dầu. Các chế phẩm trung bình vẫn là phân khúc hiếm hoi nhất; biên lợi nhuận của các nhà máy lọc dầu ngoài khu vực xung đột hiện đang ở mức cao kỷ lục, và giá bán lẻ - nguồn áp lực chính trị từ Mỹ đến Trung Quốc.
- Gas. Châu Âu bước vào mùa sưởi ấm với sự thiếu hụt lịch sử về nguồn dự trữ; TTF trên 90–100 € trong mùa đông lạnh giá - đây là kịch bản cơ bản, không phải kịch bản căng thẳng.
- Than. Nhu cầu tăng cao tại châu Á và châu Âu sẽ vẫn duy trì ít nhất cho đến khi nguồn cung LNG của Qatar phục hồi.
- Năng lượng tái tạo và năng lượng điện. Dòng vốn vào năng lượng mặt trời và gió, các thiết bị lưu trữ và mạng lưới đang gia tăng, nhưng ổn định ngắn hạn của hệ thống năng lượng vẫn phụ thuộc vào gas và than.
Kết quả của tuần cho ngành dầu khí và năng lượng toàn cầu: thị trường lần đầu tiên trong nhiều tháng có tín hiệu về một lối thoát ngoại giao khỏi thế bế tắc ở Hormuz, nhưng các chỉ số vật lý - từ giá diesel kỷ lục đến sản lượng dầu của Ả Rập Xê Út thấp nhất kể từ năm 1990 - cho thấy sự thiếu hụt sẽ tiếp tục quyết định giá dầu, gas và điện trong nhiều tuần tới. Đối với các thành viên thị trường năng lượng, việc lập kế hoạch kịch bản, đa dạng hóa logistics và kỷ luật trong hedging là vô cùng quan trọng.