Các chủ đề chính trong ngày: cửa sổ IPO, sự tập trung vốn và sự chuyển hướng đầu tư mạo hiểm sang công nghệ chủ quyền và cơ sở hạ tầng vật chất
Nội dung chính trong ngày: tóm tắt ngắn cho các nhà đầu tư
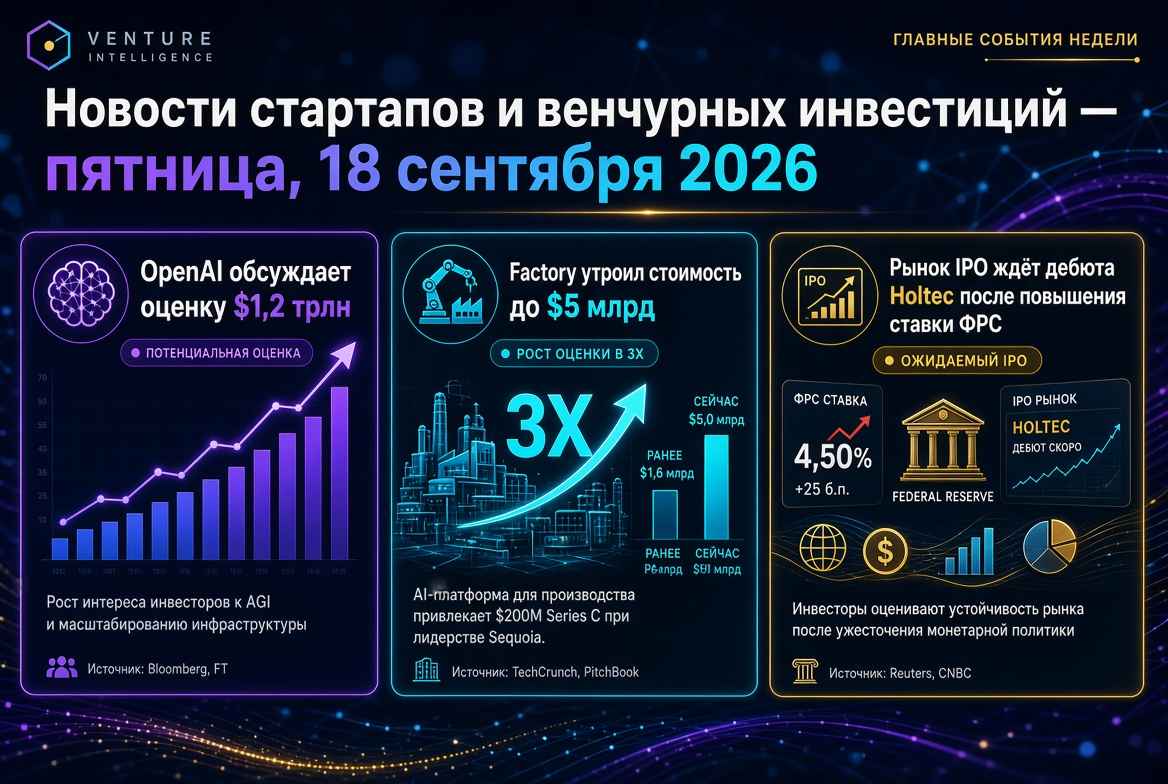
- Cửa sổ IPO. Anthropic vẫn giữ mục tiêu niêm yết vào tháng 10 trên Nasdaq sau khi nộp đơn bí mật; khối lượng phát hành đang được thảo luận ở mức lên đến 100 tỷ USD. OpenAI, nộp đơn sau một tuần, có xu hướng chuyển sang năm 2027.
- Thị trường phát hành. Số lượng IPO công nghệ Mỹ trong năm 2026 đã vượt quá 235, và quý hai trở thành quý có khối lượng huy động kỷ lục - khoảng 104,8 tỷ USD.
- Động lực đầu tư. Tháng 8 - 42 tỷ USD với hơn 1.500 startup trên toàn thế giới: điều chỉnh so với tháng 7 nhưng vẫn duy trì tăng trưởng gấp nhiều lần so với năm ngoái.
- Sự tập trung. Vào cuối nửa năm, đầu tư mạo hiểm toàn cầu đạt 510 tỷ USD, trong đó 217 tỷ USD (43%) chỉ đến từ hai công ty.
- Sự thay đổi trọng tâm. Các giao dịch mới trong tuần - không gian, nhiên liệu hàng không bền vững, thị giác máy tính công nghiệp, trí tuệ nhân tạo giọng nói cho các ngành có quy định - cho thấy sự chuyển hướng của vốn mạo hiểm đến các tài sản vật chất và chủ quyền.
Cửa sổ IPO thu hẹp: tại sao tháng 10 quan trọng hơn bất kỳ vòng gọi vốn khổng lồ nào
Câu chuyện chính của mùa thu không phải là kích thước của vòng gọi vốn tiếp theo, mà là giá trị phát hành. Đợt phát hành vào tháng 6 của SpaceX với định giá khoảng 1,77 triệu tỷ USD trở thành IPO lớn nhất trong lịch sử, nhưng sự điều chỉnh sau đó khoảng một phần ba từ mức đỉnh đã đưa ra tín hiệu thận trọng cho thị trường. Chính vì vậy, việc niêm yết của Anthropic vào tháng 10 trở thành một điểm tham chiếu: nó sẽ đặt ra hệ số mà tất cả các công ty tư nhân trong lĩnh vực trí tuệ nhân tạo sẽ được định giá lại.
Đối với các nhà quản lý quỹ, đây không chỉ là vấn đề về hình ảnh, mà còn là vấn đề về phân bổ. Ngành công nghiệp đã sống với sự thiếu hụt thanh khoản trong ba năm: LP nhận tiền chậm hơn so với việc các quỹ yêu cầu các cam kết mới. Các IPO công nghệ lớn có khả năng giải phóng phân bổ và khởi động một chu kỳ gọi vốn mới. Các nhà phân tích đã chỉ ra rằng tổng giá trị các đợt phát hành dự kiến có thể so sánh với toàn bộ khối lượng thoát khỏi thị trường đầu tư mạo hiểm của Hoa Kỳ trong suốt hai mươi lăm năm qua.
Động lực tháng 8: điều chỉnh mà không thay đổi xu hướng
Thống kê tháng 8 xứng đáng được đọc một cách tỉnh táo. Sự giảm sút 25% so với tháng 7 không phải do sự suy yếu của nền kinh tế, mà là do lịch trình và hiệu ứng cơ sở: trong một số tháng của năm 2026, một hoặc hai vòng gọi vốn lớn đã hình thành một nửa tổng khối lượng. Ba kết luận để đánh giá thị trường:
- Sự biến động hàng tháng không còn là chỉ báo. Với cấu trúc giao dịch hiện tại, độ phân tán của khối lượng được xác định bởi quyết định của một vài nhà phát hành, chứ không phải bởi hành vi tổng hợp của hàng ngàn công ty.
- Số lượng giao dịch ổn định hơn tổng số. Khoảng 1.500 startup được tài trợ mỗi tháng là mức ổn định, cho thấy dòng tiền tìm kiếm cơ hội ở giai đoạn đầu vẫn hoạt động.
- Động lực hàng năm vẫn gấp nhiều lần. Tăng trưởng hơn gấp đôi so với tháng 8 năm 2025 xác nhận rằng thị trường đang ở trong giai đoạn mở rộng chứ không phải phục hồi.
Sự tập trung vốn: thị trường của hai nhà phát hành và các quỹ khổng lồ
Đặc điểm cấu trúc của năm 2026 là sự tập trung chưa từng có. Kỷ lục 510 tỷ USD đầu tư mạo hiểm toàn cầu trong nửa năm chủ yếu được hình thành từ các giao dịch khổng lồ, chứ không phải từ việc mở rộng số lượng vòng gọi vốn. Hơn 70% vốn trong quý hai đã dành cho các công ty liên quan đến trí tuệ nhân tạo, và mười sáu vòng gọi vốn trên 1 tỷ USD đã mang lại 108,6 tỷ USD - hơn một nửa tổng khối lượng của quý. Bắc Mỹ đã thu hút 392 tỷ USD, giữ vị trí áp đảo tuyệt đối.
Đồng thời, có sự hợp nhất phía các nhà quản lý: các quỹ có tài sản trên 1 tỷ USD kiểm soát phần lớn giá trị giao dịch, trong khi phần lớn các cam kết mới của LP tập trung tại một vài nền tảng lớn nhất. Đối với các quỹ có quy mô trung bình, điều này đồng nghĩa với việc cần phải chuyên môn hóa chặt chẽ - việc cạnh tranh vốn với các quỹ khổng lồ là vô nghĩa, nhưng việc cạnh tranh bằng chuyên môn thì có thể.
Công nghệ chủ quyền và cơ sở hạ tầng vật chất: luận điểm đầu tư mới
Sự dịch chuyển nổi bật nhất trong những ngày qua là dòng vốn đầu tư mạo hiểm vào các công ty kiểm soát hệ thống vật lý và dữ liệu quan trọng. Những giao dịch tiêu biểu đầu tuần là:
- Khoa học không gian. Công ty Ấn Độ Pixxel đã hoàn thành vòng gọi vốn Series C trị giá 100 triệu USD với sự đồng lãnh đạo của Temasek và Seraphim, nâng tổng số tài trợ lên 195 triệu USD. Công ty đang mở rộng từ việc chụp ảnh siêu phổ đến nền tảng thông minh trái đất, sản xuất vệ tinh và hệ thống chủ quyền cho các quốc gia.
- Chuyển đổi năng lượng. Công ty Úc Jet Zero đã huy động 30 triệu AUD với sự tham gia của Qantas, Airbus và POSCO International cho dự án nhà máy lọc dầu nhiên liệu hàng không bền vững công suất lên đến 113 triệu lít mỗi năm.
- Trí tuệ nhân tạo trong công nghiệp. Công ty Thụy Sĩ Jaipur Robotics đã nhận được 4,3 triệu EUR cho các hệ thống thị giác máy tính cho nhà máy đốt rác và nhà máy xi măng, đào tạo mô hình với hơn 50 triệu hình ảnh được gán nhãn.
Điểm chung ở đây là nhu cầu mang tính chiến lược, chứ không chỉ thương mại. Các quốc gia và công ty đang tìm cách kiểm soát cảm biến, nhiên liệu, tính toán và dữ liệu mà họ coi là quan trọng. Đối với các quỹ đầu tư mạo hiểm, điều này mở ra một phân khúc với chu kỳ dài hơn, nhưng cũng có rào cản gia nhập cao hơn.
AI theo chiều dọc: giá trị bảo vệ đang chuyển sang quy trình làm việc
Định giá các startup trong lĩnh vực AI ứng dụng ngày càng ít phụ thuộc vào việc tiếp cận các mô hình cơ bản. Công ty Ý Cato đã huy động 6 triệu EUR để tự động hóa việc tham gia vào các giao dịch mua sắm công trị giá khoảng 309,7 tỷ EUR, trong khi công ty Ấn Độ Navana.ai đã thu hút 40 crore INR cho AI giọng nói cho ngân hàng với yêu cầu triển khai tại địa phương. Logic của các nhà đầu tư là giống nhau: lợi thế cạnh tranh không đến từ mô hình mà từ quy trình làm việc trong ngành, dữ liệu độc quyền và sự tương thích với quy định.
Các điều mà các nhà đầu tư kiểm tra trong các giao dịch AI theo chiều dọc
- Tính có sẵn dữ liệu không thể tái hiện bằng cách kết nối với cùng một mô hình.
- Độ sâu của việc tích hợp vào quy trình hoạt động của khách hàng và chi phí chuyển đổi.
- Sự tuân thủ các yêu cầu về cư trú dữ liệu và triển khai tại địa phương.
- Kinh tế của quá trình suy diễn và khả năng chịu đựng của nó trước sự giảm giá của tính toán.
Địa lý: Ấn Độ, Châu Âu và thị trường ngoài Silicon Valley
Hệ sinh thái startup của Ấn Độ đang thể hiện một mẫu hình điển hình cho năm 2026: khối lượng tăng lên, số lượng vòng gọi vốn giảm xuống - vốn trở nên tập trung và chọn lọc hơn. Các giao dịch mới trong lĩnh vực hạ tầng nước, phân phối dược phẩm và công nghệ trò chơi xác nhận nhu cầu về các giải pháp ứng dụng, trong khi việc đóng quỹ chuyên ngành y tế vượt quá mục tiêu cho thấy sự ưa chuộng vẫn còn đối với các chiến lược chuyên biệt của LP.
Châu Âu hoạt động một cách tinh tế: các vòng gọi vốn nhỏ với các nhà lãnh đạo ngành mạnh mẽ và sự tham gia của các nhà đầu tư chiến lược. Sự hiện diện của các công ty trong các liên minh đầu tư mạo hiểm đang trở thành điều bình thường - các nhà đầu tư công nghiệp đang ràng buộc quyền truy cập vào công nghệ trước các vòng gọi vốn tăng trưởng.
Tài trợ có cấu trúc: nợ mạo hiểm trở lại
Một xu hướng nổi bật trong tháng 9 là sự gia tăng tỷ lệ các giao dịch kết hợp, kết hợp giữa vốn cổ phần và nợ. Đối với các doanh nghiệp có doanh thu dự đoán được, dòng tiền hoặc tài sản tín dụng, điều này cho phép thu hút vốn mà không làm loãng quá mức. Đối với các nhà đầu tư - giảm thiểu rủi ro thông qua cấu trúc giao dịch, chứ không chỉ thông qua định giá. Kiến trúc tài chính cho các giai đoạn muộn trở nên phức tạp hơn, và các quỹ ngày càng cần có năng lực trong việc cấu trúc, chứ không chỉ trong việc chọn lọc.
Ba kết luận cho các nhà đầu tư mạo hiểm và quỹ
- Mùa thu năm 2026 là về thanh khoản, không phải về khả năng tiếp cận vốn. Rủi ro chính trong danh mục đầu tư hiện nay không phải là không thể huy động một vòng gọi vốn, mà là thiếu khả năng thoát. Định giá của các đợt phát hành vào tháng 10 quan trọng hơn bất kỳ vòng gọi vốn khổng lồ nào mới đây.
- Cấu trúc hình nón vẫn duy trì. Vốn được phân bổ giữa các giao dịch khổng lồ của các nhà lãnh đạo và các đầu tư sớm chọn lọc. Các công ty ở giai đoạn Series B và C không có chỉ số nổi bật đang bị áp lực tối đa.
- Chi phí cho câu chuyện đang biến mất. Quy trình thẩm định đang trở nên nghiêm ngặt hơn trong toàn bộ chuỗi: các nhà đầu tư yêu cầu doanh thu đã được xác nhận, cấu trúc sở hữu trí tuệ rõ ràng và kinh tế đơn vị dễ hiểu ngay từ giai đoạn đầu.
Dự báo: tháng 9 như một điểm hiệu chỉnh
Trước cuối tháng 9, thị trường sẽ sống trong chế độ chờ đợi. Một đợt phát hành thành công với việc duy trì định giá sau khi ra mắt sẽ mở đường cho cả một lớp công ty công nghệ và giải phóng phân bổ cho LP ngay trong quý bốn. Một màn ra mắt yếu ớt sẽ khiến toàn bộ nhóm tài sản AI tư nhân được định giá lại theo các hệ số tăng trưởng. Đối với các nhà quản lý quỹ, điều này rất thực tế: trong một thị trường mà một số nhà phát hành hấp thụ gần một nửa tài trợ mạo hiểm toàn cầu, lợi nhuận trong danh mục đầu tư được xác định bởi kỷ luật phân bổ và chất lượng lựa chọn, chứ không phải bởi khả năng tiếp cận vốn.