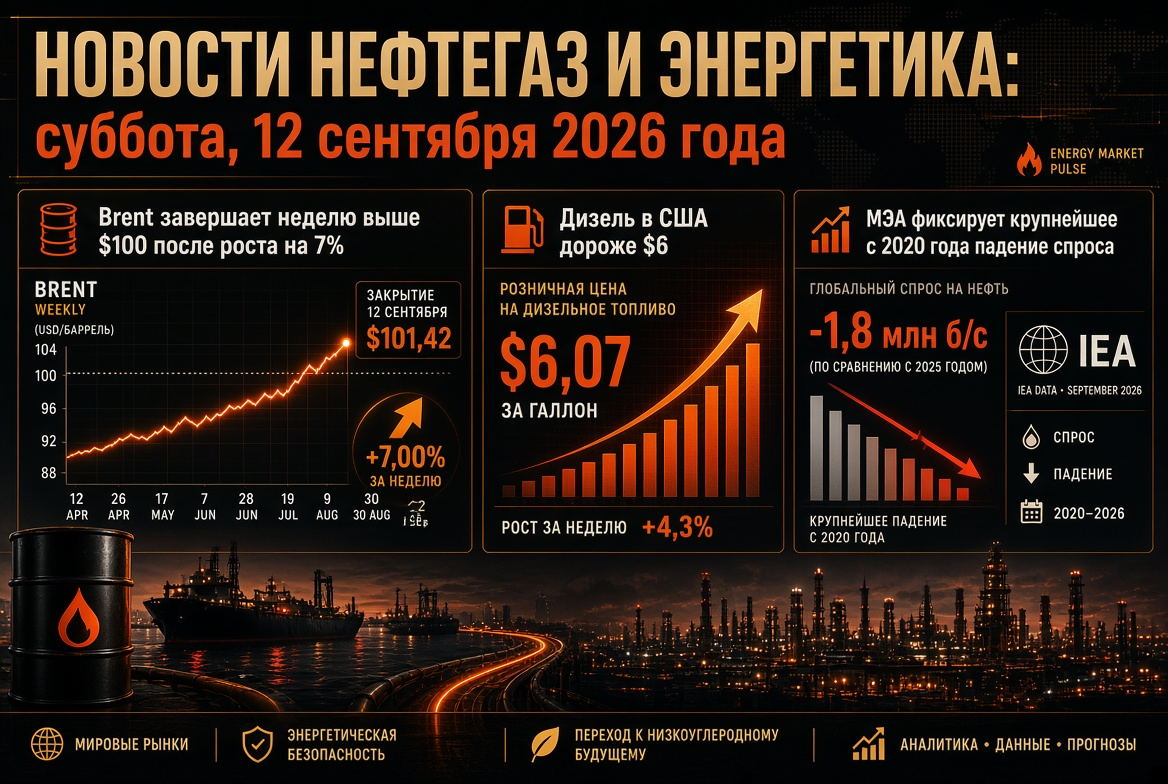
Ngành năng lượng toàn cầu đang tiến vào cú sốc giá vào ngày 9 tháng 9 năm 2026. Giá dầu Brent lần đầu tiên kể từ cuối tháng 7 đã vượt qua ngưỡng 99 đô la mỗi thùng, trong khi trung tâm gas châu Âu TTF giao dịch gần 900 đô la cho mỗi 1.000 mét khối, và kho lưu trữ khí gas dưới đất ở EU đang được lấp đầy ở mức thấp nhất kể từ năm 2011. Đối với các nhà đầu tư, công ty nhiên liệu, các nhà điều hành nhà máy lọc dầu và các bên tham gia thị trường năng lượng toàn cầu, câu hỏi chính của ngày hôm nay là: liệu khoản phí địa chính trị trong giá dầu và gas có biến thành sự thiếu hụt thực sự về cung hay không.
Tổng quan về thị trường năng lượng toàn cầu: dầu, gas, điện, than và Năng lượng tái tạo vào ngày 9 tháng 9 năm 2026
Chủ đề chính của ngày: Eo biển Hormuz ở điểm không thể quay lại
Động lực chính của toàn bộ lĩnh vực hàng hóa vẫn là sự leo thang xung quanh eo biển Hormuz — hành lang hàng hải mà trước khi xảy ra khủng hoảng đã vận chuyển khoảng một phần năm nguồn cung dầu toàn cầu. Sau loạt tấn công của Mỹ vào các cơ sở trong vùng eo biển vào tháng 9, Tehran đã tuyên bố sẽ đáp trả và đe dọa sẽ hoàn toàn ngừng vận tải hàng hải, cũng như tuyên bố tạo ra một "vùng cấm" ngoài eo biển, điều này trực tiếp ảnh hưởng đến bảo hiểm cho các chuyến tàu chở dầu.
Tình hình thực tế đã trở nên nghiêm trọng. Theo đánh giá của các dịch vụ theo dõi tàu, trong mười ngày qua, trung bình chỉ có khoảng mười con tàu chở hàng thô mỗi ngày qua eo biển. Lượng dầu thô và chất lỏng dầu trong quý II năm 2026 trung bình khoảng 4,9 triệu thùng mỗi ngày so với 21,6 triệu thùng/ngày trong quý IV năm 2025. Dự trữ dầu toàn cầu đã giảm trung bình 4,2 triệu thùng/ngày trong quý II, trong khi trong quý III dự kiến sẽ giảm thêm 3,8 triệu thùng/ngày.
Dầu: Brent ở mức $99, WTI trên $93 — phí rủi ro hiện hành
Các chỉ số chính của thị trường dầu vào buổi sáng thứ Tư:
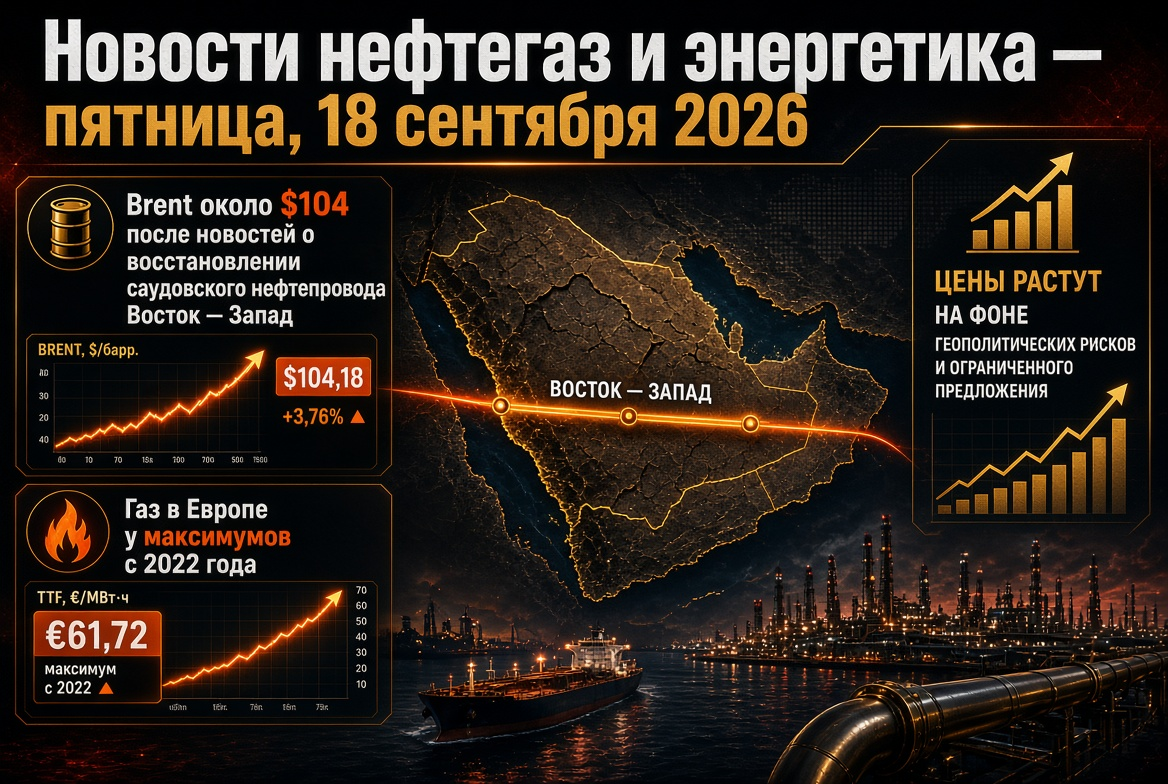
- Brent (hợp đồng tương lai tháng 11, ICE Futures): giao dịch trong khoảng 97,9–99,2 đô la mỗi thùng, tăng hơn 2% vào thứ Ba và thiết lập mức cao nhất kể từ cuối tháng 7.
- WTI (hợp đồng tháng 10, NYMEX): giữ vững trên 93 đô la mỗi thùng, tăng khoảng 2% trong phiên giao dịch.
- Biến động hàng tuần: Brent tăng khoảng 8%, WTI gần 10%, trở thành một trong những mức tăng hàng tuần mạnh nhất trong năm nay.
- Mức cao năm 2026: 126,41 đô la mỗi thùng theo Brent, được ghi nhận vào ngày 30 tháng 4 — mức cao nhất kể từ tháng 3 năm 2022.
Dự báo của các ngân hàng đầu tư hiện nay rất đa dạng. Khi các cuộc tấn công vào tàu trong khu vực gia tăng, kịch bản mục tiêu cho Brent dịch chuyển lên 120 đô la mỗi thùng; khi xuất khẩu từ Vịnh Ba Tư trở lại bình thường — quay trở lại 80 đô la. Các nhà phân tích cảnh báo rằng những hạn chế về cung từ Vịnh có thể tiếp tục cho đến cuối năm 2026, và việc phục hồi hoàn toàn lưu lượng hàng hải qua eo biển Hormuz sẽ không được thực hiện trước cuối quý I hoặc đầu quý II năm 2027.
Một yếu tố bổ sung về sự dễ bị tổn thương là kho dự trữ dầu chiến lược của Mỹ, hiện đã giảm xuống khoảng 286,6 triệu thùng. Đây là mức thấp kỷ lục nhiều năm, làm giảm khả năng của Washington trong việc ứng phó với các cú sốc nguồn cung bên ngoài.
OPEC+ tạm dừng: hạn ngạch sản xuất dầu tháng 10 không thay đổi
Bảy quốc gia OPEC+, tham gia cắt giảm tự nguyện — Nga, Ả Rập Saudi, Iraq, Kuwait, Kazakhstan, Algeria và Oman — sau cuộc họp trực tuyến vào ngày 6 tháng 9 đã kéo dài hạn ngạch tháng 9 đến tháng 10 mà không thay đổi, chấm dứt chuỗi tăng. Mức mục tiêu: Nga — 9,949 triệu thùng/ngày, Ả Rập Saudi — 10,478 triệu thùng/ngày, Oman — 841 nghìn thùng/ngày.
Logic của quyết định này rất rõ ràng: vào tháng 9, liên minh đã hoàn tất việc trở lại từng bước của 1,65 triệu thùng/ngày đã cắt giảm tự nguyện, không còn khoảng trống để tăng trưởng hơn nữa mà không phải xem xét lại các mức cơ bản cho năm 2027, và việc cắt giảm sản xuất sẽ mâu thuẫn với điều kiện thị trường giữa cơn khủng hoảng Trung Đông. Cuộc họp tiếp theo được định vào ngày 4 tháng 10 năm 2026. Đối với các công ty dầu mỏ, đây là tín hiệu về tính dự đoán của nguồn cung từ cartel — trong khi các hành lang vận tải vẫn hoàn toàn không thể đoán trước.
Thị trường gas châu Âu: kho gas ở mức thấp nhất kể từ 2011, TTF ở mức $900
Thị trường gas châu Âu bước vào mùa sưởi ấm trong tình trạng tồi tệ nhất trong một thập kỷ rưỡi. Theo dữ liệu từ các nhà điều hành cơ sở hạ tầng khí gas, tính đến 1 tháng 9, các kho của EU đã được lấp đầy ở mức 65,39% (69,73 tỷ m3), đến ngày 5 tháng 9, ở mức 66,59% (khoảng 72,9 tỷ m3). Điều này thấp hơn khoảng 16,6 điểm phần trăm so với mức trung bình trong năm năm và gần 12 điểm so với mức năm ngoái.
Cảnh quan ở các thị trường chính rất không đồng đều:
- Đức — khoảng 53%, là kết quả tồi tệ nhất trong số các nền kinh tế lớn của EU.
- Áo — khoảng 67%.
- Pháp — khoảng 71%.
- Ý — hơn 83%, là thị trường lớn duy nhất trong vùng an toàn.
Hợp đồng tương lai tháng 10 cho TTF đã vượt qua 900 đô la cho mỗi 1.000 mét khối vào đầu tháng 9 lần đầu tiên kể từ cuối tháng 12 năm 2022 và giữ trong khoảng 860–900. Các nhà điều hành châu Âu thực tế đã bơm gas với mức giá cao nhất, trong khi một số nhà phân tích cảnh báo rằng với mức giá hiện tại, việc lấp đầy kho đến mức an toàn trước mùa đông sẽ không thành công.
LNG và than: sự thiếu hụt gas đưa phát điện bằng than quay trở lại
Sự thu hẹp của thị trường khí tự nhiên hóa lỏng đang tái cấu trúc cân bằng năng lượng toàn cầu. Sự thiếu hụt LNG trong năm 2026 được ước tính khoảng 35 triệu tấn, buộc các nước phụ thuộc vào nhập khẩu ở châu Á phải tăng cường phát điện bằng than. Nhu cầu toàn cầu về than có thể tăng khoảng 3%, tương đương 274 triệu tấn, lên khoảng 9,1 tỷ tấn.
Phản ứng rõ ràng nhất đến từ Đông Bắc Á: sản xuất than tại Hàn Quốc đã tăng gần 40% lên mức cao nhất kể từ năm 2019, trong khi ở Nhật Bản tăng hơn 11% đồng thời cắt giảm phát điện bằng gas. Đồng thời, một số nước châu Á và châu Âu đã thực hiện các biện pháp tiết kiệm năng lượng để kiềm chế chi phí nhập khẩu nhiên liệu. Điều này có nghĩa là một điều kiện bất ngờ thuận lợi cho ngành than tại nơi mà cách đây một năm còn dự kiến sẽ xảy ra sự sụt giảm nhu cầu.
Các biện pháp trừng phạt, chiết khấu và tái cấu trúc logistics dầu và sản phẩm dầu
Khung trừng phạt vẫn là yếu tố quan trọng thứ hai đối với ngành dầu khí toàn cầu sau Hormuz. Các biện pháp hạn chế chống lại các công ty dầu mỏ lớn nhất của Nga giữ mức chiết khấu của dầu thô Nga so với Brent ở mức cao: mức chiết khấu trung bình trong năm 2026 được ước tính khoảng 22 đô la mỗi thùng, với triển vọng thu hẹp khoảng 17 đô la vào cuối năm khi logistics thích ứng.
Đồng thời, các dòng chảy hàng hóa toàn cầu đang được phân phối lại: các nước Vịnh Ba Tư đang sử dụng các tuyến xuất khẩu thay thế nhiều hơn để tránh eo biển, trong khi mức sản xuất ngoài OPEC đang tăng để bù đắp cho các khối lượng hụt. Chính những yếu tố này theo đánh giá của thị trường vẫn giữ cho Brent dưới ngưỡng tâm lý 100 đô la.
Thị trường sản phẩm dầu của Nga: nhà máy lọc dầu, sàn giao dịch và làn sóng thiếu hụt nhiên liệu thứ hai
Thị trường nhiên liệu trong nước của Nga vẫn ở chế độ khủng hoảng kể từ tháng 5 năm 2026. Các thông số chính của tình hình:
- Chế biến: theo ước tính của các nhà chức trách, mỗi một nhà máy lọc dầu đang trong tình trạng sửa chữa; các nhà máy đã đạt khoảng 0,35 triệu tấn mỗi ngày.
- Hạn chế xuất khẩu: lệnh cấm hoàn toàn xuất khẩu xăng đã được gia hạn đến hết ngày 31 tháng 1 năm 2027, lệnh cấm xuất khẩu dầu diesel cho các nhà sản xuất đã được gia hạn nhiều lần.
- Sàn giao dịch: tỷ lệ bán bắt buộc giảm xuống 10% đã được gia hạn đến cuối năm 2026; đồng thời, một phần đáng kể của các hợp đồng giao dịch vẫn chưa được thực hiện.
- Nhập khẩu: các chuyến cung cấp xăng từ Ấn Độ đã bắt đầu, với khối lượng nhập khẩu nhiên liệu ước tính lên đến 400.000 tấn mỗi tháng, chủ yếu vào hệ thống của các công ty tích hợp theo chiều dọc.
- Chất lượng: các nhà sản xuất tạm thời được phép sản xuất nhiên liệu có tiêu chuẩn môi trường thấp hơn để mở rộng nguồn cung.
Đối với các cây xăng độc lập, tình hình vẫn còn khó khăn nhất: giá bán lẻ bị kiềm chế hành chính, trong khi chi phí mua vào tăng nhanh hơn.
Điện năng và Năng lượng tái tạo: sự chuyển hướng lịch sử trong cân bằng năng lượng toàn cầu
Trong bối cảnh biến động về hàng hóa, xu hướng cấu trúc của sự chuyển đổi năng lượng không đang đảo ngược mà đang tăng tốc. Nhu cầu toàn cầu về điện được dự báo sẽ tăng 3,6% trong năm 2026 và 3,8% trong năm 2027 — từ 28.600 TWh vào năm 2025 lên khoảng 30.700 TWh vào năm 2027. Các yếu tố thúc đẩy: công nghiệp, giao thông điện, điều hòa không khí và mức tiêu thụ năng lượng đang tăng nhanh tại các trung tâm dữ liệu cho trí tuệ nhân tạo.
Sự kiện lớn nhất năm trong ngành điện — các nguồn năng lượng tái tạo lần đầu tiên trong lịch sử vượt qua than về tổng sản lượng toàn cầu. Sản xuất năng lượng mặt trời tăng khoảng 600 TWh và đứng thứ hai trong số các nguồn Năng lượng tái tạo sau thủy điện, vượt qua gió. Diễn biến khu vực về nhu cầu: Trung Quốc +5,5%, Ấn Độ khoảng +7%, Mỹ và EU khoảng 2%. Đối với các nhà đầu tư, điều này có nghĩa là tiếp tục dòng vốn vào năng lượng mặt trời và gió, pin lưu trữ năng lượng và cơ sở hạ tầng mạng.
Lịch trình tuần: điều gì cần chú ý từ các thành viên thị trường
Những ngày tới sẽ mang đến cho thị trường cuộc kiểm tra đầu tiên trong tháng về dự đoán với thực tế. Trung tâm chú ý – các báo cáo hàng tháng cập nhật từ các cơ quan chuyên ngành và cartel, thống kê về lượng dầu và sản phẩm dầu ở Mỹ, cũng như dữ liệu thương mại bên ngoài của Trung Quốc, sẽ cho thấy quy mô thực của sự sụt giảm nhu cầu ở châu Á. Nhắc lại, trong dự báo tháng 8, giá Brent trung bình hàng năm cho năm 2026 đã được nâng lên gần 87 đô la mỗi thùng với dự báo khoảng 85 đô la trong quý III và giảm xuống 78 đô la trong quý IV — những con số này ở mức giá hiện tại đang có khả năng bị sửa đổi tăng trong lần xem xét tiếp theo. Một yếu tố mùa vụ bổ sung: tháng 9-tháng 10 là thời gian bảo trì theo kế hoạch ở các nhà máy lọc dầu của Mỹ, điều này tạm thời làm giảm công suất chế biến và sản lượng sản phẩm dầu.
Kết luận và rủi ro cho các nhà đầu tư và công ty Tổ hợp năng lượng
- Dầu. Khi cuộc khủng hoảng Hormuz chưa được giải quyết, rủi ro giá Brent có thể duy trì trên 100 đô la mỗi thùng vẫn là cơ bản, và khoảng cách kịch bản cho một quý rất rộng — từ 80 đến 120 đô la.
- Gas. Châu Âu bước vào mùa đông với lượng dự trữ kỷ lục; bất kỳ sự lạnh giá nào hay sự cố mới trong cung cấp LNG đều có khả năng đưa giá TTF trở lại mức bốn chữ số.
- Than. Sự thiếu hụt gas cung cấp một cơ hội không lường trước cho phát điện bằng than ở châu Á — bất chấp xu hướng dài hạn giảm carbon.
- Sản phẩm dầu và Nhà máy lọc dầu. Các tỷ lệ chênh lệch cao hỗ trợ lợi nhuận chế biến, nhưng những hạn chế xuất khẩu và rủi ro logistics đang phân bổ lại lợi nhuận giữa các khu vực.
- Năng lượng tái tạo. Sự chuyển dịch cơ cấu về năng lượng tái tạo vẫn là yếu tố duy nhất thực sự có thể dự đoán trong phương trình và là yếu tố chính cho các khoản đầu tư dài hạn vào lĩnh vực năng lượng.
Tóm tắt ngày hôm nay cho ngành năng lượng toàn cầu được diễn ra một cách dễ hiểu: trong ngắn hạn, giá dầu, gas và điện được quyết định bởi địa chính trị của Vịnh Ba Tư, trong trung hạn — khả năng của châu Âu vượt qua mùa đông với các kho trống, và trong dài hạn — tốc độ chuyển biến năng lượng. Đối với các thành viên thị trường Tổ hợp năng lượng, trong bối cảnh này, việc lập kế hoạch kịch bản, đa dạng hóa logistics và kiểm soát rủi ro một cách chặt chẽ là vô cùng quan trọng.