Thị trường dầu: Brent đạt mức cao nhất trong năm tháng
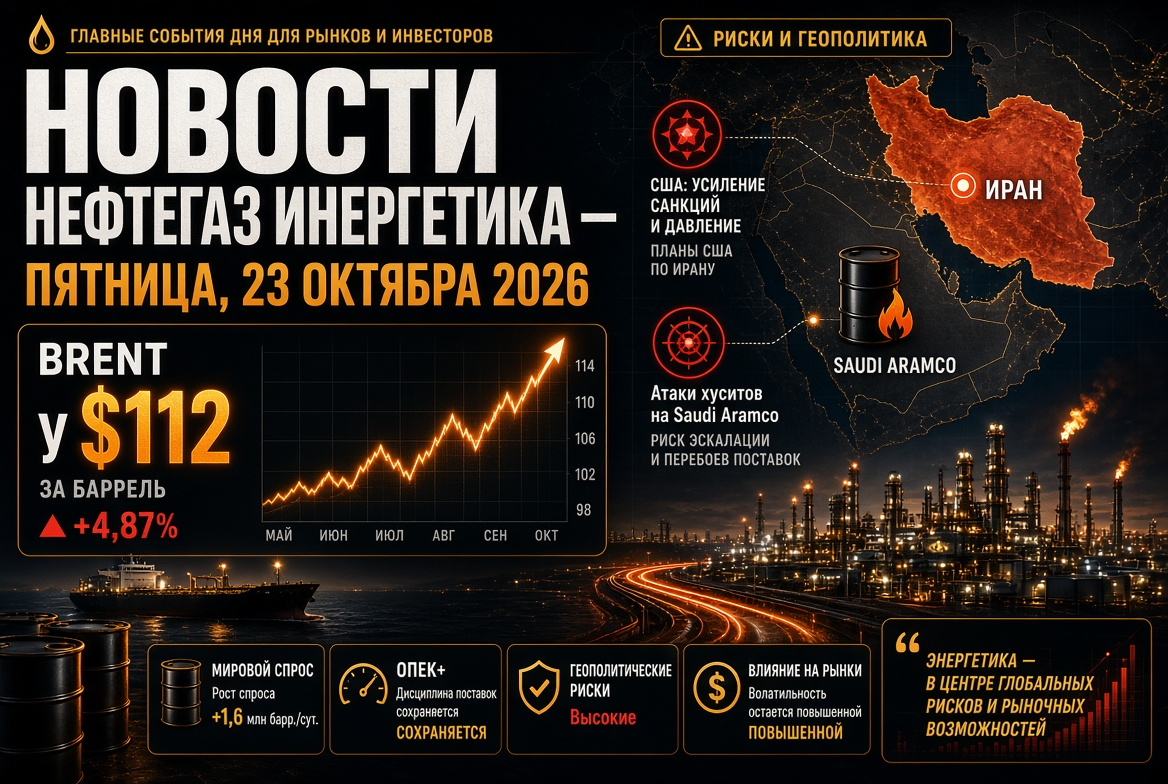
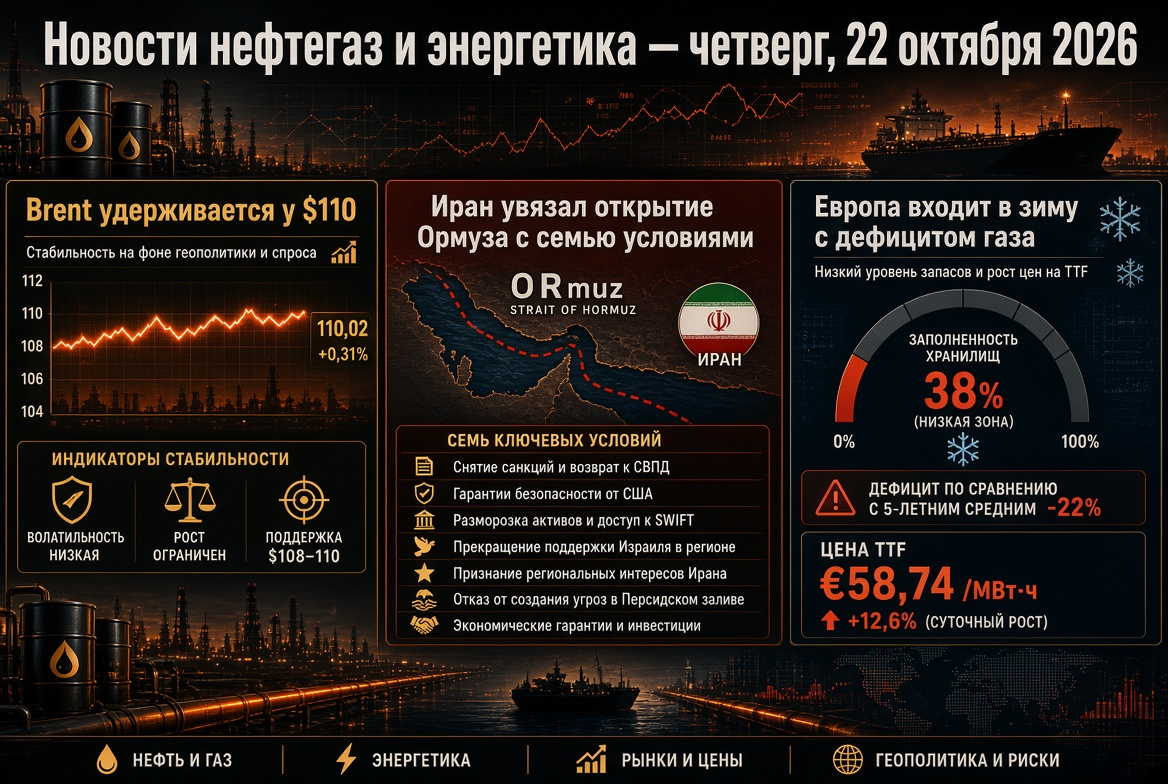
Hợp đồng tương lai tháng 12 cho dầu Brent vào thứ Ba đã giao dịch trong khoảng 109-111 USD/thùng. Hợp đồng tháng 11 cho WTI dao động ở mức 99-100 USD. Kể từ đầu tháng 10, giá dầu đã tăng khoảng 10%: vào ngày 1 tháng 10, giá Brent khoảng 100 USD. Giá dầu được hình thành dưới ảnh hưởng của ba yếu tố:
- Giá rủi ro địa chính trị. Các nhà giao dịch dự báo khả năng gián đoạn nguồn cung từ Vịnh Ba Tư và Biển Đỏ.
- Giảm dự trữ. Theo dữ liệu từ EIA, trong tuần kết thúc vào ngày 9 tháng 10, dự trữ dầu thương mại tại Mỹ giảm 8,6 triệu thùng, xuống còn 415,6 triệu thùng. Dự trữ các sản phẩm chưng cất giảm xuống còn 102,6 triệu thùng, kém hơn khoảng 12% so với mức trung bình trong năm năm.
- Đánh giá mâu thuẫn về dòng chảy. Bộ trưởng Năng lượng Mỹ Chris Wright cho biết xuất khẩu dầu từ Vịnh Ba Tư đã phục hồi khoảng 80% so với mức trước chiến tranh. Các nhà phân tích theo dõi tàu ghi nhận sự sụt giảm mạnh về lưu lượng giao thông qua Eo biển Hormuz vào tuần trước.
Trung Đông: các cuộc tấn công vào Saudi Aramco và mối đe dọa đối với hàng hải
Mối quan tâm chính trong ngày đối với thị trường dầu là sự mở rộng của xung đột vào lãnh thổ Ả Rập Xê-út. Houthi đã tuyên bố thực hiện các cuộc tấn công nhằm vào các cơ sở của Saudi Aramco ở Yanbu trên bờ Biển Đỏ, mỏ dầu Shaybah, sân bay Riyadh và Abha, cũng như các cơ sở quân sự. Trước đó, trụ sở của Aramco ở Dhahran đã bị tấn công. Riyadh đã hoãn diễn đàn đầu tư FII đến năm tới.
Tình hình trong hành lang hàng hải cũng trở nên xấu đi:
- Trong hai tuần qua, ít nhất 18 tàu đã bị tấn công;
- Tại phần phía nam của Eo biển Hormuz, một tàu chở dầu đã bị nổ do một quả mìn dưới nước;
- Lưu lượng dầu trung bình qua khu vực vào tuần trước giảm xuống còn khoảng 8,5 triệu thùng, so với hơn 20 triệu thùng vào tuần trước đó.
Điều này có nghĩa là thị trường sẽ đối mặt với sự biến động cao: bất kỳ xác nhận nào về thiệt hại tại các cơ sở sản xuất hoặc xuất khẩu của Aramco có thể nhanh chóng làm tăng giá thêm vài đô la.
OPEC+ và IEA: hạn ngạch tạm dừng, thiếu hụt đến cuối năm
Bảy nhà sản xuất hàng đầu của OPEC+ đã giữ nguyên mức sản xuất mục tiêu cho tháng 11. Hạn ngạch sản xuất của Ả Rập Xê-út là 10,5 triệu thùng/ngày, của Nga là 9,9 triệu, và của Iraq là 4,4 triệu. Việc gia hạn được đồng ý vào năm 2026 vẫn chủ yếu chỉ trên giấy tờ. Vào tháng 8, nhóm này sản xuất khoảng 25 triệu thùng/ngày, thấp hơn khoảng 5 triệu thùng so với mức trước chiến tranh. Cuộc họp tiếp theo của liên minh dự kiến diễn ra vào ngày 1 tháng 11.
Các kết luận chính trong báo cáo tháng 10 của IEA:
- Nhu cầu dầu toàn cầu vào năm 2026 sẽ giảm 2,6 triệu thùng/ngày.
- Nguồn cung toàn cầu vào năm 2026 sẽ giảm 5,8 triệu thùng/ngày.
- Cân bằng thị trường sẽ tiếp tục thiếu hụt đến cuối năm.
- Sự thiếu hụt các sản phẩm chưng cất trung bình sẽ kéo dài đến năm 2027.
Sản phẩm dầu và nhà máy lọc dầu: diesel tiếp tục là mắt xích khan hiếm nhất
Phân khúc sản phẩm dầu đang phải đối mặt với một cú sốc kép: sự gián đoạn trong xuất khẩu nhiên liệu từ Trung Đông trùng với thiệt hại của các nhà máy lọc dầu ở Nga. IEA đã đồng ý giải phóng hơn 20 triệu thùng diesel từ các kho dự trữ. Tổng cộng trong khuôn khổ kế hoạch khẩn cấp, khoảng 330 triệu thùng đã được đưa ra thị trường. Xuất khẩu diesel toàn cầu trong tháng 9 đã giảm khoảng 700.000 thùng/ngày so với mức của năm ngoái. Các nhà máy lọc dầu Mỹ hoạt động với mức công suất khoảng 93,5%. Điều này duy trì biên lợi nhuận chế biến cao và lợi nhuận cho các nhà máy lọc dầu độc lập.
Nga: chiết khấu Urals gia tăng, cơ sở hạ tầng gặp rủi ro
Xuất khẩu dầu của Nga đang chịu áp lực từ nhiều phía:
- Cạnh tranh tìm kiếm thị trường tiêu thụ. Chiết khấu cho Urals tại các cảng Baltic đã mở rộng lên 20,85 USD/thùng so với Dated Brent. Nguyên nhân là do nhu cầu giảm ở Ấn Độ trong bối cảnh trở lại nguồn cung từ Trung Đông và cước vận tải cao. Xuất khẩu Urals từ Baltic đã giảm 21,9% trong tuần.
- Cơ sở thuế cao. Giá Urals để tính thuế NPI trong tháng 10 ở mức khoảng 104,7 USD/thùng, so với 92 USD trong tháng 9. Con số này cao hơn nhiều so với chỉ tiêu ngân sách là 59 USD.
- Các cuộc tấn công vào logistics. Vào ngày 18 tháng 10, máy bay không người lái đã tấn công cảng dầu St. Petersburg với công suất 12,5 triệu tấn/năm và kho dầu “Ruchyi”.
- Quy định thị trường nội địa. Lệnh cấm xuất khẩu xăng có hiệu lực cho đến ngày 31 tháng 1 năm 2027. Các hạn chế xuất khẩu diesel cho các nhà sản xuất đã được kéo dài đến cuối tháng 10. Dữ liệu về mức tải của các nhà máy lọc dầu đã bị bảo mật theo sắc lệnh ngày 28 tháng 9.
Khí gas và LNG: Châu Âu bước vào mùa đông với thiếu hụt kho chứa
Cảng TTF của Hà Lan đang giao dịch khoảng 88 EUR/MWh. Kể từ đầu năm, giá đã tăng hơn ba lần. Các kho chứa khí ở EU đã được lấp đầy khoảng 74%, trong khi mức trung bình cho giữa tháng 10 là khoảng 86%. Thị trường được hỗ trợ thêm bởi ba yếu tố:
- thiếu hụt LNG từ Qatar trên thị trường toàn cầu;
- sự ngưng hoạt động ngoài kế hoạch của nhà máy xử lý khí Kårstø của Na Uy;
- lệnh cấm nhập khẩu LNG từ Nga của EU có hiệu lực từ tháng 1.
Nguồn cung cấp chính thay thế các khối lượng thiếu hụt lại là các nhà xuất khẩu LNG của Mỹ. Tuy nhiên, Châu Âu buộc phải cạnh tranh cho từng lô hàng với các nhà mua châu Á.
Than: sự phục sinh trong bối cảnh khủng hoảng khí gas
Than năng lượng một lần nữa trở thành nhiên liệu bảo hiểm cho hệ thống năng lượng châu Á. Tiêu chuẩn than Newcastle của Úc đang duy trì khoảng 150 USD/tấn. Mức này cao hơn khoảng 40% so với đầu năm và 45% so với một năm trước. Vào ngày 6 tháng 10, giá đã đạt 152,2 USD, mức cao nhất kể từ tháng 10 năm 2024. Một rủi ro riêng đối với ngành này là quyết định của Tòa án Tối cao Úc: khi phê duyệt mở rộng các mỏ than, các cơ quan quản lý giờ đây phải tính đến lượng khí thải từ việc đốt than ở nước ngoài. Các công ty khai thác cảnh báo rằng điều này có thể làm chậm lại đầu tư.
Điện năng và Năng lượng tái tạo: năng lượng tái tạo như một bộ đệm giá
Khủng hoảng năng lượng đã thúc đẩy sự phát triển của Năng lượng tái tạo (NLTT). Vào tháng 6, sản xuất điện từ năng lượng mặt trời lần đầu tiên trở thành nguồn năng lượng lớn nhất ở EU: chiếm khoảng 25% tổng sản lượng, tương đương 52 TWh. Ở Đức, tỷ lệ của các nguồn năng lượng tái tạo trong nửa đầu năm đạt 61,8%. Theo ước tính của Hiệp hội Ngành NLTT châu Âu (SolarPower Europe), kể từ khi bắt đầu cuộc khủng hoảng ở Trung Đông, năng lượng mặt trời đã tiết kiệm cho Liên minh châu Âu khoảng 20 tỷ EUR trên hóa đơn khí nhập khẩu. Các cuộc đấu thầu năng lượng gió trên bờ diễn ra với sự đăng ký vượt quá: tại Đức, 2,5 GW đã được phân phối với giá trung bình khoảng 50,6 EUR/MWh. Tuy nhiên, vào mùa đông, khi sản lượng điện mặt trời yếu, giá điện ở châu Âu sẽ lại gắn liền với giá khí đốt cao.
Các yếu tố mà các bên tham gia thị trường năng lượng cần theo dõi vào thứ Tư, ngày 21 tháng 10
- Báo cáo hàng tuần của EIA về kho dự trữ dầu và sản phẩm dầu tại Mỹ. Cần chú ý đặc biệt đến các sản phẩm chưng cất và công suất của các nhà máy lọc dầu.
- Thông báo từ Saudi Aramco và Bộ Năng lượng Ả Rập Xê-út. Quan trọng là liệu có xác nhận thiệt hại ở Yanbu và Shaybah hay không.
- Dữ liệu về lưu lượng tàu chở hàng qua Eo biển Hormuz và mức cước vận tải.
- Động thái của TTF và tốc độ bơm khí vào các kho chứa khí ngầm ở châu Âu.
- Quyết định của chính phủ Nga về xuất khẩu diesel bắt đầu từ tháng 11.
- Báo hiệu từ OPEC+ trước cuộc họp vào ngày 1 tháng 11 và tiến độ kiểm toán các công suất sản xuất.
Nói chung, thị trường dầu và khí toàn cầu vẫn là thị trường của người bán: sự thiếu hụt cơ bản gia tăng do vấn đề địa chính trị, trong khi lượng dự trữ sản phẩm dầu giảm. Đối với các nhà đầu tư, điều này có nghĩa là sẽ duy trì sự biến động cao trong những tuần tới. Các vị thế của các nhà máy lọc dầu, các nhà xuất khẩu LNG và các công ty khai thác than là khả quan nhất trong bối cảnh này.