Thị trường dầu mỏ: sự tăng trưởng hàng tuần trong khi duy trì mức phí bảo hiểm rủi ro
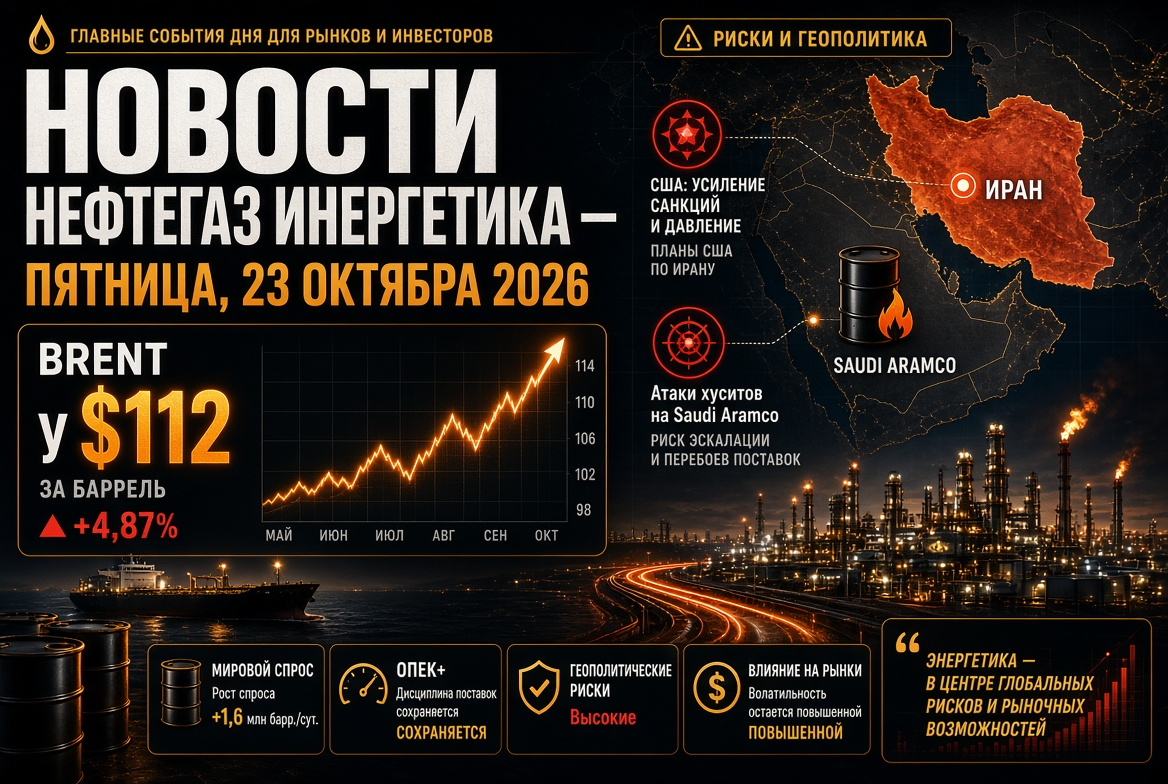
Vào thứ Sáu, giá dầu có sự giảm nhẹ, tuy nhiên tuần này thị trường dầu mỏ vẫn ghi nhận sự tăng trưởng. Hợp đồng tương lai tháng 12 của Brent giao dịch trong khoảng 105-105,5 USD mỗi thùng, trong khi WTI khoảng 97 USD.
- Diễn biến hàng tuần: Brent tăng chưa đến 1%, WTI khoảng 6%.
- Kho dự trữ tại Mỹ: kho dự trữ dầu thương mại đã giảm 8,5 triệu thùng trong tuần đến 9 tháng 10 trong khi dự báo có sự tăng nhẹ. Đây là mức giảm lớn nhất kể từ khi cuộc chiến bắt đầu.
- Yếu tố bão tố: Một phần sản lượng ở Vịnh Mexico đã tạm thời ngừng hoạt động, điều này hỗ trợ giá dầu loại Mỹ.
- Chênh lệch Brent–WTI đã thu hẹp xuống khoảng 8 USD mỗi thùng sau khi vượt mốc 9 USD vào đầu tuần.
Brent vẫn cao hơn khoảng 70% so với một năm trước. Các nhà phân tích lưu ý: thị trường vẫn duy trì mức phí bảo hiểm địa chính trị đáng kể, và để xóa bỏ hoàn toàn mức phí này cần có một thỏa thuận giữa Mỹ và Iran.
Vịnh Hormuz: Dòng chảy dầu phục hồi nhưng không ổn định
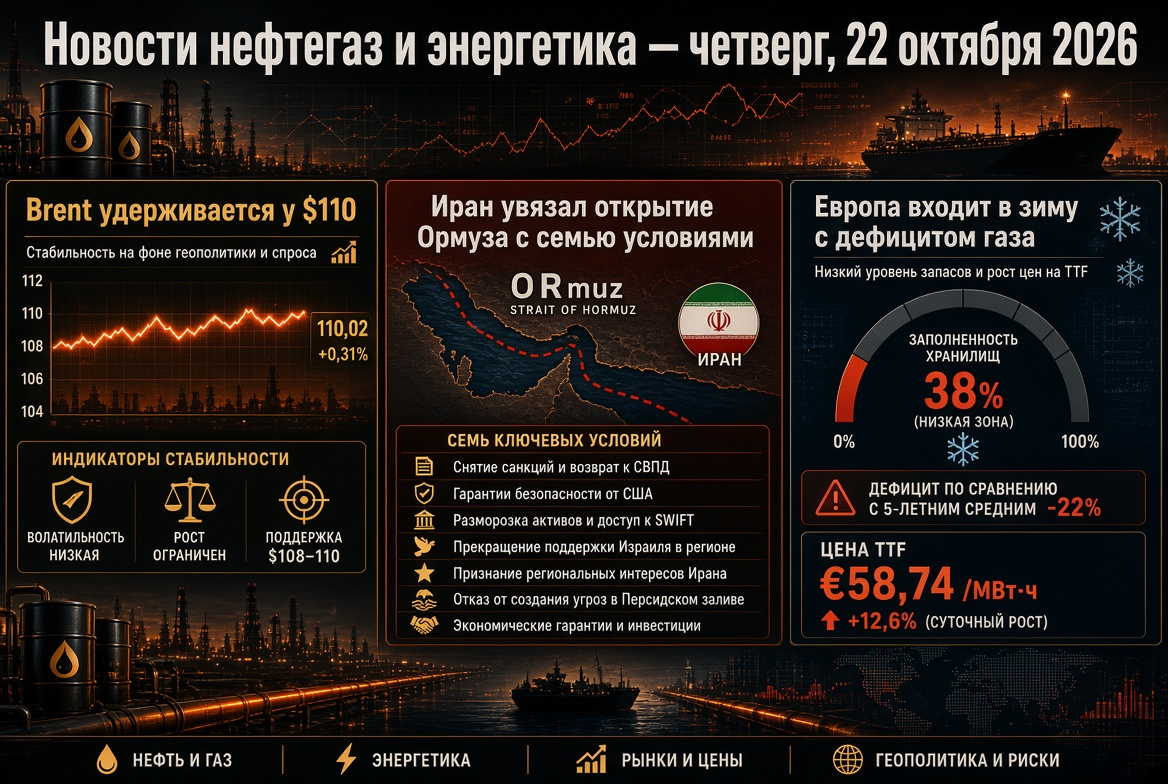
Tình hình tại Vịnh Hormuz vẫn là yếu tố chính trong việc xác định giá dầu, LNG và sản phẩm dầu mỏ.
- Dòng chảy nguyên liệu. Trong bảy ngày trước 13 tháng 10, trung bình có khoảng 11,6 triệu thùng dầu mỗi ngày đi qua eo biển, tương đương khoảng 68% so với mức trước chiến tranh là 17,15 triệu.
- Đường thủy. Số lần đi qua trong tuần đã giảm xuống còn 131. Nhiều tuyến vận chuyển container đã được điều chỉnh để tránh qua eo biển.
- Các sự cố. Sau vụ chìm tàu chở hàng GFS Pride, đã có thông báo mới về một vụ cháy trên tàu chở dầu tại Vịnh Oman.
- Thông điệp trái chiều. Tehran khẳng định sẽ đóng cửa eo biển, trong khi đó, quân đội Mỹ cho biết có hơn 19 triệu thùng dầu đã đi qua dưới sự hộ tống.
Giá cao đã khiến các chuyến vận chuyển trở nên có tính thương mại ngay cả khi đối mặt với rủi ro quân sự: nhu cầu từ các khách hàng châu Á khuyến khích các chủ tàu duy trì hoạt động vận chuyển.
IEA và G7: lần phát hành dự trữ lớn thứ hai trong năm
IEA đã quyết định chuyển giao 100 triệu thùng dầu còn lại ra thị trường theo thỏa thuận vào tháng 3, bao gồm hơn 20 triệu thùng diesel. Đây là sự tiếp nối thỏa thuận của các nước G7 ngày 2 tháng 10 về việc phát hành dự trữ trong bốn tháng với việc ưu tiên cung cấp diesel trong 20 ngày đầu.
- Biên lợi nhuận chế biến diesel ở châu Âu đã giảm gần 2% sau thông báo.
- Một số nhà phân tích cho rằng các dự trữ chỉ giảm bớt phần nào sự căng thẳng trên thị trường các loại dầu trung bình.
- Mỹ đang xem xét việc nới lỏng các lệnh trừng phạt đối với các tàu của "đội tàu bóng tối" nhằm giảm giá thuê tàu kỷ lục.
Dầu nặng - phân khúc hẹp mới
Bên cạnh diesel, sự thiếu hụt nhiên liệu tàu đang trở nên trầm trọng hơn. Theo ước tính của Vitol, cuộc xung đột ở Trung Đông đã làm giảm nguồn cung dầu nặng từ Vịnh Ba Tư khoảng 800.000 thùng mỗi tháng, và các cuộc tấn công vào các nhà máy lọc dầu của Nga giảm thêm 1 triệu tấn mỗi tháng. Đối với các công ty cung cấp nhiên liệu và ngành hàng hải, điều này có nghĩa là giá nhiên liệu vẫn cao.
OPEC+: hạn ngạch đang tạm dừng, sản lượng thấp hơn mục tiêu
Bảy thành viên chính của OPEC+ - Ả Rập Xê-út, Nga, Iraq, Kuwait, Kazakhstan, Algeria và Oman - đã giữ nguyên hạn ngạch cho tháng 11.
- Mục tiêu sản lượng: khoảng 10,5 triệu thùng mỗi ngày cho Ả Rập Xê-út, 9,9 triệu cho Nga, 4,4 triệu cho Iraq.
- Sản lượng thực tế của nhóm cốt lõi trong tháng 8 khoảng 25 triệu thùng mỗi ngày - thấp hơn khoảng 5 triệu so với mức trước chiến tranh.
- Các cắt giảm vẫn còn khoảng 2 triệu thùng mỗi ngày.
- Các cuộc kiểm toán công suất sản xuất sẽ xác định các mức sản xuất cơ bản cho năm 2027.
Cuộc họp tiếp theo của liên minh dự kiến vào ngày 1 tháng 11. Ảnh hưởng của OPEC+ đến thị trường vật lý dầu mỏ vẫn còn hạn chế: logistics tại Vịnh Ba Tư đóng vai trò quyết định.
Khí và LNG: Châu Âu vào mùa đông với sự thiếu hụt dự trữ
Thị trường khí châu Âu vẫn là một trong những phân khúc căng thẳng nhất của năng lượng toàn cầu.
- Giá cả: hợp đồng tương lai TTF giao dịch khoảng €86 mỗi MWh, cao gấp khoảng 2,6 lần so với mức một năm trước.
- Kho lưu trữ: kho khí trong châu Âu được lấp đầy khoảng 74% so với quy chuẩn năm năm khoảng 89%. Brussels đã giảm mục tiêu từ 90% xuống còn 80%.
- Châu Á: chỉ số JKM giữ quanh mức 26 USD mỗi MMBtu, châu Âu và châu Á đang cạnh tranh cho từng lô LNG.
Tại Tuần lễ Năng lượng Nga, đã có đề xuất về sự xuất hiện của “thế kỷ vàng” của khí đốt: hiện nay không còn được coi là nhiên liệu chuyển tiếp. Đáng chú ý là tuyên bố của SOCAR về việc mua khí từ Gazprom - tín hiệu về sự tái cấu trúc các dòng khí trong khu vực.
Than: LNG đắt đỏ trở lại tăng nhu cầu ở châu Á
Than năng lượng Newcastle giao dịch khoảng 150 USD mỗi tấn. Mức cao nhất của tháng 10 - 152,20 USD - là mức cao nhất kể từ tháng 10 năm 2024, với sự tăng trưởng hàng năm vượt quá 40%.
- Than năng lượng chất lượng cao rẻ hơn khoảng 20 USD mỗi MMBtu so với LNG trên các thị trường châu Á chủ chốt.
- Nhập khẩu than tổng cộng của Trung Quốc, Nhật Bản và Hàn Quốc trong quý IV có thể tăng khoảng 20 triệu tấn.
- Tại Nga, theo ước tính, khoản lỗ của ngành than vào năm 2027 có thể giảm khoảng 200 tỷ rúp.
Ngành điện và Năng lượng tái tạo: tập trung vào độ tin cậy
Cơn khủng hoảng năng lượng đã thúc đẩy đầu tư vào cả năng lượng tái tạo lẫn sản xuất điện dự phòng.
- Tại châu Âu, các công ty năng lượng kết hợp các trạm năng lượng mặt trời với các bộ lưu trữ, giảm sự phụ thuộc vào khí trong các giờ cao điểm.
- Tại Nga, Gazprom Energoholding có kế hoạch xây dựng trạm mới tại Moscow với công suất lên đến 480 MW, còn phát điện phân phối đang được thảo luận như một biện pháp bất đắc dĩ.
- Vào ngày 29 tháng 10, IEA sẽ công bố báo cáo Renewables 2026 với các dự báo cập nhật về công suất nguồn năng lượng tái tạo.
Nga: thị trường sản phẩm dầu mỏ, nhà máy lọc dầu và sản xuất
Thị trường nhiên liệu trong nước của Nga đang cho thấy sự ổn định ngắn hạn trong bối cảnh hạn chế và thỏa thuận diesel với Mỹ.
- Bán lẻ: giá xăng trung bình là 78,68 rúp mỗi lít, giá diesel là 86,67 rúp. Từ đầu năm đến nay, giá xăng đã tăng 21,4%, trong khi diesel tăng 13,5%.
- Xuất khẩu: lệnh cấm xuất khẩu xăng có hiệu lực đến 31 tháng 1 năm 2027, trong khi các hạn chế đối với xuất khẩu diesel đã được gỡ bỏ sớm.
- Thỏa thuận diesel: cung cấp cho Mỹ và thị trường toàn cầu - 300.000 tấn trong tháng 10, 500.000 tấn trong tháng 11, 1 triệu tấn trong tháng 12.
- Sản xuất: Mỏ Lạy Vô sản xuất tại NAO đã được đưa vào vận hành thử. Bộ Năng lượng và Bộ Tài chính đang điều chỉnh lại các biện pháp thuế cho các mỏ khó khai thác.
Rủi ro chính đối với ngành lọc dầu là tình trạng của các nhà máy lọc dầu sau sự sụp đổ của "hòa bình năng lượng": sản lượng của các nhà máy sẽ trực tiếp ảnh hưởng đến khối lượng xuất khẩu sản phẩm dầu mỏ.
Những điều quan trọng đối với nhà đầu tư ngành năng lượng vào tuần tới
- Vịnh Hormuz: sự gia tăng dòng chảy dầu có thể làm giảm mức phí bảo hiểm rủi ro, trong khi các cuộc tấn công mới có thể đưa Brent trở lại mức 110 USD.
- Dự trữ của IEA: tốc độ cung cấp diesel ra thị trường sẽ xác định động lực của các chênh lệch giá và biên lợi nhuận nhà máy lọc dầu.
- Các biện pháp trừng phạt đối với "đội tàu bóng tối": quyết định chính thức của Mỹ có thể giảm các mức giá thuê tàu.
- Dữ liệu EIA về kho dự trữ dầu tại Mỹ vào ngày 21 tháng 10.
- Cuộc họp của Ngân hàng Trung ương Nga vào ngày 23 tháng 10: lạm phát đã tăng lên 7,2%, điều này quan trọng đối với việc đánh giá cổ phiếu của các công ty dầu khí.
- Lịch chính trị: cuộc họp của OPEC+ vào ngày 1 tháng 11 và bầu cử giữa kỳ tại Mỹ vào ngày 3 tháng 11.
Kết thúc tuần: thị trường dầu mỏ, khí, than và sản phẩm dầu mỏ toàn cầu vẫn đang trong tình trạng thiếu hụt cơ cấu. Việc phát hành dự trữ chiến lược và các sơ đồ logistics mới làm giảm bớt các đợt tăng giá, nhưng không loại bỏ nguyên nhân chính gây áp lực - sự không ổn định trong nguồn cung từ Vịnh Ba Tư. Đối với các bên tham gia thị trường năng lượng, ưu tiên vẫn là phòng ngừa rủi ro giá, đa dạng hóa nguồn cung và kiểm soát biên lợi nhuận chế biến.