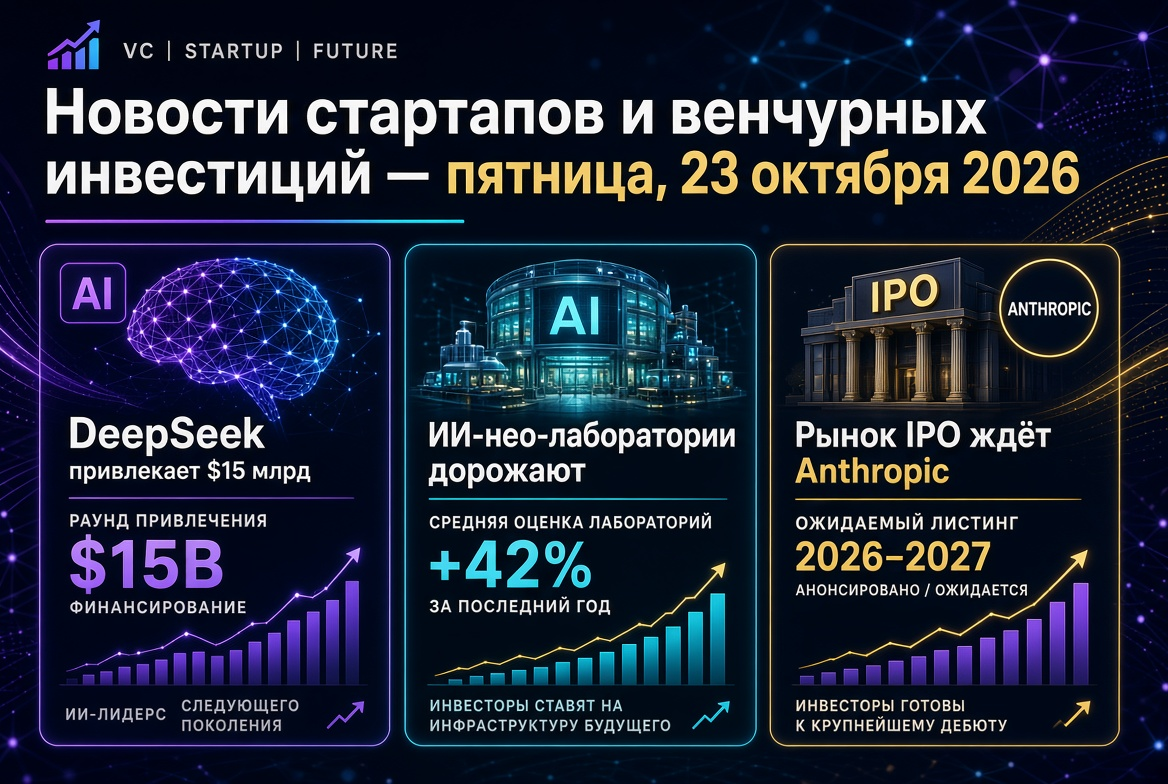
Thị trường đầu tư mạo hiểm giữa tháng 10 năm 2026: khối lượng vốn kỷ lục, sự tập trung cao độ vào AI, các vòng gây quỹ lớn nhất trong tuần, chuẩn bị IPO và những tín hiệu cho các quỹ và nhà đầu tư
Đầu tư mạo hiểm trong năm 2026 đang tiến tới mức kỷ lục lịch sử, nhưng thị trường ngày càng trở nên không đồng đều. Vốn tập trung vào một nhóm nhỏ các công ty liên quan đến trí tuệ nhân tạo. Tuần vừa qua đã xác nhận điều này: các vòng gây quỹ lớn nhất được nhận bởi cơ sở hạ tầng AI đám mây, fintech với các sản phẩm AI và các nhà phát triển tác nhân AI. Đồng thời, thị trường đang thảo luận về chất lượng doanh thu của các startup AI và sự bền vững của cơ sở hạ tầng được xây dựng trên tài trợ nợ. Dưới đây là những sự kiện quan trọng dành cho các nhà đầu tư mạo hiểm và quỹ đầu tư.
Bức tranh vĩ mô: năm kỷ lục trong bối cảnh giảm động lực quý
Theo dữ liệu từ Crunchbase, trong quý III năm 2026, tổng đầu tư mạo hiểm toàn cầu đạt 159 tỷ USD. Khoảng 6.000 startup đã nhận được tài trợ. Khối lượng quý giảm 25% so với quý II (212 tỷ USD), nhưng tăng 53% so với cùng kỳ năm trước. Trong chín tháng, các startup đã thu hút 679 tỷ USD, mức cao nhất trong lịch sử quan sát.
- Thị phần AI: 102 tỷ USD, tương đương 64% vốn đầu tư mạo hiểm toàn cầu trong quý này.
- Các vòng gọi vốn lớn: 27 công ty đã gọi vốn từ 1 tỷ USD trở lên. Đây là kỷ lục tuyệt đối: trong quý II có 16 công ty, quý I có 14 công ty.
- Địa lý: các startup của Mỹ chiếm 91 tỷ USD (57%), trong khi Khu vực Vịnh San Francisco chiếm 24% tổng khối lượng toàn cầu.
- Giai đoạn: các vòng gọi vốn muộn - 105 tỷ USD (+73% so với cùng năm trước), các vòng gọi vốn sớm - 40,6 tỷ USD (+25%).
Thống kê từ PitchBook và NVCA của Mỹ cho thấy cùng một xu hướng. Trong giai đoạn từ tháng 1 đến tháng 9, khối lượng giao dịch mạo hiểm tại Mỹ đạt 515,8 tỷ USD, trong đó 82,7% thuộc về các công ty trong lĩnh vực AI. Khoảng 90% vốn được rót vào các vòng gọi vốn từ 50 triệu USD trở lên. Đối với các startup ngoài AI, kỷ lục thị trường gần như không mở rộng cơ hội tiếp cận tài trợ.
Chủ đề chính của tuần: Cơ sở hạ tầng AI thu hút các vòng gọi vốn lớn
Thương vụ đáng chú ý nhất của tuần là vòng Series D của nền tảng đám mây tại California, Modal, với 750 triệu USD với định giá 15,75 tỷ USD sau khi tăng vốn. Vòng gọi vốn này được dẫn dắt bởi Accel, và có sự tham gia của Kleiner Perkins, Menlo Ventures, General Catalyst, Redpoint, Lux Capital và nhiều nhà đầu tư khác. Công ty cho biết tốc độ doanh thu hàng năm của họ đã vượt quá 1 tỷ USD và việc sử dụng nền tảng đã tăng gấp ba lần kể từ tháng 5.
Các nhà đầu tư đang tài trợ không chỉ cho tính toán mà còn cho các mắt xích liên quan của cơ sở hạ tầng AI:
- Salience Labs (Oxford) đã thu hút 125 triệu USD trong vòng Series B dưới sự lãnh đạo của Bullhound Capital với sự tham gia của AMD Ventures và Intel Capital. Công ty đang phát triển các bộ chuyển mạch quang cho các cụm GPU.
- Skeleton Technologies (Estonia) nhận được đầu tư chiến lược dưới sự lãnh đạo của Siemens, theo dữ liệu từ Bloomberg - hơn 100 triệu USD. Công ty đã trở thành "kỳ lân" và xây dựng nhà máy sản xuất siêu tụ điện cho các trung tâm dữ liệu tại Mỹ.
- Labelbox đã công bố vòng tài trợ Series E vượt hơn 100 triệu USD, bao gồm cả dòng tín dụng. Vốn sẽ được sử dụng để xây dựng mô hình học tăng cường và các tác nhân AI cho doanh nghiệp.
- Tamr đã thu hút 21 triệu USD từ Volition Capital vào đầu tư tăng trưởng cho việc quản lý dữ liệu cho các hệ thống AI.
Thị trường công khai đã gửi một tín hiệu cảnh báo. Vào ngày 14 tháng 10, cổ phiếu của công ty AI đám mây CoreWeave đã giảm mạnh do lo ngại về chi phí vay mượn và tính bền vững của cơ sở hạ tầng đang được mở rộng bằng nợ. Đối với các quỹ đầu tư mạo hiểm, đây là lý do để phân chia các công ty có nhu cầu đã được xác nhận và các dự án mà lợi nhuận phụ thuộc vào việc tải trọng trong tương lai.
Fintech: Ramp tăng giá 16 tỷ USD trong bốn tháng
Theo Bloomberg, nền tảng fintech Ramp đã thu hút khoảng 1,85 tỷ USD với định giá khoảng 60 tỷ USD trước đầu tư. Vòng gọi vốn này được dẫn dắt bởi Dragoneer và Thrive Capital, với một khoản lớn do Founders Fund đầu tư. Vào tháng 6, công ty đã thu hút 750 triệu USD với định giá 44 tỷ USD. Ramp phục vụ hơn 70.000 công ty, và doanh thu hàng năm, theo Bloomberg, đã vượt quá 1,5 tỷ USD vào mùa hè vừa qua. Công ty không bình luận gì về vòng gọi vốn này.
Giao dịch này nhấn mạnh sự hợp nhất của phân khúc quản lý chi phí doanh nghiệp. Đối thủ gần nhất của Ramp, công ty Brex, đã trở thành công ty con của Capital One trong năm nay. Ramp đang tăng cường thành phần AI trong các sản phẩm của mình, và điều này trực tiếp hỗ trợ định giá của nó.
Tác nhân AI và địa chính trị: Manus thu hút hơn 500 triệu USD
Butterfly Effect, công ty mẹ phát triển tác nhân AI Manus, đã hoàn thành vòng đầu tư hơn 500 triệu USD. Các nhà đồng đầu tư bao gồm Boyu Capital và IDG Capital, cùng với sự tham gia của Tencent, HSG và ZhenFund. Đây là nguồn tài trợ đầu tiên sau khi Bắc Kinh buộc Meta hủy bỏ thỏa thuận mua Manus hơn 2 tỷ USD. Định giá không được tiết lộ, mặc dù trước đó đã có thông tin về các cuộc đàm phán ở mức 4 tỷ USD.
Trường hợp của Manus cho thấy rằng rủi ro quy định trong các giao dịch AI xuyên biên giới đã trở thành một hạng mục riêng trong quá trình đánh giá tính khả thi. Các nhà đầu tư cần xem xét không chỉ công nghệ mà còn cả quyền tài phán, cấu trúc vốn và khả năng thoát thông qua việc bán chiến lược.
Công nghệ sâu, công nghệ sinh học và quốc phòng: vốn cho các chu kỳ dài hạn
Ngoài AI, các quỹ đầu tư mạo hiểm tiếp tục tài trợ cho các công nghệ yêu cầu vốn lớn với thời gian hoàn vốn dài:
- OMass Therapeutics (Oxford) đã thu hút 310 triệu USD trong vòng Series C quá đăng ký. Vòng đầu tư này được dẫn dắt bởi Bain Capital Life Sciences, Forbion và Novo Holdings. Vốn sẽ được sử dụng cho các nghiên cứu lâm sàng về thuốc trong lĩnh vực nội tiết và miễn dịch học.
- Oratomic đã hoàn thành vòng Series B với 475 triệu USD để phát triển máy tính lượng tử chống chịu.
- Sabi đã nhận được 50 triệu USD ở giai đoạn hạt giống dưới sự lãnh đạo của Khosla Ventures. Công ty đang phát triển giao diện "não - AI" có thể đeo được.
- Fortastra đã thu hút 30 triệu USD trong vòng Series A cho các tàu vũ trụ linh hoạt nhằm bảo vệ cơ sở hạ tầng quỹ đạo.
- Tessolve Semiconductor (Ấn Độ) đã nhận được 75 triệu USD từ Vector Line Capital cho việc mở rộng quốc tế thông qua các vụ mua lại.
Các quỹ và LP: OrbiMed quyên góp được 3 tỷ USD
Mặt trái của việc huy động vốn cũng đang hoạt động sôi nổi. Nhà đầu tư chuyên biệt trong lĩnh vực y tế OrbiMed đã công bố quyên góp được 3 tỷ USD cho hai quỹ. OrbiMed Private Investments X đã thu hút hơn 1,9 tỷ USD cho các giao dịch mạo hiểm trong lĩnh vực khoa học đời sống tại Mỹ và châu Âu. OrbiMed Asia Partners VI đã huy động hơn 1 tỷ USD cho các khoản đầu tư tăng trưởng và mạo hiểm tại châu Á. Tại Mỹ, theo dữ liệu của PitchBook-NVCA, các quản lý mới đã đóng 81 quỹ đầu tiên với tổng số 4,9 tỷ USD từ đầu năm. Việc thu hút LP vẫn nghiêng về phía các đội ngũ lớn và có uy tín.
Cửa sổ IPO: DayOne nộp đơn, Anthropic làm rõ thời hạn
Thị trường công khai vẫn là kênh chính để hoàn trả vốn cho các quỹ đầu tư mạo hiểm. Trong tuần này:
- Nhà điều hành trung tâm dữ liệu AI Singapore DayOne Data Centers đã nộp đơn xin IPO trên Nasdaq với mã chứng khoán DODC. Các đơn vị bảo lãnh gồm Morgan Stanley, J.P. Morgan, BofA Securities và Citigroup.
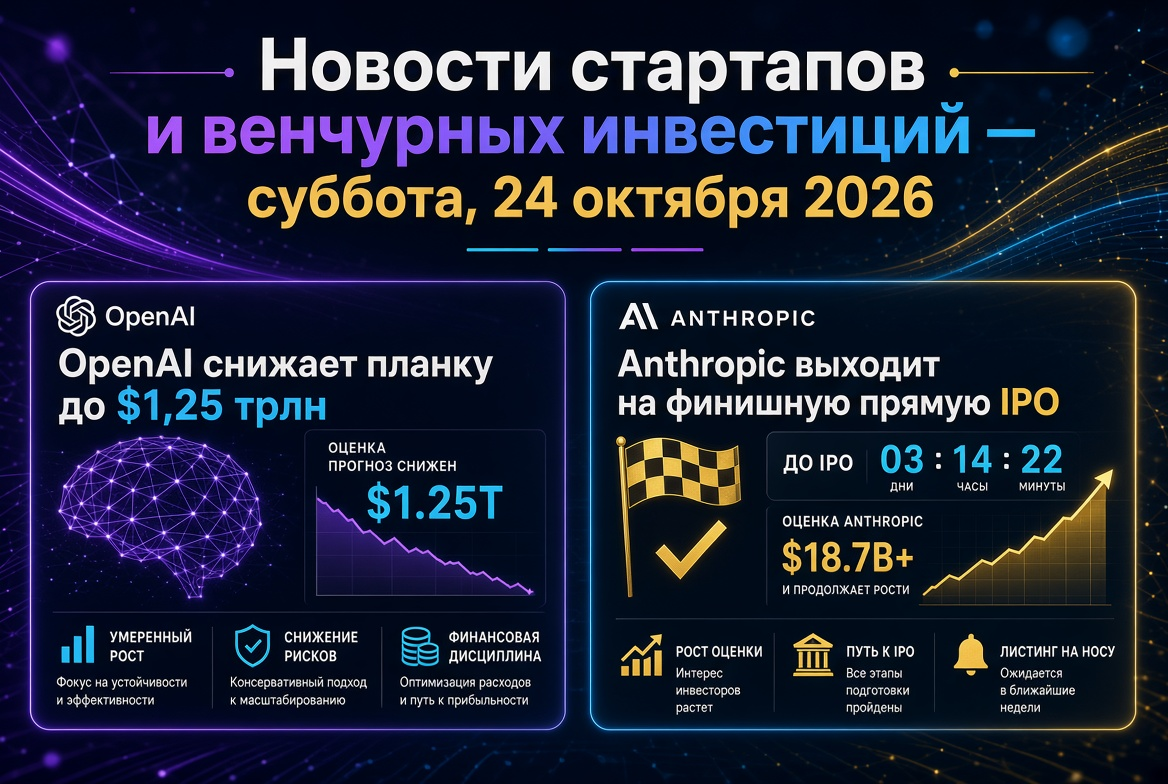
- Theo thông tin từ truyền thông, Anthropic có thể bắt đầu roadshow vào tuần 9 tháng 11, muộn khoảng một tháng so với kế hoạch ban đầu. Định giá dự kiến là từ 1,8–2 triệu USD. Công ty chưa xác nhận chính thức về thời hạn.
- Ví dụ về SpaceX, vụ IPO lớn nhất trong lịch sử (tháng 6 năm 2026, định giá 1,77 triệu USD), nhắc nhở về sự biến động sau khi niêm yết. Theo thông tin, vào cuối tháng 7, cổ phiếu của công ty đã mất khoảng một nửa giá trị so với đỉnh cao.
Russia và CIS: Thị trường thu hẹp, tập trung vào các chiến lược
Thị trường đầu tư mạo hiểm của Nga đang đi ngược lại xu hướng toàn cầu. Theo báo cáo từ Quỹ Đầu tư Mạo hiểm Moscow, trong nửa đầu năm 2026, nhà đầu tư đã đầu tư 4,6 tỷ rúp, giảm gần 48% so với năm trước. Sự thiếu hụt vốn được làm trầm trọng thêm bởi chính sách tiền tệ thắt chặt. Các nhà đầu tư đang tập trung vào robot, CNTT và trí tuệ nhân tạo. Kịch bản thoát chính là bán cổ phần cho nhà đầu tư chiến lược, thay vì IPO. Quỹ Đầu tư Mạo hiểm Moscow đã công bố hướng tới 250 triệu rúp vào các công ty công nghệ và kỳ vọng thu hút được khoảng 1 tỷ rúp từ các đồng đầu tư.
Rủi ro và kết luận cho các nhà đầu tư mạo hiểm
Nhà sáng lập Social Capital, Chamath Palihapitiya, đã chỉ ra vấn đề "chất lượng doanh thu" trong AI. Ông cho rằng một phần lớn doanh thu của các công ty AI đến từ các startup AI khác, những công ty mà bản thân họ sống bằng nguồn vốn đầu tư mạo hiểm. Từ điều này, các quỹ rút ra một số kết luận thực tiễn:
- Phân biệt giữa run-rate và ARR. Tốc độ doanh thu hàng năm trong cơ sở hạ tầng thanh toán theo tiêu dùng không tương đương với doanh thu tái diễn theo hợp đồng.
- Phân tích cấu trúc giao dịch. Số tiền đầu tư có thể bao gồm các dòng tín dụng và bán cổ phiếu thứ cấp.
- Xem xét nồng độ khách hàng. Sự phụ thuộc vào các công ty AI được tài trợ bởi vốn đầu tư mạo hiểm tạo ra chuỗi rủi ro lẫn nhau.
- Tính đến rủi ro quy định. Trường hợp của Manus cho thấy rằng việc thoát thông qua bán có thể bị chặn lại ở cấp chính phủ.
- Đa dạng hóa ra ngoài AI. Công nghệ sinh học, công nghệ lượng tử, quốc phòng và công nghệ sâu công nghiệp cung cấp các nguồn lợi nhuận thay thế.
Kết luận của tuần: thị trường toàn cầu cho các công ty khởi nghiệp và đầu tư mạo hiểm vẫn dồi dào, nhưng ngày càng có tính chọn lọc. Vốn chảy vào các công ty kiểm soát cơ sở hạ tầng, dữ liệu và các mối quan hệ khách hàng cần thiết để thương mại hóa AI. Đối với các quỹ, tiêu chí lựa chọn chính trong quý IV năm 2026 là chất lượng doanh thu, kỷ luật trong đánh giá và các con đường thực tế đến việc thoát.