- các cuộc tấn công vào tàu chở dầu ở Eo biển Hormuz;
- thỏa thuận giữa Nga và Mỹ về cung ứng dầu diesel;
- số phận của các cuộc tấn công vào hạ tầng lọc dầu sau sự sụp đổ của 'đình chiến năng lượng'.
Thị trường dầu: Brent ở mức 104 USD trong bối cảnh kỳ vọng giảm nhẹ các lệnh trừng phạt đối với 'hạm đội bóng tối'
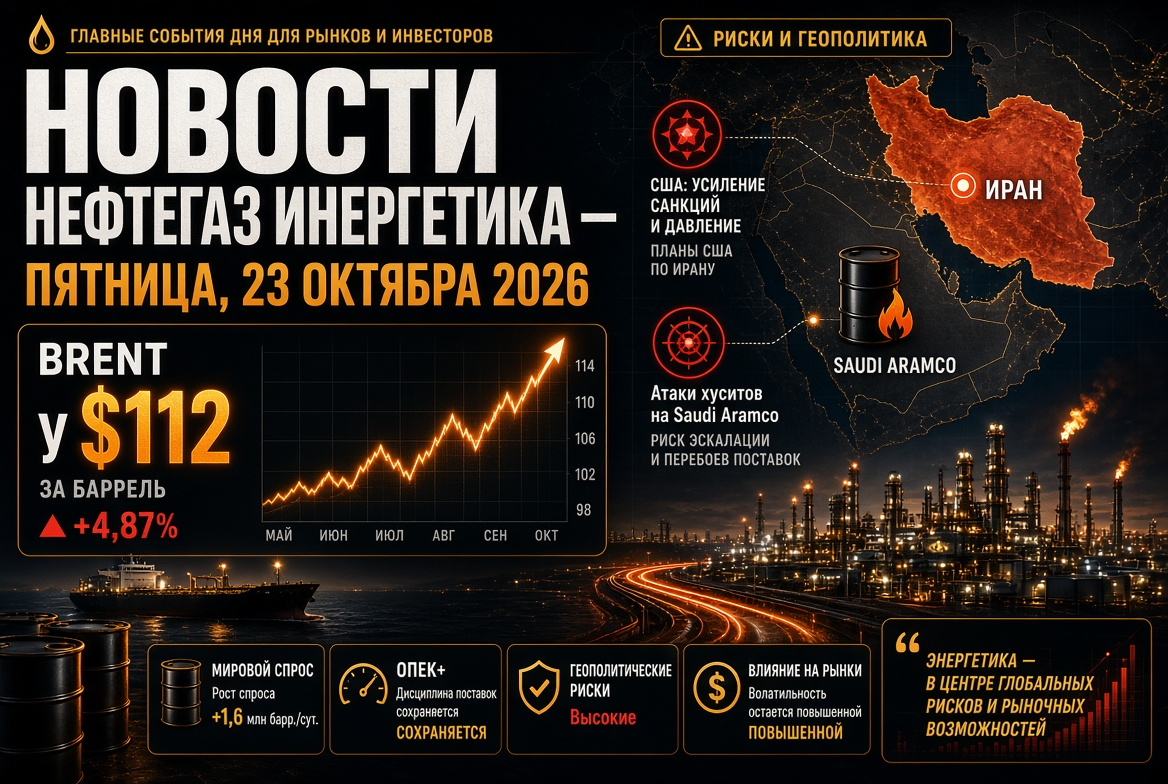
Vào thứ Năm, giá dầu đã giảm khoảng 2%. Hợp đồng tương lai tháng 12 cho Brent giảm xuống khoảng 103,5-104 USD mỗi thùng sau khi đóng cửa hôm thứ Tư ở mức 106,06 USD. Giá WTI tháng 11 giao dịch khoảng 94-95 USD. Áp lực lên giá đến từ tin tức rằng chính quyền Mỹ đang xem xét việc giảm nhẹ các lệnh trừng phạt đối với các tàu của 'hạm đội bóng tối'. Mục tiêu của Washington là giảm giá cước vận chuyển kỷ lục và thúc đẩy xuất khẩu dầu từ Vùng Vịnh.
Hỗ trợ cơ bản cho thị trường dầu vẫn còn:
- Kho dự trữ ở Mỹ đang giảm. Theo ước tính của Viện Dầu mỏ Mỹ, kho dự trữ thương mại trong tuần kết thúc vào ngày 9 tháng 10 đã giảm 11,1 triệu thùng.
- Giá vẫn cao theo năm. Giá Brent cao hơn khoảng 70% so với một năm trước. Mức cao nhất theo năm $120,88 được ghi nhận vào ngày 30 tháng 4.
- Chênh lệch Brent-WTI mở rộng. Chênh lệch vượt hơn 9 USD mỗi thùng, phản ánh phí bảo hiểm rủi ro trên các tuyến đường biển.
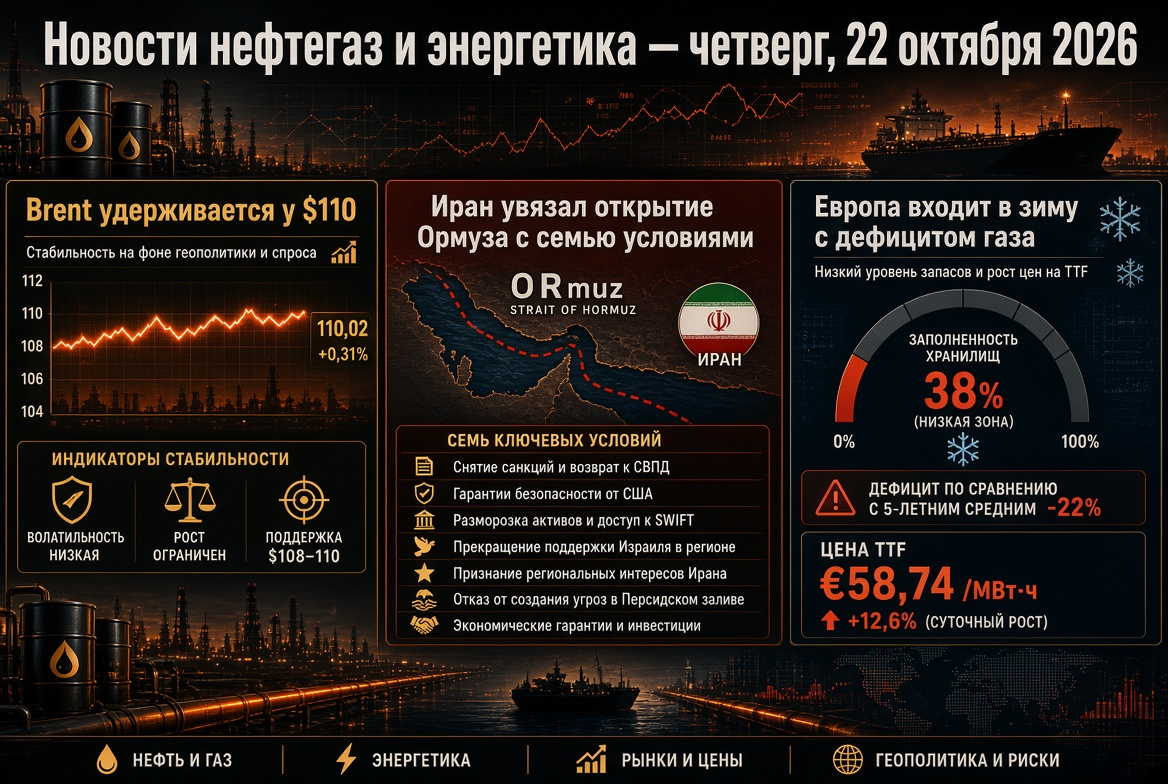
Eo biển Hormuz: giai đoạn nguy hiểm nhất cho hàng hải kể từ khi bắt đầu chiến tranh
Tháng 10 đã trở thành một trong những tháng căng thẳng nhất cho đội tàu chở dầu kể từ khi xung đột xung quanh Iran bắt đầu vào cuối tháng Hai. Trong tuần này, hai tàu đã chìm, bao gồm cả tàu chở container GFS Pride của Singapore. Kể từ đầu tuần, đã ghi nhận ít nhất chín cuộc tấn công tại eo biển này. Các tàu chở dầu, LNG và LPG đều bị tấn công.
- Vào tháng Chín, xuất khẩu dầu thô từ Trung Đông đã phục hồi gần đến mức trước chiến tranh. Điều này đã trở thành hiện thực nhờ các chuyến đi ban đêm của tàu dưới sự hộ tống của Hải quân Mỹ với các thiết bị định vị tắt.
- Iran đang gia tăng áp lực để giành lại quyền kiểm soát các luồng dầu. Trong một số ngày, việc di chuyển qua eo biển giảm tới một nửa và hơn thế nữa.
- Đối với các công ty bảo hiểm và vận tải, điều này có nghĩa là phí bảo hiểm kỷ lục và các khoản phụ phí quân sự sẽ vẫn còn.
OPEC+: hạn ngạch được giữ nguyên, sản lượng thực tế thấp hơn mục tiêu
Tại cuộc họp vào ngày 4 tháng 10, bảy thành viên chủ chốt của OPEC+ đã giữ nguyên các hạn ngạch cho tháng 11. Nhóm này bao gồm Ả Rập Saudi, Nga, Iraq, Kuwait, Kazakhstan, Algeria và Oman. Mục tiêu sản xuất khoảng 10,5 triệu thùng/ngày cho Ả Rập Saudi, 9,9 triệu cho Nga và 4,4 triệu cho Iraq.
- Sản lượng thực tế của liên minh này trong tháng 8 đạt khoảng 25 triệu thùng/ngày. Điều này thấp hơn khoảng 5 triệu thùng/ngày so với mức trước chiến tranh.
- Còn khoảng 2 triệu thùng/ngày cắt giảm vẫn duy trì.
- Văn phòng thư ký đang hoàn tất cuộc kiểm toán công suất tối đa, theo đó sẽ tính toán mức cơ sở cho năm 2027.
- Cuộc họp tiếp theo được lên lịch vào ngày 1 tháng 11.
Báo cáo IEA: thiếu hụt dầu và dầu diesel sẽ kéo dài đến năm 2027
Báo cáo tháng 10 của Cơ quan Năng lượng Quốc tế xác nhận rằng cân bằng của thị trường dầu toàn cầu vẫn đang thiếu hụt.
- Nhà máy mở rộng nhu cầu dầu toàn cầu sẽ giảm 2,6 triệu thùng/ngày vào năm 2026, xuống còn 102,4 triệu thùng.
- Cung cầu trong năm sẽ giảm 5,8 triệu thùng/ngày.
- Dự báo phục hồi nhu cầu vào năm 2027 đã được điều chỉnh từ 2,6 triệu xuống còn 2 triệu thùng/ngày.
- Khối lượng hoạt động của các nhà máy lọc dầu trong tháng 10 sẽ giảm xuống mức tối thiểu theo mùa 81,3 triệu thùng/ngày. Vào cuối năm, dự báo sẽ tăng lên 84,6 triệu.
Rủi ro chính đối với các công ty lọc dầu và nhiên liệu là các sản phẩm chính. Theo dự đoán của cơ quan, xuất khẩu dầu diesel toàn cầu đã giảm khoảng 700 nghìn thùng/ngày. Sự căng thẳng trên thị trường dầu diesel sẽ kéo dài đến năm 2027.
Thỏa thuận dầu diesel giữa Nga và Mỹ: luồng sản phẩm dầu mới
Chủ đề chính của thị trường sản phẩm dầu là thỏa thuận giữa tổng thống Mỹ và Nga vào ngày 9 tháng 10 về việc cung cấp dầu diesel của Nga cho thị trường Mỹ và toàn cầu. Bộ Tài chính Mỹ đã cấp giấy phép tạm thời cho các giao dịch với dầu diesel của Nga đến ngày 7 tháng 4 năm 2027.
- Khối lượng: 300 nghìn tấn trong tháng 10, 500 nghìn tấn trong tháng 11, 1 triệu tấn trong tháng 12. Về lâu dài có thể lên đến 3 triệu tấn mỗi tháng.
- Quy định ở Nga: các hạn chế xuất khẩu dầu diesel biến mất trước thời hạn. Lệnh cấm xuất khẩu xăng vẫn giữ nguyên đến ngày 31 tháng 1 năm 2027. Chính phủ cũng đang thảo luận về các hạn chế xuất khẩu khí hóa lỏng (LPG).
- Cơ chế cung cấp: theo ông Alexander Novak, các bộ năng lượng của hai nước đang thống nhất hợp đồng và công cụ cung cấp sao cho phù hợp với các lệnh trừng phạt đối với các công ty dầu lớn của Nga.
- Phản ứng của thị trường: Hợp đồng tương lai dầu diesel tại Mỹ đã giảm khoảng 5%. Tại châu Âu, hiệu ứng này lại tạm thời, vì khối lượng không tương xứng với thiếu hụt do khủng hoảng ở vùng Vịnh.
Nhà máy lọc dầu và 'đình chiến năng lượng': thời gian tạm dừng đã kết thúc
'Đình chiến năng lượng' được công bố vào ngày 11 tháng 10 giữa Nga và Ukraine đã thực sự bị phá vỡ. Kyiv đã tạm ngừng các cuộc tấn công vào các nhà máy lọc dầu của Nga trong ba ngày. Sau đó, Ukraine đã buộc tội Moscow thực hiện một cuộc tấn công mass trên hệ thống năng lượng của mình và tuyên bố sẽ tiếp tục các cuộc tấn công. Chỉ trong tháng 9, 12 nhà máy lọc dầu lớn của Nga đã bị tấn công. Công suất ngừng hoạt động hoặc hoạt động với tải trọng thấp chiếm gần một phần tư trong sản xuất lọc dầu của Nga. Đối với các nhà xuất khẩu sản phẩm dầu, đây là rủi ro chính: khối lượng thoả thuận diesel phụ thuộc trực tiếp vào tình trạng của các nhà máy lọc dầu.
Khí đốt và LNG: Châu Âu bước vào mùa đông với nguồn dự trữ thiếu hụt
Thị trường khí đốt châu Âu vẫn đang chịu áp lực. Hợp đồng tương lai TTF giao dịch ở mức khoảng 85-87 EUR mỗi MWh, mức cao nhất kể từ tháng 12 năm 2022 và gần gấp ba lần mức của một năm trước.
- Các kho chứa dưới đất của EU được lấp đầy khoảng 73-74% trong khi tiêu chuẩn năm năm khoảng 89%.
- Brussels đã nới lỏng mục tiêu lấp đầy kho từ 90% xuống 80%.
- Nguồn cung LNG từ Qatar vào châu Âu gần như không có. Chỉ số châu Á JKM vượt quá 25 USD mỗi MMBtu, và châu Âu đang cạnh tranh với châu Á cho từng lô hàng.
- Một số nhà phân tích vẫn đang chờ đợi sự điều chỉnh. Dự báo cơ bản của Citi cho quý IV là 56 EUR mỗi MWh.
Than, ngành năng lượng và năng lượng tái tạo: hai cực an ninh năng lượng
LNG giá cao đang đưa than trở lại vào cân bằng năng lượng của châu Á. Giá than năng lượng Newcastle duy trì khoảng 150 USD mỗi tấn. Vào đầu tháng 10, giá đạt 152,20 USD, mức cao nhất kể từ tháng 10 năm 2024, và đã tăng khoảng 45% theo năm.
Đồng thời, sự tăng trưởng của năng lượng tái tạo đang được đẩy nhanh:
- tại Úc, các trạm điện mặt trời trên mái đã thiết lập kỷ lục sản xuất 17,5 GW vào ngày 11 tháng 10, và tỷ lệ năng lượng mặt trời trong tiêu thụ đã đạt 72%;
- khối lượng các dự án năng lượng tái tạo của Úc với quyết định đầu tư vào năm 2026 đã vượt qua 5 GW, đây là mức kỷ lục hàng năm;
- tại châu Âu, các công ty năng lượng đang kết hợp sản xuất điện mặt trời với các bộ lưu trữ để giảm phụ thuộc vào khí đốt trong giờ cao điểm;
- vào ngày 29 tháng 10, IEA sẽ trình bày báo cáo Renewables 2026 với các dự báo cập nhật về công suất nào sẽ được đưa vào.
Điều quan trọng đối với các nhà đầu tư năng lượng vào ngày 16 tháng 10
- Eo biển Hormuz. Các sự cố mới có thể nhanh chóng đưa Brent trở lại mức 107-110 USD mỗi thùng.
- Các lệnh trừng phạt đối với 'hạm đội bóng tối'. Quyết định chính thức từ Mỹ có thể làm giảm giá cước và tác động lên giá dầu.
- Các lô hàng dầu diesel đầu tiên từ Nga. Chúng sẽ trở thành chỉ báo cho các chênh lệch giá và biên lợi nhuận lọc dầu.
- Chương trình công ty. 'Gazprom Neft' sẽ phát hành trái phiếu bằng nhân dân tệ vào ngày 16 tháng 10 với lãi suất 8,3%. Cổ phiếu của 'Sovcomflot' phản ứng với tín hiệu xoa dịu các lệnh trừng phạt.
- Lịch trình chính trị. Trước cuộc bầu cử giữa nhiệm kỳ vào Quốc hội Mỹ vào ngày 3 tháng 11, Washington sẽ cố gắng giảm giá nhiên liệu.
Tóm tắt tuần: thị trường dầu, khí và sản phẩm dầu toàn cầu vẫn đang ở trạng thái của người bán. Phí bảo hiểm địa chính trị, thiếu hụt dầu diesel và lượng dự trữ khí thấp tại châu Âu hỗ trợ giá. Sự giảm nhẹ các lệnh trừng phạt và các sơ đồ logistics mới chỉ làm giảm bớt căng thẳng một cách hạn chế. Đối với các thành viên thị trường năng lượng, công cụ chính vẫn là quản lý rủi ro linh hoạt.