Điểm nổi bật trước khi mở cửa giao dịch 22 tháng 10
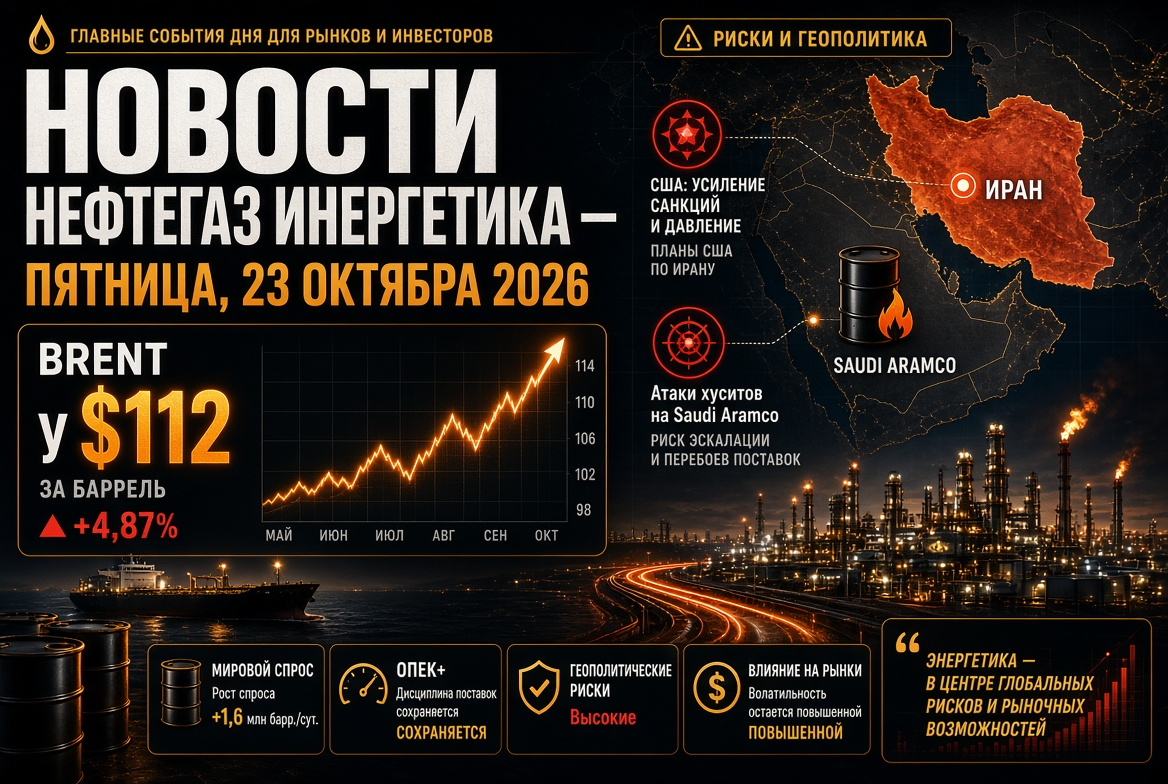
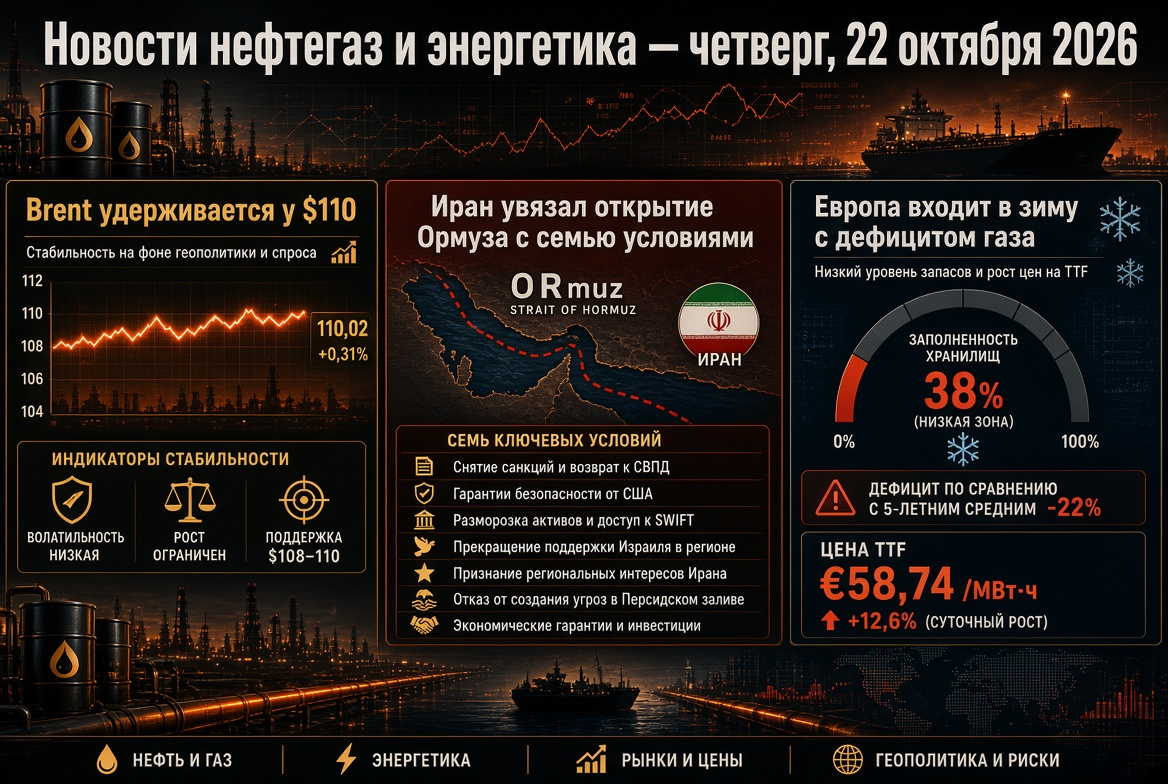
- Dầu: Brent - khoảng 110 đô la Mỹ/thùng, WTI - khoảng 99 đô la Mỹ/thùng; từ đầu năm đến nay, giá dầu đã tăng khoảng 75%.
- Địa chính trị: Tehran tuyên bố rằng Vịnh Hormuz sẽ vẫn đóng cửa cho đến khi Washington chấp nhận các điều kiện của Iran.
- Khí: TTF - khoảng 88 euro/MWh, các kho chứa của EU được lấp đầy khoảng 74-75%.
- Dự trữ: Dự trữ dầu chiến lược của Mỹ đang ở mức thấp nhất kể từ năm 1982.
- Than: Newcastle - khoảng 150 đô la Mỹ/tấn, mức cao nhất trong hai năm.
Thị trường dầu: Brent ở mức cao nhất trong năm tháng
Giá dầu đã trải qua một ngày giao dịch rất nhiều biến động vào tháng 10. Vào thứ Ba, hợp đồng tháng 12 cho dầu Brent dao động trong khoảng hơn 6 đô la Mỹ: từ 105,95 đến 111,99 đô la - mức cao nhất kể từ giữa tháng 5. Sự giảm giá này được kích thích bởi tin đồn về một thỏa thuận gần giữa Mỹ và Iran, tuy nhiên đến thứ Tư, giá dầu đã trở lại trên mức 110 đô la Mỹ mỗi thùng.
Thị trường nhận được sự hỗ trợ từ ba yếu tố:
- Giảm dự trữ ở Mỹ. Dữ liệu ngành từ API cho thấy sự giảm sút trong dự trữ dầu thô, xăng và chế phẩm. Tuần trước, EIA thông báo giảm 8,6 triệu thùng dầu thô thương mại xuống còn 415,6 triệu thùng, thấp hơn khoảng 3% so với mức trung bình năm năm.
- Thiếu hụt trên thị trường toàn cầu. Theo đánh giá của EIA, dự trữ dầu toàn cầu trong quý III đã giảm trung bình 1,9 triệu thùng/ngày, và sự giảm này sẽ tiếp tục trong quý IV.
- Phụ phí rủi ro. Các cuộc tấn công vào tàu thuyền ở Vịnh Oman giữ cho giá cước vận chuyển và bảo hiểm ở mức cao.
Vịnh Hormuz và cuộc chiến tàu chở dầu: ngoại giao gặp khó khăn
Cuộc khủng hoảng ở Vịnh Hormuz, bắt đầu từ ngày 28 tháng 2, đã kéo dài hơn 230 ngày. Bộ trưởng Ngoại giao Iran, Abbas Araqchi xác nhận rằng các liên lạc gián tiếp với Mỹ diễn ra qua Pakistan và Qatar, tuy nhiên vịnh sẽ vẫn đóng cửa cho đến khi Washington chấp nhận các điều kiện của Iran. Ngoại trưởng Mỹ Marco Rubio đã gọi việc đạt được thỏa thuận là một nhiệm vụ rất khó khăn và nhấn mạnh rằng chương trình hạt nhân của Iran vẫn là vấn đề chính.
Các nhà phân tích ghi nhận sự mở rộng địa bàn của các cuộc tấn công: các cuộc tấn công vào tàu chở dầu đã diễn ra bên ngoài vịnh, thậm chí đến Vịnh Oman, điều này đe dọa việc chuyển tải dầu giữa các tàu. Trong khi đó, xuất khẩu dầu từ các nước Vùng Vịnh đã phần nào phục hồi, trong khi việc cung cấp LNG vẫn gần như bị tê liệt.
Ả Rập Saudi đối mặt rủi ro từ Houthi: nguy cơ cho Saudi Aramco
Điểm nóng thứ hai - các cuộc tấn công của Houthi Yemen vào cơ sở hạ tầng dầu mỏ của Ả Rập Saudi. Vào đêm ngày 14 tháng 10, một cuộc tấn công bằng tên lửa đã nhằm vào trụ sở chính của Saudi Aramco ở Dhahran: ba tầng trên cùng của tòa nhà hành chính bị hư hại, không có thương vong. Trước đó, Houthi đã tuyên bố về các cuộc tấn công vào các cơ sở của Aramco ở Riyadh và Yanbu. Nhóm này đã hứa sẽ tiếp tục tấn công các cơ sở dầu mỏ của vương quốc, điều này giữ cho rủi ro đối với nhà xuất khẩu dầu lớn nhất thế giới và các nhà máy lọc dầu trong khu vực.
OPEC+: hạn ngạch tạm dừng, tập trung vào mức cơ sở năm 2027
Bảy quốc gia chủ chốt trong OPEC+ - Ả Rập Saudi, Nga, Iraq, Kuwait, Kazakhstan, Algeria và Oman - đã giữ mức sản xuất mục tiêu cho tháng 11 không thay đổi. Các hạn ngạch chủ yếu:
- Ả Rập Saudi - khoảng 10,5 triệu thùng/ngày;
- Nga - khoảng 9,9 triệu thùng/ngày;
- Iraq - khoảng 4,4 triệu thùng/ngày.
Sản lượng thực tế của nhóm trong tháng 8 ước đạt khoảng 25 triệu thùng/ngày - thấp hơn khoảng 5 triệu so với mức trước chiến tranh. Quyết định của liên minh có tác động hạn chế đến thị trường vật lý: cuộc thảo luận chính đang chuyển sang kiểm toán công suất và mức sản xuất cơ sở cho năm 2027. Sau khi UAE rời khỏi OPEC vào tháng 5, quá trình này càng có thêm ý nghĩa. Cuộc họp tiếp theo dự kiến vào ngày 1 tháng 11.
Dự trữ chiến lược: SPR của Mỹ ở mức thấp nhất từ năm 1982
Dự trữ dầu chiến lược của Mỹ đã giảm xuống còn 283 triệu thùng - mức thấp nhất kể từ tháng 10 năm 1982 và khoảng 40% công suất thiết kế. Bộ Năng lượng Mỹ đã đề xuất ra thị trường thêm 17 triệu thùng trong khuôn khổ các can thiệp phối hợp của IEA. Nhắc lại, vào tháng 3, 32 quốc gia trong cơ quan đã đồng ý phát hành kỷ lục 400 triệu thùng, và vào đầu tháng 10, các nước G7 đã đồng ý về việc cung cấp bổ sung 100 triệu thùng dầu và dầu diesel.
Điều này có nghĩa là “tấm đệm an toàn” đang giảm dần: việc làm đầy các kho dự trữ sau này sẽ trở thành yếu tố nhu cầu và hỗ trợ giá dầu vào năm 2027.
Khí và LNG: TTF ở mức cao nhất bốn năm
Thị trường khí ở châu Âu vẫn là điểm yếu chính của cân bằng năng lượng. Giá tại điểm giao dịch TTF đã tăng lên 88,41 euro/MWh - mức cao nhất gần bốn năm, từ đầu năm đến nay giá đã tăng hơn 200%. Các yếu tố chính:
- tình trạng lấp đầy các kho chứa ngầm của EU - khoảng 74-75% so với quy chuẩn mùa vụ 86-89%;
- xuất khẩu LNG từ Qatar trong tháng 10 có thể giảm xuống còn 0,6 triệu tấn, tình trạng khẩn cấp của QatarEnergy đã được kéo dài đến cuối tháng 11;
- thời gian ngừng hoạt động không kế hoạch của nhà máy chế biến khí Kårstø ở Na Uy.
ING đã nâng dự báo giá khí trung bình cho mùa đông lên 73 euro/MWh. Dự báo trung bình của các ngân hàng cho quý IV khoảng 71 euro/MWh, thấp hơn so với giá thị trường và cho thấy vẫn có phụ phí rủi ro.
Than, điện và NRE
Cú sốc khí đã làm tăng cầu đối với than đá. Chỉ số than Australia, Newcastle, đang giao dịch quanh mức 150 đô la Mỹ/tấn - cao hơn 45% so với năm ngoái; vào ngày 6 tháng 10, giá đã đạt 152,20 đô la, mức cao nhất kể từ tháng 10 năm 2024.
Năng lượng điện ở châu Âu, ngược lại, thể hiện sự bền vững nhờ năng lượng tái tạo:
- giá trung bình trên thị trường "giao ngay" của EU đã giảm 7% - từ 103 xuống 91 euro/MWh;
- các nguồn năng lượng tái tạo đã cung cấp khoảng 73% sản lượng điện ở EU;
- sự gia tăng sản xuất năng lượng mặt trời từ tháng 1 đến tháng 8 đạt mức kỷ lục 36,4 TWh.
NRE đã thực sự làm giảm tác động của cú sốc giá từ khí lên giá điện, điều này hỗ trợ tính hấp dẫn đầu tư vào các dự án năng lượng mặt trời, gió và hệ thống lưu trữ năng lượng.
Nga: sản phẩm dầu, nhà máy lọc dầu và hạn chế xuất khẩu
Thị trường sản phẩm dầu của Nga đang chịu sự kiểm soát chặt chẽ. Lệnh cấm xuất khẩu dầu xăng có hiệu lực đến ngày 31 tháng 1 năm 2027, các hạn chế về xuất khẩu dầu diesel cho các nhà sản xuất đã được gia hạn đến cuối tháng 10 trong bối cảnh việc sửa chữa nhà máy lọc dầu đã được chuyển sang mùa thu. Dữ liệu về khối lượng chế biến và doanh số bán hàng trên thị trường sản phẩm đã được chuyển vào danh sách thông tin có độ truy cập hạn chế.
Giá dầu cao và sự giảm nhẹ trong ngôn từ trừng phạt của Washington đã đẩy cổ phiếu Nga lên mức cao nhất kể từ giữa tháng 6 và hỗ trợ đồng rúp. Mức chiết khấu đối với dầu Nga cho Trung Quốc đã giảm. Trung tâm chú ý là cuộc họp của Ngân hàng Nga vào ngày 23 tháng 10.
Những điều cần theo dõi đối với các nhà đầu tư: lịch trình và kịch bản
- 22 tháng 10: phản ứng của thị trường đối với dữ liệu mới nhất từ EIA về dự trữ dầu và sản phẩm dầu, số liệu hàng tuần về dự trữ khí ở Mỹ.
- 23 tháng 10: quyết định của Ngân hàng Nga về lãi suất cơ bản.
- 1 tháng 11: cuộc họp OPEC+ về chính sách sản xuất cho tháng 12.
- Đầu tháng 11: bầu cử giữa kỳ ở Mỹ, sau đó có thể điều chỉnh chính sách của Washington đối với Iran.
Kịch bản cơ bản cho ngành dầu khí là giữ giá Brent trong khoảng 105-115 đô la Mỹ mỗi thùng cho đến khi có tiến triển thực chất tại Hormuz. Thỏa thuận giữa Mỹ và Iran có khả năng nhanh chóng làm giảm phụ phí rủi ro, trong khi các cuộc tấn công mới vào cơ sở hạ tầng Vùng Vịnh có thể kéo giá dầu quay trở lại mức cao nhất hàng năm trên 120 đô la. Đối với thị trường khí, thời tiết ở châu Âu và thời gian quay trở lại cung cấp LNG từ Qatar sẽ là yếu tố quyết định.