Các chủ đề chính trong ngày: đầu tư mạo hiểm đi vào "nguyên tử", các đám mây mới đang được định giá lại dựa trên hợp đồng của Jane Street, và IPO của Anthropic chuyển sang các cuộc bầu cử tháng 11
Điểm chính trong ngày: tóm tắt cho các nhà đầu tư
- Không gian. Stoke Space đã hoàn thành phần đầu tiên của vòng Series E với 1 tỷ đô la; The Exploration Company đã thu hút được 450 triệu đô la Series C với sự tham gia của Quỹ Quy mô Châu Âu.
- Cơ sở hạ tầng AI. Crusoe thu về hơn 3 tỷ đô la với mức định giá khoảng 30 tỷ đô la, Fluidstack — 1,5 tỷ đô la với 18 tỷ đô la; Nscale đang gọi vốn 3,5 tỷ đô la trước thềm IPO.
- AI Ứng dụng. Forus đã tăng gấp ba lần định giá lên 3 tỷ đô la chỉ trong bốn tháng; Split Pay công bố 125 triệu đô la qua hai vòng đầu tư; Blee thu hút được 20 triệu đô la.
- Lịch IPO. Anthropic: bản cáo bạch công khai — cuối tháng 9, roadshow — không sớm hơn giữa tháng 10, niêm yết — chỉ vài ngày trước các cuộc bầu cử giữa nhiệm kỳ tại Mỹ.
- Vĩ mô. Tài chính nợ cho các dự án AI gần đạt 500 tỷ đô la; các chủ nợ đang thắt chặt các yêu cầu đối với hợp đồng thuê và giấy phép cung cấp năng lượng.
Các công ty khởi nghiệp vũ trụ: 1,5 tỷ đô la trong một ngày và logic mới của vốn chủ quyền
Stoke Space từ tiểu bang Washington đã hoàn thành phần đầu tiên của Series E với 1 tỷ đô la dưới sự đồng lãnh đạo của Point72 Ventures và Spark Capital, nâng tổng vốn huy động lên 2,3 tỷ đô la. Công ty đang phát triển tên lửa Nova với khả năng sử dụng lại hoàn toàn cả hai tầng — chuyến bay quỹ đạo đầu tiên của Nova Pathfinder dự kiến vào đầu năm 2027, trong khi phiên bản Block 2 dự kiến sẽ mang khoảng 15 tấn vào quỹ đạo thấp. Vòng đầu tư 1 tỷ đô la cho công ty chưa đạt quỹ đạo được giải thích đơn giản: quyền truy cập vào các chuyến bay đã trở thành cơ sở hạ tầng, và thị trường phụ thuộc vào một nhà cung cấp thống trị duy nhất.
Công ty The Exploration Company có trụ sở tại Munich đã thu hút 450 triệu đô la Series C từ Bessemer Venture Partners, Atomico và Quỹ Quy mô Châu Âu với sự tham gia của Balderton, Plural, Cherry và Red River West. Tổng vốn huy động đạt khoảng 680 triệu đô la, trong khi danh mục hợp đồng và cam kết vượt quá 2 tỷ đô la. Số tiền này sẽ được sử dụng cho tàu vũ trụ tái sử dụng Nyx và chương trình động cơ Storm. Sự tham gia của quỹ quy mô châu Âu biến thương vụ này trở thành một phần công cụ của chính sách công nghiệp: châu Âu coi logistics quỹ đạo là một năng lực chiến lược, không chỉ là một danh mục công nghệ thông thường.
Đứng cuối cùng trong khối không gian là Poseidon Aerospace: vòng đầu tư Series A quy mô 60 triệu đô la dưới sự lãnh đạo của TQ Ventures cho máy bay tải không người lái Egret với chuyến bay đầu tiên dự kiến vào cuối năm 2026. Công ty sử dụng một cách có chủ ý thiết kế cổ điển và động cơ thông thường, tập trung rủi ro công nghệ chỉ vào khả năng tự động và chứng nhận.
Các đám mây mới: Jane Street định giá cơ sở hạ tầng AI
Sự định giá lại đáng chú ý nhất trong tuần xảy ra ở phân khúc các trung tâm dữ liệu AI chuyên biệt. Crusoe đã hoàn thành Series F với hơn 3 tỷ đô la và định giá sau đó khoảng 30 tỷ đô la dưới sự đồng lãnh đạo của Atreides Management và Valor Equity Partners với sự tham gia của Mubadala Capital — gần gấp ba lần mức 10 tỷ đô la được ghi nhận vào tháng 10 năm 2025. Động lực chính là hợp đồng năm năm trị giá 13 tỷ đô la với Jane Street để cung cấp sức mạnh GPU. Fluidstack, đối tác hạ tầng tiên phong của Anthropic trong chương trình trị giá 50 tỷ đô la, đã thu hút được 1,5 tỷ đô la dưới sự lãnh đạo của Jane Street với định giá 18 tỷ đô la — vào tháng 7, công ty xác nhận mức 7,5 tỷ đô la. Nscale cũng đang thu hút 3,5 tỷ đô la với mục tiêu định giá 30 tỷ đô la trước thềm niêm yết.
Ý nghĩa của sự hội tụ định giá đối với các quỹ
- Định giá của các đám mây mới được hình thành không phải bởi các công ty đại chúng tương tự, mà bởi khối lượng doanh thu đã được ký hợp đồng — thực sự là các sổ sách nợ.
- Các công ty giao dịch lượng tử đã trở thành những người mua tính toán lớn nhất: Jane Street đã cam kết khoảng 19 tỷ đô la cho CoreWeave và Crusoe và giờ đây kiêm luôn vai trò nhà đầu tư.
- Rủi ro tập trung vào giả định rằng nhu cầu kéo dài nhiều năm đối với các tính toán AI sẽ duy trì ở mức hiện tại; các khách hàng lớn nhất của các đám mây mới đồng thời là những đối thủ tiềm năng của họ.
AI ứng dụng: phí bảo trì cho việc sở hữu quy trình làm việc
Các giao dịch phần mềm trong ngày có một điểm chung: trí tuệ nhân tạo được tích hợp vào một quy trình hoạt động được quy định hoặc tốn kém, chứ không được bán như một mô hình độc lập. Forus, trước đây được biết đến với tên gọi Tandem, đã thu hút 150 triệu đô la Series C với định giá 3 tỷ đô la dưới sự lãnh đạo của Bain Capital Ventures, với sự tham gia của Thrive Capital, General Catalyst và Accel — định giá đã tăng gấp ba lần chỉ trong khoảng bốn tháng. Công ty tự động hóa quá trình từ việc kê đơn thuốc đến việc nhận điều trị và làm việc với chín trong mười lăm tập đoàn dược phẩm lớn nhất.
Split Pay công bố 125 triệu đô la từ các vòng A và B dưới sự lãnh đạo của Khosla Ventures, với sự tham gia của Thrive Capital và Max Levchin: sản phẩm cho phép hoãn tới một nửa khoản thanh toán thuê hoặc thế chấp trong 30 ngày, trong khi nhà đầu tư chú trọng đến việc xác minh AI đối với những người tiêu dùng dưới 40 tuổi. Blee từ New York đã nhận được 20 triệu đô la vòng A từ Fin Capital và SMBC cho nền tảng kiểm soát tuân thủ các tài liệu tiếp thị, bao gồm cả tài liệu được tạo ra bởi AI. Đáng chú ý, vòng đầu tư 550 triệu đô la của Wonderful, giữa Israel và Hà Lan, với định giá 5 tỷ đô la có sự tham gia của Salesforce — đã tăng gấp đôi giá trị chỉ trong chưa đầy sáu tháng.
Công nghệ sinh học: vốn cần theo dõi tài sản lâm sàng cụ thể
- BrainChild Bio — 116 triệu đô la Series A cho liệu pháp CAR-T BCB-276 chống lại glioma thân não ở trẻ em, chương trình đang ở giai đoạn đăng ký.
- Moonwalk Biosciences — 70 triệu đô la Series B cho sự can thiệp RNA, tác động cụ thể lên mô mỡ; ứng cử viên hàng đầu MW101 dự kiến ra mắt vào cuối năm 2027 như một sự thay thế cho GLP-1.
- Bluecore Energy — 50 triệu đô la vốn hạt giống dưới sự lãnh đạo của Silverton Partners cho các lò phản ứng hạt nhân nhỏ trên các tàu chở hàng tại các cảng; địa điểm ưu tiên — cảng Long Beach.
- ARC Ride (Nairobi) — 33,3 triệu đô la vốn cổ phần và nợ từ Norrsken22, Novastar, IFC, BII và Proparco cho hệ thống thay thế pin cho xe máy điện.
Điểm chung là các nhà đầu tư tài trợ cho việc thực hiện, không phải cho câu chuyện nền tảng: thử nghiệm, cấp phép, dây chuyền sản xuất. Cấu trúc của ARC Ride với sự tham gia của các tổ chức phát triển cho thấy rằng đối với hạ tầng vật lý, kiến trúc của vốn cũng quan trọng không kém so với sản phẩm.
IPO của Anthropic: lịch trình trùng với các cuộc bầu cử tháng 11
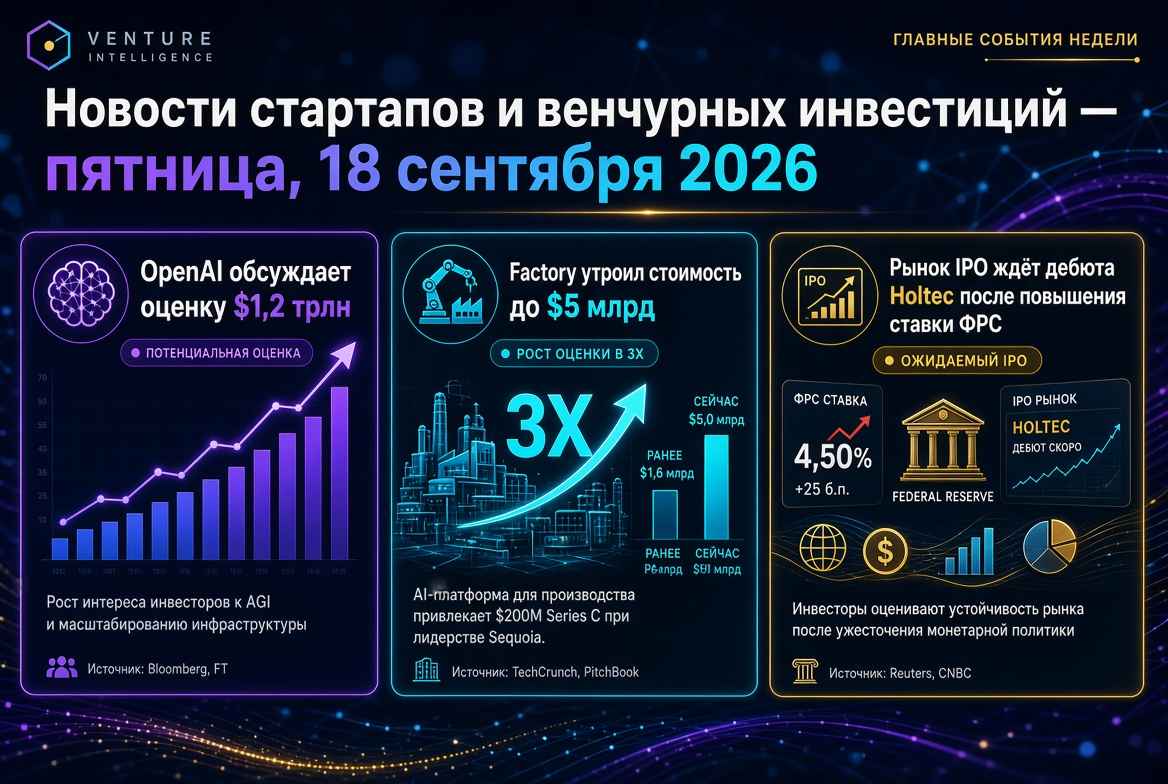
Việc công bố bản cáo bạch của Anthropic, dự kiến diễn ra trong tuần này, đã bị lùi lại đến cuối tháng 9; việc marketing phát hành sẽ không bắt đầu sớm hơn giữa tháng 10, trong khi niêm yết có thể diễn ra chỉ vài ngày trước các cuộc bầu cử giữa nhiệm kỳ tại Mỹ. Các tổ chức dẫn đầu bao gồm Morgan Stanley, Goldman Sachs, JPMorgan và Citi; trước các cuộc họp với các nhà phân tích, công ty đã đóng một đường tín dụng revolving trị giá 15 tỷ đô la. Định giá đang được bàn luận ở mức lên tới 2 nghìn tỷ đô la với khối lượng huy động tối thiểu là 130 tỷ đô la. Kinh nghiệm từ SpaceX, khi cổ phiếu của họ từ mức ra mắt tháng 6 là 135 đô la đã tăng lên 226 đô la rồi giảm xuống còn 105 đô la, đã thúc đẩy nhà phát hành hướng tới các thời gian khóa cổ phiếu kéo dài và việc bán từng phần. Chính đường tín dụng này là chỉ số chính: nó xác định liệu công ty có thể vượt qua một thị trường yếu thay vì phải thực hiện việc phát hành cổ phiếu ép buộc hay không.
Các tín hiệu khác từ thị trường IPO
- Đơn vị hạ tầng của SoftBank đã nộp đơn cập nhật để niêm yết trên Nasdaq; Nvidia đã cam kết mua cổ phiếu trị giá 1,5 tỷ đô la với giá phát hành cổ phiếu.
- Nhà sản xuất robot dịch vụ của Trung Quốc Excelland Robotics sẽ bắt đầu giao dịch tại Hồng Kông với số tiền thuần khoảng 87 triệu đô la.
- Crusoe đã tổ chức các cuộc gặp với các ngân hàng hàng đầu về việc niêm yết của chính mình.
Bối cảnh vĩ mô: tiền đắt và quỹ tăng trưởng đầy
Lãi suất của Cục Dự trữ Liên bang vẫn nằm trong khoảng 3,5–3,75%, và thị trường đang thảo luận về khả năng tăng lãi suất tại cuộc họp tháng 9 này. Đồng thời, các quỹ tăng trưởng tiếp tục thu hút vốn: Menlo Ventures đã huy động được 3 tỷ đô la vào năm 2026, trong đó 2,25 tỷ đô la là dành cho các giai đoạn muộn, trong khi CVC đã đóng quỹ thứ sáu cho các giao dịch thứ cấp trị giá 10 tỷ đô la. Tài chính nợ cho các dự án AI đang tiến gần 500 tỷ đô la, nhưng các chủ nợ càng ngày càng yêu cầu các hợp đồng thuê và giấy phép kết nối mạng được xác nhận. Sự kết hợp giữa tiền đắt, vốn phát triển dồi dào và thị trường công mạnh mẽ tạo ra một "gọng kìm" cổ điển: phí bảo trì chỉ rơi vào các công ty kiểm soát nguồn lực khan hiếm — và hầu như không một ai khác.
Nga và Cộng đồng các Quốc gia Độc lập: thị trường trong giai đoạn sàng lọc các doanh nghiệp bền vững
Thị trường đầu tư mạo hiểm Nga đang trải qua sự chuyển đổi sâu sắc nhất kể từ năm 2009–2011: khối lượng giao dịch đã giảm khoảng 40%, trong khi lãi suất tiền gửi cao đã khiến các khoản đầu tư dài hạn và thanh khoản thấp trở nên không hợp lý đối với hầu hết các nhà đầu tư cá nhân. Các giao dịch lớn nhất tại địa phương trong năm được đo bằng hàng chục triệu đô la — một vòng đầu tư 15 triệu đô la tương đương khoảng một phần mười tổng khối lượng đầu tư mạo hiểm của cả nước trong năm 2025. Trọng tâm đã chuyển từ "các ý tưởng triển vọng" sang các công ty có doanh thu xác nhận, trong khi các hội chợ khu vực và Diễn đàn Đầu tư Mạo hiểm Nga vẫn là những điểm gặp gỡ chính giữa các quỹ và nhà sáng lập.
Kết luận cho các nhà đầu tư và quỹ mạo hiểm
- Thiếu hụt đã trở thành luận điểm đầu tư chính. Các vụ phóng quỹ đạo, sản xuất điện ổn định, giải pháp lâm sàng và chuyên môn quy định — các tài sản không thể tái tạo chỉ bằng cách tiếp cận vào mô hình cơ bản.
- Hiệu quả vốn cần một chỉ số mới. Không thể đánh giá một công ty tên lửa bằng tỷ lệ đốt cháy của một startup SaaS; câu hỏi là, mỗi đô la tiếp theo sẽ loại bỏ rủi ro kỹ thuật hoặc quy định nào.
- Định giá của các đám mây mới gắn liền với các hợp đồng, chứ không phải với các bội số. Các quỹ nên phân tích cấu trúc của các khách hàng đầu và tải nợ, không chỉ là tốc độ tăng trưởng doanh thu.
- Tháng 10 vẫn là thời điểm hiệu chỉnh. Thành công của Anthropic sẽ mở khóa phân bổ cho LP vào quý 4; việc chuyển tiếp thời gian thứ hai về khu vực biến động trước bầu cử sẽ là tín hiệu để đánh giá lại toàn bộ nhóm tài sản AI tư nhân.