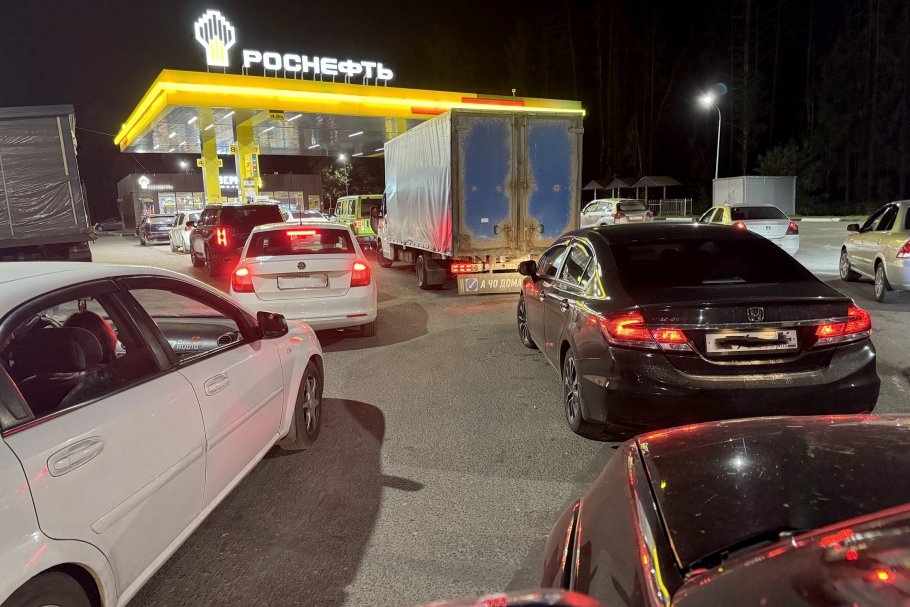
Số lượng trạm xăng (AZS) được rao bán ở Nga ngày càng tăng. Điều này không chỉ liên quan đến các trạm xăng độc lập đơn lẻ, không thuộc sở hữu của các công ty dầu khí lớn, mà còn cả các chuỗi cây xăng đang "vứt bỏ gánh nặng" - loại bỏ các cơ sở ít có lợi nhuận.
Số lượng thông báo về việc bán AZS trên các sàn giao dịch thương mại và trang web của các công ty dầu khí đã tăng gấp 5,5 lần trong năm năm qua. Nhưng thông báo đó không nhất thiết chỉ ra việc bán thực tế. Thật ra, đó chỉ là chỉ số cho thấy các chủ sở hữu muốn thoát khỏi kinh doanh.Nguyên nhân cho bước đi này thường có hai: mong muốn kiếm lời từ việc bán một doanh nghiệp có tiềm năng hoặc, ngược lại, cố gắng thoát khỏi một doanh nghiệp thua lỗ. Trong trường hợp thứ hai, nếu không thể bán được, thì có khả năng cao nó sẽ bị đóng cửa. Điều này đã ảnh hưởng đến việc cung cấp nhiên liệu, đặc biệt là ở những vùng không có các trạm xăng lớn. Hơn nữa, sự giảm số lượng người chơi chắc chắn sẽ dẫn đến sự giảm cạnh tranh và nếu không làm giá tăng lên, nó sẽ giữ giá ở mức cao.
Không chỉ có các trạm xăng đơn lẻ được bán, mà còn có cả các chuỗi khu vựcSố lượng AZS của chúng ta đã bắt đầu giảm từ năm 2025. Theo dữ liệu của "OMT-Consult", giảm 1,6%. Trong nửa đầu năm nay, mức giảm tiếp tục - thêm 1%. Tuy nhiên, một phần đáng kể đã mất đi là các trạm xăng di động (trạm chứa).
Tổng cộng, vào nửa sau năm 2026, Nga có khoảng 28.000 trạm xăng, trong đó hơn 23.400 là các trạm xăng cổ điển (bán xăng và diesel là các trạm không di động).
Tỷ lệ người chơi độc lập trong tổng số trạm là khoảng 65%. Họ nhiều nhất ở miền Đông và miền Nam Nga. Nhưng về khối lượng bán xăng và diesel, các trạm độc lập chỉ chiếm 30% thị trường. Chủ yếu nhiên liệu cho các trạm của họ, các AZS độc lập mua ở dạng buôn lẻ, tức là trong phân khúc đã được ghi nhận là tăng giá nhiều nhất vào mùa hè này và có sự gián đoạn trong cung cấp. Do đó, có thể hiểu được mong muốn của các chủ sở hữu bán doanh nghiệp. Mặc dù quá trình này cũng ảnh hưởng đến các người chơi lớn.
Ví dụ, vào tuần trước, các AZS hoạt động, các khu đất cho kinh doanh dọc theo các con đường quốc lộ, cũng như các cơ sở sản xuất của công ty "Bashneft-Retail" đã được rao bán hoặc cho thuê. Về số lượng các đối tượng có thể đánh giá qua địa lý của chúng, chúng nằm ở Sverdlovsk, Chelyabinsk, Kurgan, Orenburg, Samara, Ulyanovsk, Penza, Vladimir, Moscow, Ryazan và Smolensk, cũng như tại các nước cộng hòa Tatarstan, Mordovia, Udmurtia, Chuvashia và Mari El. Chưa lâu trước đây, đã có thông tin về việc bán các AZS "không phù hợp" của "Gazprom" và "Lukoil". Trên trang web của Lukoil, vẫn còn thông báo về việc bán tám AZS.
Đối với các người chơi độc lập, vấn đề của một trong những chuỗi AZS độc lập lớn nhất "Trassa", đã gặp phải khủng hoảng nợ và có nguy cơ bị quản lý bên ngoài hoặc bị bán đấu giá, vẫn đang được biết đến rộng rãi. Nói chung, hiện tại có khoảng 170 AZS đang được rao bán trên các sàn giao dịch thương mại.
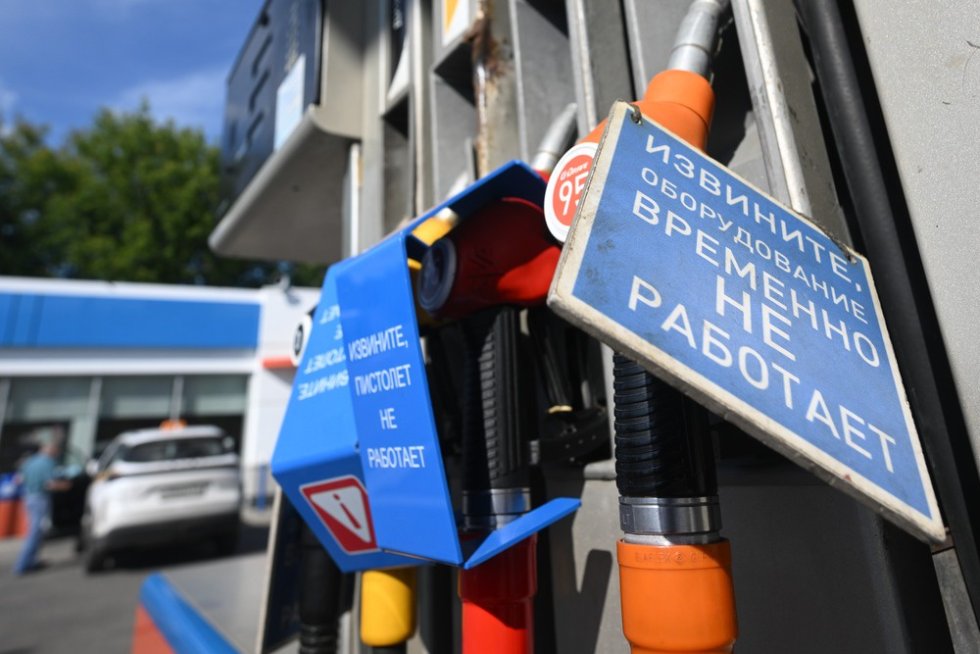
Tuy nhiên, như đã nhận xét trong cuộc trò chuyện với "RG", phó chủ tịch Ủy ban GD về năng lượng Yuri Stankevich cho biết, việc nói về "sự bán tháo hàng loạt" là không hoàn toàn phù hợp. Hiện nay, bán lẻ nhiên liệu là một không gian cạnh tranh không đồng đều, các mảnh ghép của nó ở các chủ thể khác nhau trong nước có sự khác biệt lớn với nhau. Việc thiếu nhiên liệu đã ảnh hưởng chủ yếu đến các AZS độc lập. Chính các trạm như vậy hiện nay thường xuyên "rút ống" và do đó, có ý tưởng về việc quá tải của thị trường, các đối tượng không thực sự tìm thấy ứng dụng của mình.
Tuy nhiên, địa lý của các thông báo về việc rao bán AZS bao trùm hầu hết cả nước. Theo quan điểm của giám đốc điều hành Open Oil Market Sergey Tereshkin, tình hình này do sự giảm tính khả thi của hoạt động của AZS và vấn đề về khả năng tiếp cận nhiên liệu để thương mại. Giá cả thị trường giao dịch cho xăng và diesel đã tăng từ 30-37%, trong phân khúc thị trường buôn lẻ còn cao hơn nữa, kết quả là bán lẻ nhiên liệu rơi vào tình trạng khó khăn hơn so với phân khúc chế biến dầu, được trợ cấp.
Thêm vào đó, sự giảm khả năng tiếp cận nhiên liệu trên sàn giao dịch do việc giảm quy định về bán hàng bắt buộc cho các công ty dầu khí lớn cũng đã góp phần. Khi quy định càng thấp và các ngoại lệ đối với các giao dịch không giao dịch càng nghiêm trọng, càng ít khối lượng nhiên liệu có sẵn cho các nhà giao dịch. Cuối cùng, những tổn thất này gánh phần lớn về các AZS độc lập, những người mua xăng và diesel từ các nhà giao dịch. Sự giảm khối lượng bán thực tế có nghĩa là các nhà vận hành AZS kiếm được ít hơn từ mỗi lít nhiên liệu đã bán.
Theo lời của đối tác quản lý NEFT Research Sergey Frolov, việc phân phối lại quyền sở hữu trên thị trường bán lẻ nhiên liệu trong các điều kiện hiện tại là điều dễ đoán. Hiện tại, chủ yếu các chủ sở hữu cá nhân của các trạm xăng đơn lẻ hoặc các chuỗi nhỏ với hiệu quả thấp đang rời khỏi kinh doanh. Các công ty dầu khí lớn cũng đang thực hiện việc tối ưu hóa các điểm không có lợi nhuận và tái cấu trúc các chuỗi của mình dưới điều kiện mới.
Chuyên gia cho rằng, sự giảm số lượng trạm xăng khó có thể ảnh hưởng nghiêm trọng đến tình hình chung trong lĩnh vực nhiên liệu, vì theo lời ông, các trạm này vẫn đứng trống. Khi tình hình cung cấp nhiên liệu được cải thiện, số lượng AZS tư nhân sẽ lại tăng lên, đặc biệt nếu giá vẫn giữ ở mức cao.
Hiện tại, khó có thể bán được AZS, điều này cần phải thực hiện vào năm trước năm ngoái, khi doanh nghiệp này vẫn có lợi nhuận, theo phó chủ tịch hội đồng giám sát của hiệp hội "Đối tác đáng tin cậy", thành viên hội đồng chuyên gia của cuộc thi "AZS Nga" Dmitry Gusev. Nhưng vấn đề không phải là ở chỗ họ cố gắng bán chúng, mà là ở chỗ chúng ta không biết nhu cầu của chúng ta đối với tất cả những trạm xăng này. Hiện tại, ưu tiên cho thị trường nội địa về nhiên liệu đã được xác định. Nhiệm vụ chính là cung cấp cho các trạm xăng mạng lưới của các công ty lớn, các nhà sản xuất nông nghiệp và các doanh nghiệp công nghiệp, chứ không phải các chuỗi AZS độc lập, chuyên gia nhấn mạnh.
Quan điểm tương tự được Stankevich nêu lên. "Thật không may, tình hình năm 2026 đã cho thấy rằng thị trường bán lẻ nhiên liệu đã phát triển một cách hỗn loạn trong nhiều năm. Chúng ta không có hiểu biết đầy đủ về số lượng AZS cần thiết để có thể nói một cách chắc chắn về khả năng tiếp cận cơ sở hạ tầng cho người tiêu dùng. Việc lập kế hoạch phát triển mạng lưới bán lẻ không được thực hiện theo hệ thống, dẫn đến việc hiện tại nhiều đô thị thậm chí ở Trung Nga không có các trạm hoạt động tốt trên lãnh thổ của mình. Ví dụ, liên quan đến các đối tượng điện năng và cung cấp nhiệt, việc lập kế hoạch như vậy được thực hiện ở cấp độ tài liệu, thường xuyên được chính phủ cập nhật (các sơ đồ bố trí các đối tượng). Trong lĩnh vực bán lẻ nhiên liệu, tình hình cần được cải thiện," ông nói.
Nguồn: RG.RU